億萬富豪郭廣昌的旗艦投資集團打算出售最多800億元的非核心資產,以償還債務,但這可能會給它留下一些缺乏吸引力的資產

重點:

  • 彭博社報道,復星國際打算在未來12個月出售非核心資產,籌集高達800億元資金
  • 出售表現更好的資產可能會讓該集團業務質素下滑,使債務問題進一步加劇

梁武仁

復星國際有限公司(0656.HK)近來的狀況似乎有些混亂,這家公司負債沉重,但對於在全球收購狂潮中吞併數十億美元資產的一代中國金融集團而言,或許只有它還屹立不倒。

作為億萬富豪郭廣昌執掌的復星集團旗下主要投資公司,復星國際正忙於出售自己在收購狂潮中購買的一些資產,從而償還預計在明年到期的沉重債務。它當然有很多這樣的資產可供選擇,它們涵蓋多個行業,從旅遊、製藥到保險、採礦,不一而足。

但決定出售哪個資產是個難題。已上市或業績佳的資產更容易出售,可以幫助集團避免短期違約。但是放棄這些優質資產會帶來更長期風險,讓復星只剩下平庸的業務,進一步削弱其未來的財務狀況。

復星的短期困境上周引發媒體關注:據彭博新聞社報道,該公司對分析機構稱,打算在未來12個月出售多達110億美元(800億元)的非核心資產。

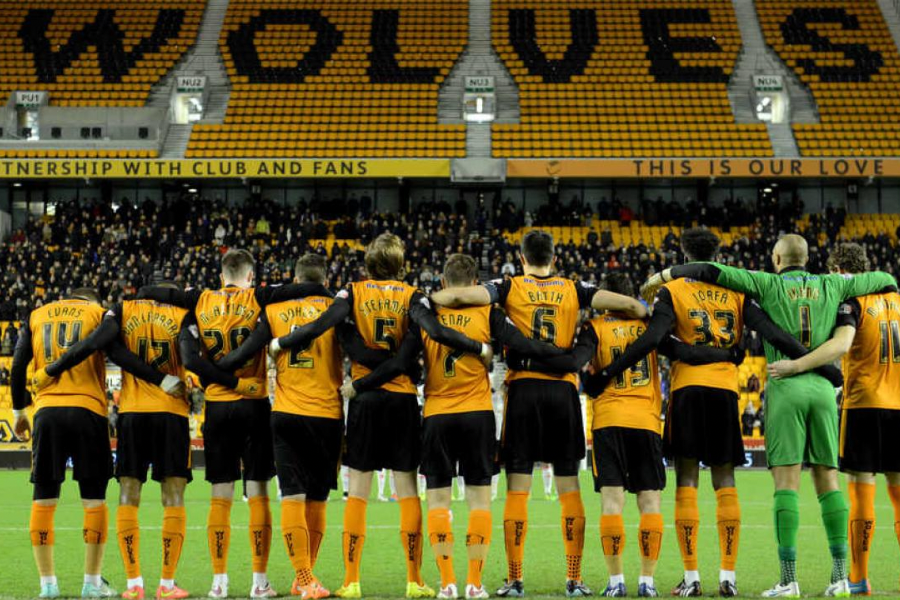
過去10年,一些中國財團因為斥資數十億美元收購知名企業而引發關注,復星是其中之一。復星的戰利品包括英格蘭超級足球聯賽的狼隊、來自法國的時尚品牌Lanvin和度假村營運商Club Med。

與其他財團一樣,復星嚴重依賴債務為這些資產埋單,現在又缺乏支付最終帳單的現金。

近年來,對於中國企業而言,通過發行新債券為債務進行再融資的可行性已經不大,因為投資者在民營房地產開發商的違約潮後,已經心灰意冷。違約潮暴露中國民營領域的一大弱點,即它們缺乏國有企業享有的隱性政府擔保。北京越來越擔心復星這樣的公司做強做大,這意味著如果它們搞不好自己的財務狀況,政府並不介意它們倒閉。

對復星來說,更糟糕的是,上週五穆迪將其公司評級和債券評級進一步下調至垃圾級,並給出負面展望,理由是流動性不足,以及它在努力支撐資產負債表時可能面臨的種種困難。復星的最新評級下調的一個月前,標普全球評級也採取了類似舉措。

降級會讓復星更加難以通過銷售債券來籌集資金。隨著其信用下滑,對此類債券和其他投資選項的興趣可能會進一步削弱。由於該公司面臨巨大風險因素,加上已上升至數十年來高位的利率水平,發行新債券的成本也會相當高。

日益增長的緊迫性

綜上所述,對於復星來說,籌集現金是不言而喻的需求,問題是要怎麼做——在該公司的有關表態出來之後,出售資產看起來是可能性最大的選擇,即便由於全球股市狀況不佳,它恐怕不得不賤賣資產。

在彭博新聞社的報道出來後,復星集團在向路透社置評時表示,它不會出售所持千禧銀行30%的股份。該銀行是葡萄牙最大的上市銀行,自2014年葡萄牙陷入債務危機以來,復星集團一直在積極尋求收購該國資產。那麼,要想在一年內籌集數十億美元,該公司還有什麼可以出售的?

一個可行的目標是復星在中國鐵礦石開採商海南礦業(601969.SS)的股份。據路透社引述花旗集團的一份報告稱,作為一家上市公司,它的業務並不在復星集團的主要核心領域,也就是製藥、零售和旅遊業領域,以及葡萄牙最大的人壽保險公司忠誠保險。此外,海南礦業的業績也不錯,2022年上半年收入同比增長三分之一以上。

復星在2007年收購海南礦業,是在集團將重點轉向金融服務和醫療保健等更穩定領域之前,對週期性行業進行的傳統投資之一。復星原本擁有這家礦企的多數股權,但它一直在減持,截至6月底,持股比例略低於50%。

該公司已經表示,計畫以高達22億美元的價格出售持有的南鋼股份(600282.SS)60%的股份。它願意進行這樣的出售,可能表明它也有興趣出售同樣屬於傳統投資的海南礦業。按照後者目前的市值,復星在該公司的持股價值約為69億元。

話雖如此,復星出售非核心資產的選擇可能有限,因為其中一些恐怕對買家毫無吸引力。這類資產可能包括郭廣昌創辦的房地產公司上海復地,雖然復星沒有公佈該部門的具體財務狀況,但中國房地產行業的嚴重低迷狀態意味著人們可以放心假設,該部門現在績效不佳。

除了非核心資產,復星可能正在評估其他可出售的選擇。這可能包括出售其核心業務的部分股份,但不是完全出售。近幾個月來,該公司已減持了Club Med的持有者復星旅遊文化(1992.HK)和復星醫藥(2196.HK)等主要子公司及其保險部門的股份。

鑑於復星明確強調對其核心業務的承諾,它可能會試圖保持對這些部門的控制,即使持股減少。但說實話,其中一些公司的財務狀況很不穩健。例如,復星旅遊文化的短期負債超過了其流動資產。

所有的不確定性都給復星國際在香港上市的股票蒙上了一層陰影,該股今年已累跌約40%,但我們也應該注意到,大市恒生指數也下跌了34%。該公司的股票目前處於多年低位,市盈率約為4倍,只有「股神」巴菲特旗下一流的巴郡58倍市盈率的零頭。過去,復星因為廣泛的投資組合,而一直被人拿來與該公司比較。

總而言之,復星或許能夠通過拋售資產度過眼前的流動性危機。但是,大拍賣有可能傷及公司未來的發展品質,從而導致對其長期生存能力的潛在質疑。

 欲訂閱詠竹坊每週免費通訊,請點擊這裏

新聞

丘鈦科技10月手機攝像頭銷量跌45.7%

攝像頭生產商丘鈦科技(集團)有限公司(1478.HK)周一公布,10月手機攝像頭模組銷量為2,390.4萬件,按年下跌45.7%,按月減少34.2%。 公司表示,手機產品銷量下滑,主要受客戶項目週期影響,加上存儲產品漲價,拖累智能手機市場需求。期內,手機產品總銷量為3,884.5萬件,按年減少37.7%;其中生物識別模組銷量為1,494.1萬件,按年跌18.6%,按月則增長8%。 汽車產品銷量為99.9萬件,按年下跌24%,亦受客戶項目週期影響。物聯網產品銷量則按年增長6.4%至225.2萬件,主要由XR產品攝像頭模組及無人機等產品的激光雷達銷量帶動。合營企業印度丘鈦的攝像頭及生物識別模組銷量,分別按年增長4.1%及9.6%,至529.6萬件及190.1萬件。 丘鈦科技股價周二低開高走,至中午休市報4.29港元,升1.42%,年初至今累跌49.35%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

兩只芯片股首日掛牌 芯德走高登臨走低

兩家芯片公司周二首日在港掛牌走勢各異,江蘇芯德半導體科技股份有限公司(7672.HK)股價上漲,而蘇州登臨科技股份有限公司(9917.HK)則下滑。 芯片封裝和測試服務提供商芯德高開,午市收報10.88港元,較8.88港元的IPO發行價上漲22.5%。相比下,GPU芯片製造商登臨則低開,午市收報213港元,較231港元的IPO發行價下跌6.9%。 芯德上市發售約1.07億股,集資8.82億港元。香港公開發售獲近9倍超額認購,而國際配售僅超額0.13倍。2026年前四個月,公司收入同比增長18%至3.6億元,淨虧損則從上年同期的1.56億元收窄至1.38億元。 登臨上市發售約613萬股股票,集資13億港元。香港公開發售僅超額1倍,國際配售超額0.3倍。去年公司收入較2024年的8,260萬元幾乎翻倍,達到1.71億元。同期,淨虧損從2024年的2.97億元略微收窄至2.81億元。 欲訂閱咏竹坊每周免費通訊,請點擊這裏            
ASMPT makes chip equipment

AI熱潮添增長動力 ASMPT決定保留SMT業務

半導體設備製造商ASMPT的SMT解決方案分部曾吸引潛在買家,如今業務受AI需求帶動回升,公司決定將其保留 重點: ASMPT此前曾考慮出售SMT解決方案分部,隨著AI需求帶動業績改善,現已決定保留該業務 按該分部2027年的銷售目標計算,平均季度銷售額將較今年第三季高出約三分之一   胡鳴鶴 早在2015年,ASMPT有限公司(0522.HK)便向投資者表示,公司在晶片組裝及電路板設備方面的專長,有利於為客戶開發新的封裝解決方案。今年1月,公司啟動對旗下兩大業務之一、從事電路板設備的SMT解決方案分部的評估,SMT即「表面貼裝技術」。據路透社報道,到了10月,私募股權公司IDG資本已成為競購進度最領先的買家,方源資本及Triton Partners亦有意收購。 但如今,公司對這項一度發展受挫、相對於規模更大的晶片組裝設備業務日益邊緣化的業務,改變了心意。11月5日,ASMPT宣布,最終決定保留該業務。公司表示,人工智能基礎設施投資、電子製造要求提高,以及該分部業績改善、技術實力和客戶地位,都是作出這項決定的原因。 ASMPT將保留SMT業務定位為策略決定,但價格也可能是考量因素。路透社10月報道,這項出售交易對SMT業務的估值可能超過10億美元,而ASMPT的要價約為15億美元。花旗在公司公布決定後發表報告指出,按ASMPT對SMT業務的最新展望推算盈利,傳聞中的估值似乎偏低。不過,花旗亦表示,部分投資者原本希望公司出售SMT後,成為專注晶片設備的企業,從而獲得更高估值。 公司股價在公告當天下跌10.3%,將前一天隨香港晶片股上揚而錄得的相若升幅悉數抹去。如今,ASMPT必須把對SMT業務重拾的信心轉化為持續的銷售,並向心存疑慮的投資者證明,將兩大分部保留在同一集團旗下,如何發揮一加一大於二的效益。 AI改變業務前景 令ASMPT突然重新青睞的SMT設備,用於將零件貼裝到電路板上。公司的設備可執行多項工序,包括印刷加熱後形成電氣連接的焊膏、貼裝晶片、電阻及其他元件,以及檢測貼裝結果。製成的電路板是大部分運算設備的核心組件,應用涵蓋個人電腦、智能手機及智能裝置,亦越來越多用於高性能AI伺服器。 今年第三季,電路板設備業務佔ASMPT銷售收入約44%。公司亦是全球主要供應商,估計今年迄今取得了全球此類設備約31%的訂單。該分部由2011年向西門子收購的電路板貼裝業務,以及2014年收購的焊膏印刷設備專業廠商DEK組成。 AI需求令這項業務的前景重新轉好。去年上半年,SMT銷售收入按年下跌26.6%,到第三季恢復增長,AI伺服器是帶動轉勢的因素之一。公司表示,今年首九個月訂單按年增長約一倍至14.6億美元,AI相關應用佔今年迄今訂單逾一半。 商機亦延伸至晶片封裝。ASMPT曾考慮出售SMT時,晶片封裝一度看來將成為公司的主業。這項在公司報告中稱為SEMI解決方案分部的業務,製造將晶片組裝成封裝體、使其能與其他元件連接的設備。先進封裝包括將多顆晶片緊密排列,讓它們作為一個系統運作,部分AI處理器便採用這種方式。SMT旗下部分設備亦用於先進封裝,相關應用佔該分部今年迄今訂單約四分之一。 一款設備便展示了兩種技術如何結合。ASMPT以從西門子承接的SIPLACE品牌銷售電路板貼裝設備。2023年在韓國一場展覽亮相的CA2型號,結合了兩項功能:固晶機貼合裸晶片的工序,以及SMT貼片機放置常規元件的工序。將兩種貼裝工序合併,可省去一道獨立步驟。 兩大分部亦供應製造光收發模組的設備。這類模組將電訊號轉換為光訊號,讓數據透過光纖在伺服器之間傳輸。公司表示,同時保留兩大分部,可讓ASMPT參與AI硬件生產的更多環節。 中銀國際研究董事總經理吳思浩表示,ASMPT的SEMI解決方案分部精準拾取及放置晶片的能力,「令其SMT產品脫穎而出」。 同業亦已建立相同的業務組合。以摩托車聞名的日本雅馬哈發動機株式會社(7272.T),於2019年開始銷售晶片組裝設備,與其電路板製造設備形成互補。若出售SMT,ASMPT便無法作出同樣布局。 昔日棄將 如今新寵 在ASMPT今年1月啟動業務評估前,SMT已開始復蘇。據香港媒體報道,當時由財務總監升任行政總裁的黃梓達,於3月承認有買家感興趣,但亦表示仍可能保留該業務。 6月,ASMPT完成向晶片設備製造商應用材料(AMAT.US)出售美國業務NEXX。該業務製造在半導體器件上沉積薄層材料的設備。公司表示,這項出售交易亦有助其更專注於晶片封裝業務。 其後,黃梓達離開公司,Bassel Haddad於8月接任行政總裁。Haddad此前任職英特爾,曾在邊緣運算及AI領域擔任高層職務。他在上周宣布保留SMT的公告中表示:「自我於八月加入ASMPT以來,我持續見證人工智能(AI)如何為ASMPT的業務組合帶來新的機遇。」 將訂單轉化為銷售 根據雅虎財經彙編的19項預測平均值,分析師預計ASMPT明年總收入將增長約18%至230億港元。ASMPT在最新業績公告中表示,預計SMT第四季銷售收入將較第三季錄得雙位數增長。 公司亦表示,目標是明年SMT銷售收入達約16億美元,接近去年的兩倍。換算下來,平均每季銷售收入約為4億美元,較今年第三季的2.95億美元高出約三分之一。 該分部的盈利能力亦在改善。SMT第三季經調整分部溢利率達17.7%,接近去年同期的兩倍。管理層希望進一步提升盈利能力,目標是明年全年分部溢利率達20%,並預期銷量增加及業務組合轉向更高價值的應用,有助實現這項目標。 要證明兩項業務適合留在一起,最有力的例子,莫過於ASMPT因同時銷售兩類設備而贏得訂單。但在近期業績及宣布保留SMT的公告中,公司尚未舉出這樣的例子。…

雅居樂十月銷售勁挫六成

房地產開發商雅居樂集團控股有限公司(3383.HK)周一發布上月營運數據,十月的預售金額為2.9億元人民幣(下同),較去年同期大跌約六成,涉及面積約3.4萬平方米,亦下挫近六成;但每平方米均價約8,739元,微升2.6%。 截至今年首十個月,項目預售金額約51.8億元,涉及樓面約58.7萬平方米,同比分別下跌30%及28%,每平方米均價約8,825元,微跌3%。 雅居樂周二平開報0.117港元,公司股價較過去一年高位跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏