
價格下行代工腰斬 瀚天天成靠國策突圍?
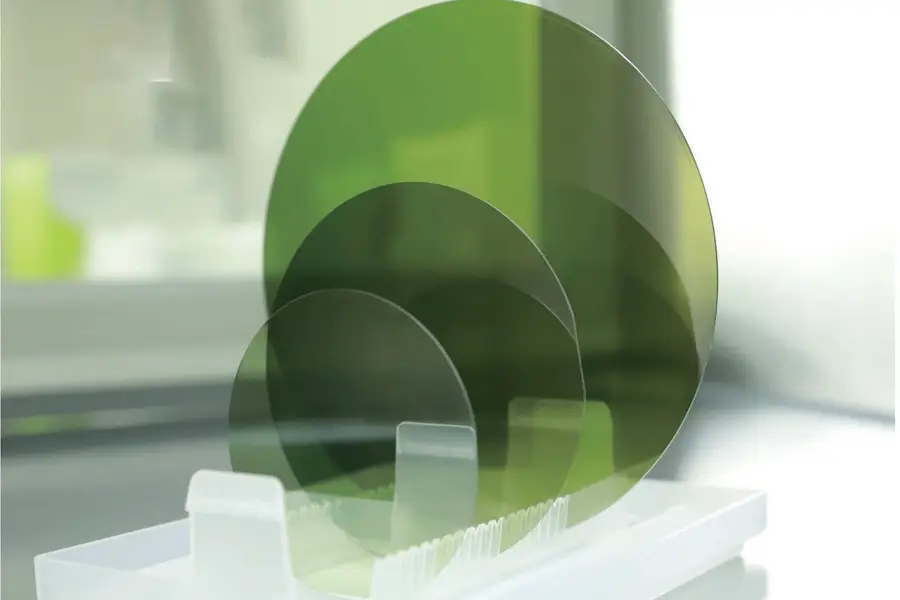
全球碳化硅外延片市佔第一的瀚天天成,正面對行業整合與價格下滑的雙重壓力
重點:
- 去年公司收入下滑14.4%,但淨利潤上升36%
- 政府補貼佔公司淨利潤約67%
李世達
隨著新能源車、光伏產業與工業能源等需求的快速增長,第三代半導體如碳化硅(SiC)領域已成為兵家必爭之地。如同碳化硅本身的特性——耐高溫與耐高壓,這個領域的參賽者正進行一場效率與耐力的比賽,迎來各自的「衝刺區間」。
在英諾賽科(2577.HK)、天域半導體之後,中國第三代半導體又一重要玩家——瀚天天成電子科技(廈門)股份有限公司,正式向港交所遞交上市申請,期望募資加碼產能與技術研發,在全球市場一爭高下。
第三代半導體指的是氮化鎵(GaN)與碳化硅(SiC),這兩種材料比硅晶圓具有高功率、耐高溫、高電流密度、高頻等特性,是生產功率半導體器件的絕佳材料,成為通信設備、新能源車與光伏組件更好的選擇。在特斯拉(TSLA.US)Model 3車型率先採用碳化硅逆變器的帶動下,目前碳化硅市場超過七成的需求來自新能源車。
成立於2011年的瀚天天成,創始人趙建輝是碳化硅行業内的頂級科學家,為全球第一位因對碳化硅技術研究和產業應用做出重大貢獻而獲選IEEE Fellow(IEEE院士)的研究者。
在頂尖科學家的帶領下,公司的發展頗為順利。申請文件引用灼識諮詢的報告指,自2023年來,按年銷售片數計,瀚天天成是全球最大的碳化硅外延供應商,2024年的市場份額達31.6%。另外,瀚天天成也是全球率先實現8英吋碳化硅外延片量產的生產商。
財報顯示,2022年至2024年,瀚天天成通過自產和代工業務模式銷售了8.54萬片、20.06萬片、16.44萬片碳化硅外延片。其中,6英吋碳化硅外延片銷量佔比超95%, 8英吋則佔4.5%。
同樣以碳化硅技術為主,也正申請港股上市的天域半導體,2023年碳化硅外延片銷量為13.2萬片,較瀚天天成少6.86萬片。8英吋外延片方面,天域半導體銷量為15片,同期瀚天天成則為285片,後者至2024年更大增至7,466片。
從收入看,2022年至2024年,瀚天天成收入分別為4.41億元、11.43億元和9.74億元,2024年收入同比下滑14.8%。
公司收入縮水,與碳化硅外延片價格下滑有關。由於此前幾年碳化硅襯底產能大規模擴充,2024年市場供需失衡,出現了供大於求的現象,6英吋碳化硅襯底的價格在2024年出現大幅下滑,帶動了外延片價格同步下滑。
2020年至2023年,6英吋碳化硅外延片價格從每片1.14萬元降至9,800元,2024年進一步降至每片7,300元,降幅達到25.5%。價格下滑也令公司毛利率從2022年的44.7%降至2024年的34.1%。
代工收入腰斬
另外,代工收入的大幅減少,也是導致收入下滑的原因。2024年,公司外延片代工收入僅為1.21億元,同比下滑58.7%,佔總收入比例從2022年的35.5%降至2024年的12.4%。
全球碳化硅市場正逐步被IDM(垂直整合)模式主導,國際大廠如Wolfspeed(WOLF.US)、英飛凌(IFX.DE)透過自建全流程產線削弱第三方代工需求。同時,國內頭部企業如比亞迪(1211.HK; 002594.SZ)、三安光電(600703.SH)也開始自建外延產線,使得代工空間進一步壓縮。
值得一提的是,公司收入主要來自海外客戶,2024年約為7.66億元,佔總收入比重達78.7%。申請文件中提到,公司業務可能受到地緣政治緊張、國際貿易政策、國際出口管制及經濟制裁的重大不利影響。
利潤依賴政府補貼
儘管收入與毛利率雙雙下降,公司淨利潤卻不減反增,2024年年增36%至1.66億元,最主要的原因便是政府的補助增加。發展第三代半導體已被中國政府列入國家戰略重點,視為半導體產業「彎道超車」的突破口。各級政府紛紛出台專項扶持政策。過去三年,瀚天天成收到的政府補助分別為1,351萬元、4,735萬元、1.12億元。2024年,政府補助佔淨利潤達67.5%。
自成立以來,瀚天天成完成了多輪融資,投資方包括華為旗下的哈勃科技、華潤微電子(688396.SH)、芯成眾創、廈門高新投及火炬創投等,去年12月完成一筆有廈門國資參與的10億元融資後,公司估值達260億元。
在技術突破與產能擴張的帶動下,瀚天天成已成為全球碳化矽外延片的領先企業,然而面對價格下行、行業整合與地緣政治等壓力,「擴張」不再能解決所有問題。所幸在政策支持下,行業仍處在快速發展的階段。同樣在港股上市的英諾賽科,上市後股價一度上漲逾110%,目前漲幅仍超30%,考慮到同類公司仍屬稀缺,代表中國碳化硅技術自主的瀚天天成,仍有機會受到追捧。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


