Qdama expansion hits saturation: struggling to break out of Southern China

中国最大的社区生鲜连锁店钱大妈,近日已申请在香港上市,距登上资本市场舞台只是一步之遥

重点:

  • 钱大妈的门店在去年9月底已近3,000家
  • 去年前九个月出现亏损近2.9亿元


刘智恒

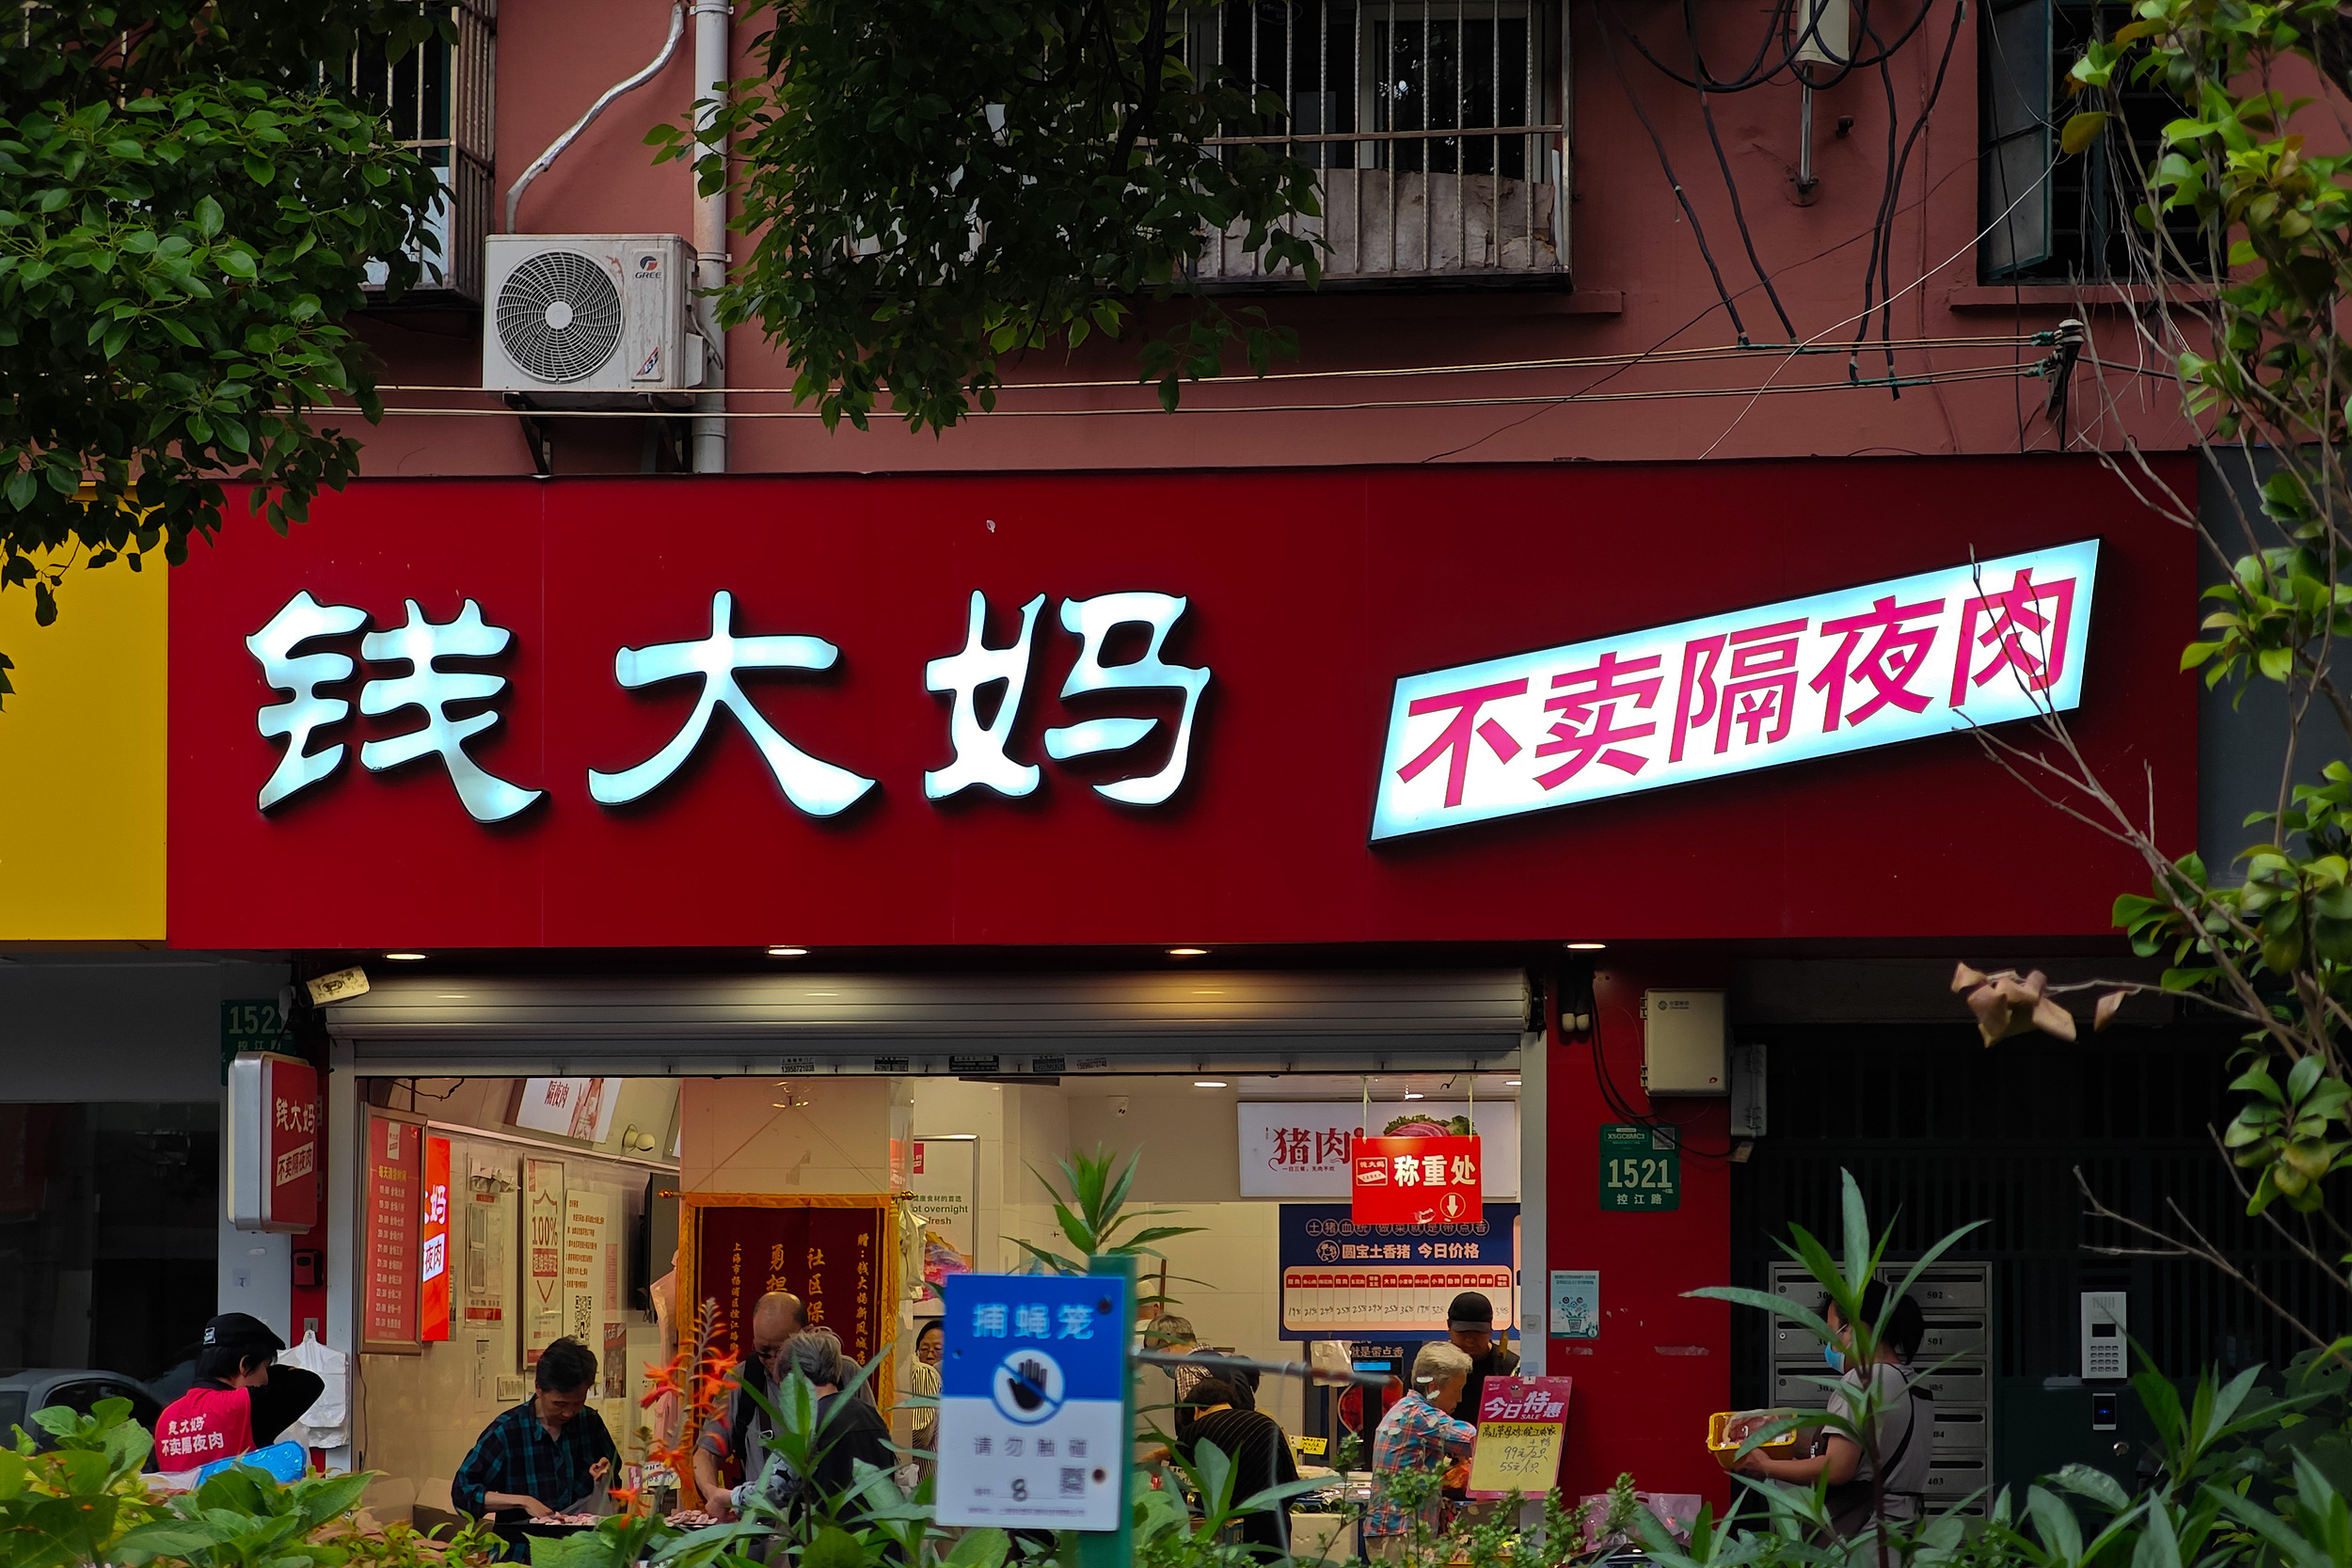
在中国的华南城市,“钱大妈”无人不识,一句“不卖隔夜肉”,人人朗朗上口,短短14年,全国已有门店近3,000家,年收入逾百亿元,其母公司钱大妈国际控股有限公司亦于上周向港交所递交上市申请。

钱大妈并非姓钱,创始人冯冀生2012年在东莞经营猪肉摊,虽是一介屠夫,但极有生意头脑,看准社会逐渐富裕,人们对肉类的质量要求愈高,于是以不卖隔夜肉的承诺以广招揽。

2013年,冯冀生在深圳开设首家钱大妈社区生鲜店,由市场进入生活小区,以“折扣+日清模式”达到肉类蔬果的新鲜。即将店内货物,每天按不同时段,通过折扣全清出去,卖不出的就在深夜免费送出去。

跟内地零售或餐饮企业的发展一样,当打响品牌做出知名度后,就借加盟模式扩大规模,加上多轮资本的扶持,数年间钱大妈分店以几何级数倍增起来。

负债高企业绩亏损

钱大妈的发展表面赢尽口碑,但似乎是表面风光,业绩算不上亮丽。据申请文件,去年前九个月收入同比下跌4.2%至83.59亿元,更因可换股可赎回优先股的公允价值调整而减值4.81亿元,导致亏损2.88亿元。若剔除公允价值,则有盈利2.15亿元,同比升48%。

期内经调整盈利有增长,部分归功于成本压缩。销售及营销开支同比缩减5.3%至4.23亿元,行政开支则减17%至2.72亿元。研发开支更大减32%至874万元。

另一方面,钱大妈的负债从来不低,2023年的债务净额达26.86亿元,2024年收窄至24.5亿元,去年截至9月底,债务大幅下降三成至17.3亿元,但主要是将部分可换股及可赎回优先股,转换为公司股份,债务才得以抵消。

公司2023至2024的收入分别为117.4亿元及117.88亿元,生意虽过百亿,毛利率却不高,仅有9.8%及10.2%,以致盈利只有1.69亿元及2.88亿元,净利润率更低至1.4%及2.4%。即使今年前九个月毛利率有所提升,亦只是11.3%。

北方拓展败走京城

简言之,这盘生意要以量来换取利润,目前钱大妈只有40家自营店,收入完全依赖加盟模式,主要是通过向加盟商销售产品,以及收取特许权使用及加盟费,但后者占比只有1.4%,前者则占超过九成。

因此要增加收入,自然是提升加盟商的数量,而冯冀生亦深明此理。成立不久,钱大妈的开店量就一路狂奔,2018年分店已达1,000家,2019年更在上海大开百家分店,2020年进驻华中时,全国分店已增至2,800家,两年内店量几乎翻两番。

不过,这种狂飙式的开店速度,容易引起翻车危机,毕竟地域及生活模式不同,钱大妈在南方攻无不克的“不卖隔夜肉”战略,在北方就碰了一鼻子灰。原来北方人习惯“囤菜”,对“新鲜”不大买账,加之大城市租金高昂,令钱大妈处于挨打状态,最终于2022年撤离北京城。

分店大减竞争日烈

除了败走北方外,加盟模式的问题亦陆续浮现,特别当分店数量短时间内急升暴增下,总公司难免顾此失彼,未能有效去管理及协助加盟商营运。

2021年初,央视的《正点财经》质疑钱大妈每晚打折的激进手法,让许多加盟商亏损,并直指钱大妈在上海开店虽超过350家,多家加盟商却出现亏损。

钱大妈眼见加盟商的发展出现失控,急忙踩下刹车,大幅缩减分店,门店下线后少再重开,新开分店的步伐亦显得审慎,以致一来一回,数量不加反减,由高峰时的3,700多家,回落到去年9月的2,938家。

另外,北方拓展折戟沉沙,钱大妈只好集中火力在南方钻营。然而局限一隅的问题是门店容易出现布点过密,市场未必可以容纳,有可能导致门店间互相竞争,令分店业绩受到影响。

与此同时,近几年鲜生市场竞争愈演愈烈,除了老对手叮咚买菜(DDL.US)及京东到家外,更要应对来势汹汹的盒马鲜生,后两者资金雄厚,善于运用电商模式经营,而钱大妈主打社区实体鲜生店的运营方式,要负担高昂租金,实在有点吃不消。

钱大妈的未来,还看此次上市集资后,能否借资本走出南方,重塑北方的版图。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Dajin Heavy Industry's third-quarter earnings deteriorate, shares plunge 60% five months after IPO

大金重工第三季度业绩恶化 上市五个月股价大跌六成

今年6月大金重工趁业务高峰期发行H股上市融资57亿港元,但认购的投资者至今惨亏逾6成 重点: 今年前3季度盈利下跌两成 业务受汇兑损益及交付期影响而表现波动   郑瑞棠 近期港股市况反复,次新股普遍有大幅调整,主要从事海上风电设备生产的大金重工股份有限公司(1081.HK; 002487.SZ)年中趁港股高峰期发行H股上市,但下半年盈利表现显著下滑,现股价较发行价低65%。 大金重工近日公布2026年度第三季度业绩,前3季度收入43.63亿元,下降5.05%,净利润7.1亿元,下降19.97%。不过仅计第三季度表现,收入跌幅达37%,净利润跌幅更达67.9%,显示公司的营运急速恶化。 公司指盈利下跌是因交付量阶段性回落和订单结构差异所致,另外人民币汇率上升令公司出现汇兑亏损,若剔除汇率的影响,首三季净利润同比增长约6%,毛利率亦由31.1%升至35.6%。 大起大落 近年大金重工A股的走势可说大起大落,随着公司欧洲市场爆炸性增长,及转型一条龙供应链的运作渐见成效,其2025年度盈利大增逾1.3倍。大金重工股价自10多元起步,最高升至今年5月逾90元水平。 就在股价创出新高时,大金重工5月底宣布发行H股融资,虽然公司不是热门的AI概念股,但凭着当时业务及A股有出色表现,最终获134倍认购,并且以发行价上限66.4港元上市,成功融资逾57亿港元。 大金重工上市初期仅稳守发行价附近,但踏入7月市场气氛急降温,股价开始断崖式下跌,半个月已大跌一半至约30港元,令上市一众著名的基石投资者,如新加坡政府投资公司、高瓴资本及瑞银等也要深深套牢。 投资者虽大幅亏损,但公司融资所得50多亿港元已落袋为安,对改善现金情况大有帮助,今年前3季度筹资活动产生的现金流量净额达61.7亿元,同比大增484%。 除了上市时机准确外,大金重工创始人金鑫在创业及发展公司期间有几个重要的决定,令公司的规模迅速扩大。 金鑫1967年生于辽宁营口,大学毕业后在一纺织厂担任技工,凭出色的个人能力获晋升为团委干部。90年代初,他在阜新区担任盼盼门公司总经理,销售家喻户晓的品牌“盼盼防盗门”,赚得人生第一桶金。 第一桶金 2001年34岁的金鑫开始创业,买下钢结构生产线经营,2003年创办辽宁大金,生产重型工业装备。其后中国大力发展新能源,大金加入风电设备领域,2010年大金重工在深交所上市,成为中国第一家风电塔筒行业上市公司。 其后金鑫再次展现其远见,首先他有感内地风电市场竞争十分激烈,内卷严重,相反欧洲市场风电设备需求强劲,但产能长期缺乏,所以将重心放在欧洲市场。目前大金已是欧洲风电之王,2025年上半年欧洲风电单桩市场占有率达29.1%。 风电设备属重型装置,大金重工主要在国内生产并交付海外,运输成本高昂,交付的流程也没有保障。所以公司近年由单一装备制造商,转型至“制造+运输+母港+安装”一体化交付商。即公司除了生产设备,更自设运输船舶,兴建码头,并且进行安装,为顾客提供一条龙服务。这样降低客户的项目执行风险,令公司的毛利率也得以提升。 背后隐忧 不过公司高增长背后也有隐忧,首先是大金重工客户较为集中,2025年前5大客户的收益占总收入79.3%,最大客户占总收入近5成。而且业务集中欧洲,市场担忧欧盟可能基于安全理由,考虑对中国风电装备进口采取限制措施。 此外,大金主要收入来自海外收取外币,盈利受人民币汇率波动影响,例如2025年汇兑收益1.54亿元,但2026年上半年则有汇兑损失0.98亿元,形成明显对比。 大金重工上市后股价大跌,或已反映大部分不利因素。花旗证券指第三季度业绩不及预期,主要因交付较预期慢、补贴前景不明及利率上升令回报降低,下调2026至2028年净利润23%至29%,目标价亦由43港元下调至34港元,评级维持“买入”。该行称公司现价相当于2027年市盈率10倍及市净率0.9倍,估值已具吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里

广和通首三季少赚44% 第三季扣非盈利跌七成

无线模组制造商深圳市广和通无线股份有限公司(0638.HK; 300638.SZ)周四公布,今年首三季收入按年增长10.72%至59.41亿元(8.92亿美元),归属股东净利润下跌44.21%至1.76亿元,扣除非经常性损益后净利润减少78.69%至6,328万元。 单计第三季,收入增长30.39%至21.63亿元,归属股东净利润增长16.57%至1.15亿元,但扣非净利润下跌74.48%至2,416万元。当季处置业务产生投资收益6,255万元。 首三季汇兑损失增加,推高财务费用269.14%至3,146万元;存货增加亦令资产减值损失升至4,168万元。同期经营现金净流出24.96亿元,去年同期净流入2.98亿元,公司解释主要因原材料采购付款增加。9月底存货较去年底增加182.24%至38.03亿元。 公司股價周五高開低走,至中午休市報5.8港元,跌2.44%,年初至今累跌約63%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

市场波动影响三季度 中国银河净利跌三成

券商中国银河证券股份有限公司(6881.HK; 601881.SH)周四发布第三季度报告,收入跌36.5%至57.16亿元,净利润亦大跌28%至32.3亿元。 前三季度收入微跌0.81%至225.7亿元,净利润微升0.52%至110亿元。 公司表示,第三季度业绩同比大跌,主要是受期内市场波动影响,导致投资业务等营业收入下降所致。第三季度的应收款项亦大增,同比激增76%至159亿元。 周五中国银河开盘升0.15%报6.615港元,公司股价较过去一年高点跌逾四成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
CSG powers up for Hong Kong listing

科大智能重整后赴港 靠电力老本行撑增长

从配用电自动化设备起家的科大智能,跨入机器人及汽车自动化后陷入巨亏,如今靠电力主业恢复增长,赴港融资考验重整成效 重点: 科大智能已向港交所递交上市申请,拟集资支持研发、扩产及海外布局 配用电业务贡献上半年约94%收入增量,带动盈利回升    李世达 机器人为一家老牌电力设备公司打开了新的市场,却也带来沉重亏损。经历收购、扩张与资产出售后,支撑科大智能科技股份有限公司(300222.SZ)盈利回升的,仍是创业时选择的配用电生意。 这家2011年已在深圳创业板上市的企业,于10月22日再次向港交所提交上市申请,寻求建立“A+H”融资平台,华泰国际及国元国际担任联席保荐人,拟集资支持研发、扩产及海外布局。 公司以电力设备及储能、机器人“双轮驱动”定位自己,但今年上半年,配用电设备贡献74.3%收入,机器人占24.5%,储能仅占1.2%。这个结构,既反映电力订单增长,也是过去一轮业务取舍的结果。 从电网走进汽车工厂 科大智能2002年由黄明松联同其他股东创立,初期获中国科学技术大学旗下企业投资,从电网监测、控制及保护设备起家。“科大”招牌曾协助取得客户信任,但业务受电网投资与项目进度影响。上市初期增长放缓,黄明松曾解释,部分项目尚待规划及审批。 公司其后透过收购拓宽市场,2014年收购上海永干,进入工业机械手及工厂自动化;2016年再加入汽车车身焊接生产线,以及运送物料的自动导引车(AGV)业务,也增加对汽车企业设备投资的依赖。 2019年汽车行业下行,相关产品收入下降、成本上升,公司同年确认16亿元人民币(下同)商誉减值,全年净亏损26亿元。部分相关附属公司其后持续亏损,公司于2024年出售汽车焊接生产线及AGV相关附属公司,亦出售充电桩企业的控股权。 出售及费用下降,助公司由2023年净亏损1.71亿元,转为2024年盈利,2025年净利润再增至8,566.5万元。今年上半年收入增15.2%至15.24亿元,净利润增40.3%至1.11亿元。 保留的机器人业务包括工业机械手、仓储堆垛机及巡检机器人,服务锂电池、汽车、电力等客户。上半年分部收入增8.5%,但产品需求分化、堆垛机竞争加剧,令分部毛利率由26.3%降至25.1%。 电网订单背后的生意 配用电设备则几乎包办集团上半年的新增收入。该业务收入增20.1%至11.33亿元,贡献整体收入增量约94%,主要由订单数量增加带动。较高毛利的一二次融合断路器销售增加,亦带动电力设备及储能分部毛利率由23.2%升至24.8%,毛利增25.6%至2.85亿元,占集团毛利约75%;同期机器人分部毛利仅增3.7%。 配电网自动化升级,推动设备整合保护、通信及监测功能,协助电网发现故障、隔离问题线路及恢复供电。科大智能为中国最大国有电网公司供货逾20年,按申请文件引用的弗若斯特沙利文资料,以2025年中国市场收入计,其一、二次融合断路器及馈线终端单元(FTU)均排名第二,份额分别为3.8%及14.7%。 细分产品地位与交付纪录有助竞标,但订单仍须逐次争取。公司大部分合同透过公开竞标取得,报价须涵盖材料、交付及售后成本。电网企业亦一般要求供应商预留产能,公司须提前备料,交付后再经验收及收款。 相关回款集中于下半年,尤其第四季,但经营开支要一直支付,因此上半年公司经营现金净流出1.59亿元,6月底应收款项及票据净额达17.57亿元。虽然2025年全年经营现金流为正,扩张仍须兼顾资金周转。 此次赴港,公司希望将电力业务推向海外。今年收购变压器企业源光电气70%股权,补充产品线,并借助其海外认证及渠道拓展销售,计划优先布局中东。海外服务网络及产能能否落地,将影响投资回报。 科大智能A股今年先升后回落,截至10月23日收报9.29元,年内累计跌约15%,但其市盈率仍约74倍,高于国电南瑞(600406.SH)的约22倍及许继电气(000400.SZ)的约25倍,公司须以持续盈利支持估值溢价。 相较电力同业,科大智能的细分产品与定制能力有助争取订单,AI数据中心供配电等新产品则仍待商业化验证。目前,公司的重整已带来盈利,公司能否合理定价,并将新增订单转化为稳定现金回报,将影响香港投资者对这轮扩张的信心。 欲订阅咏竹坊每周免费通讯,请点击这里