
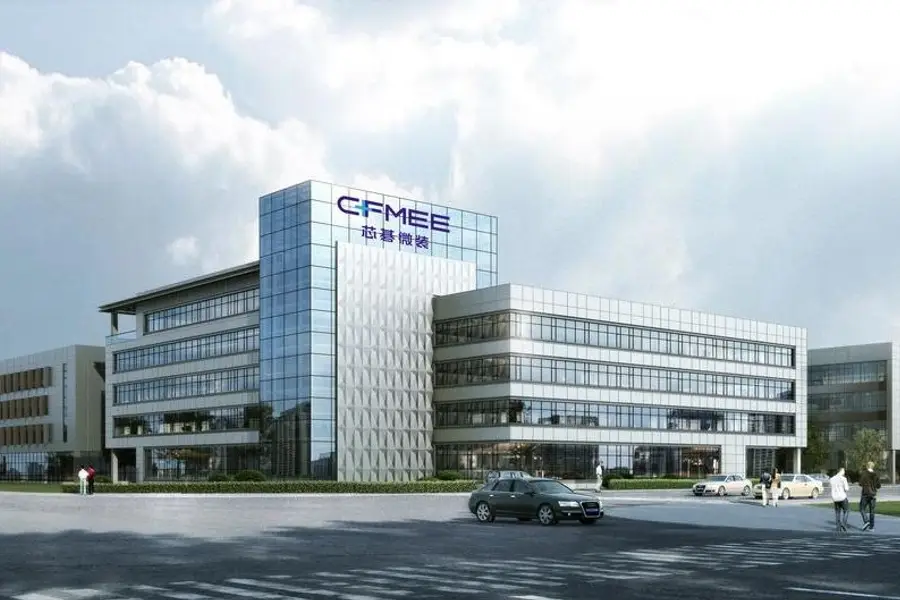
在中国半导体设备产业加速发展之际,芯碁微装正准备登陆港股市场。这家由女企业家程卓创立的公司,已在PCB直写光刻设备领域建立起全球领先地位
重点:
- 芯碁微装以2024年收入计,在全球PCB直接成像设备市场市占率达15%
- 去年收入年增47.6%至14.1亿元,净利润大增80.4%至2.89亿元
李世达
在中国半导体设备产业,创业者的背景往往带有鲜明的技术色彩。但合肥芯碁微装科技股份有限公司(688630.SH)的女创始人程卓,走出了一条截然不同的创业道路。工厂会计出身的她,将公司打造成国内直写光刻机龙头企业,近日已向港交所递交上市申请。
今年将满60岁的程卓,于18岁中专毕业后,在安徽通用机械厂担任会计。90年代末工厂倒闭,便与丈夫创办拍卖公司并从事大宗商品贸易。
程卓踏入半导体设备产业,带有一定偶然性。2013年,她受委托参与光刻设备企业合肥芯硕的债务重组。虽然重组最终未能成功,但芯硕多年积累的直写光刻设备技术与工程团队,为她后来创立芯碁微装提供了最初的产业基础。
偶然的机遇
2015年芯碁微装成立,程卓与原芯硕的技术团队合作,专注于微纳直写光刻设备的研发与制造。这类设备是电子制造产业中极为关键的核心装备,主要应用于印刷电路板(PCB)、IC载板与先进封装等领域。
直写光刻透过电脑控制光束直接完成图形曝光,无需制作掩膜版,其解析度通常为微米级,低于晶圆制造所需的奈米级光刻,但对PCB与先进封装制程已足够。
目前,芯碁微装已在这一细分市场建立起可观地位。申请文件引用第三方资料指出,按2024年收入计算,公司已成为全球最大的PCB直接成像设备供应商,市场份额达15%。公司客户覆盖全球十大PCB制造商及约70%的百强PCB企业。产品包括PCB直接成像设备及半导体直写光刻设备两大板块,2025年,前者收入约占76%,仍是收入主要来源,后者则主要用于晶圆级封装与先进封装制程,毛利率普遍高于传统PCB设备。
2023年至2024年,公司收入由8.29亿元增长至9.54亿元,同比增长约15%。2023年净利润为1.79亿元,2024年略降至1.61亿元,主要是因为毛利率较低的PCB设备销售占比上升,拉低整体盈利水平,全年毛利率亦由40.9%下降至35.5%。
随着半导体直写光刻设备需求提升,2025年,公司收入按年增长约47.6%至14.1亿元,净利润大增80.4%至2.89亿元,毛利率亦回升至39.1%。高毛利的先进封装及半导体设备销售开始放量,占收入比重由2024年的11.5%提升至16.6%。
公司每年亦录得一定规模的政府补贴及其他收益。2023年至2025年“其他收入及收益净额”分别为5,686万元、5,303万元及4,399万元,约占同期净利润的32%、33%及15%,显示补贴对盈利曾有一定贡献,但比重正逐步下降。
应收帐款压力
不过,公司在资金面上面对一定压力。申请文件显示,公司应收帐款及应收票据近年持续处于较高水平。2023年至2025年,相关金额分别为约8.5亿元、10.2亿元及10.9亿元,约相当于当年收入的102.5%、106.6%及77%。虽然比例有所下降,但整体仍高于多数制造业企业。
同时,公司应收帐款周转天数2023年为318天,2024年上升至361天,2025年则回落至275天。这一特征在半导体设备产业并不罕见,公司称,因生产及客户验收周期较长,部分客户的信用期约在6至12个月,部分主要客户更高达20个月。这导致公司过去两年经营活动现金流一度为负,其中2023年与2024年分别为负1.29亿元及负7,155万元,直到2025年才转为正数。
芯碁微装已于2021年在上交所科创板上市。过去半年,公司股价上升约23%,延伸市盈率约114倍。相比之下,美国科磊(KLAC.US)延伸市盈率约42倍;ASMPT(0522.HK)则约41.3倍。显示内地对“国产替代”属性的科技企业仍有较高溢价。
从工厂会计到光刻设备企业家,程卓的创业历程不乏机遇与努力。不过,设备制造业是一门资金密集的生意,随着行业竞争越趋激烈,对芯碁微装而言,未来能否在保持技术优势的同时改善资金周转,将成为投资者观察的重要指标。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
光模块成转型新引擎 东山精密启动港股IPO
云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者
主业回暖带动盈利 国恩拓展电子特气版图
广合科技股价高位腰斩 亮丽业绩未能扭转跌势


