
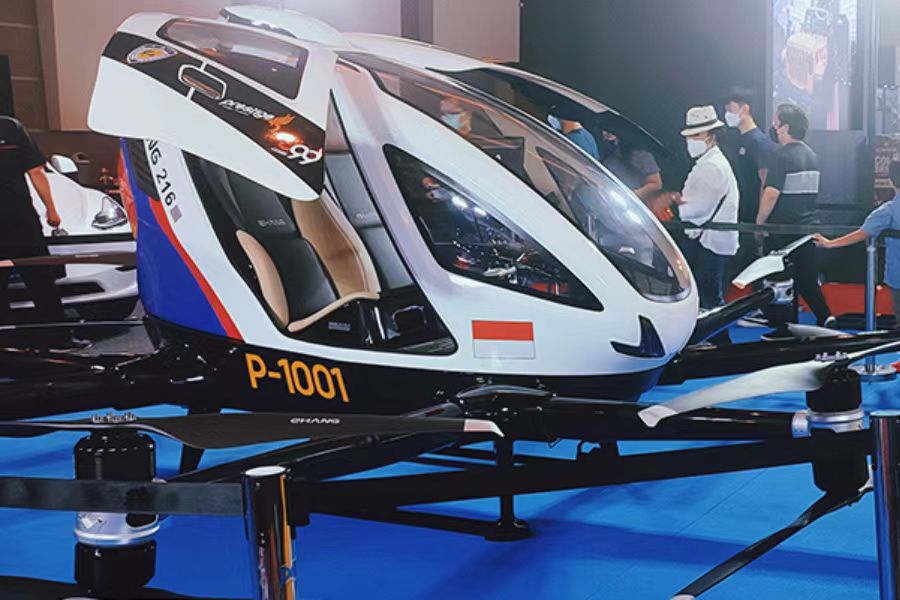
这家公司声称已完成旗下自动驾驶飞行器在中国获得审定所需的逾90%测试,并预计将于“近期”结束剩余测试
重点:
- 亿航智能表示,其自动驾驶飞行器接近完成获得中国航空监管机构认证所需的测试
- 该公司一季度营收翻了两番,但和飞行器获得监管批准后将带来的巨大销售额相比,相对微不足道
阳歌
今天,我们来看看亿航智能控股有限公司(EH.US),自从2019年在纽约上市后,它一直利用其自动驾驶飞行器潜力巨大的故事来吸引投资者。现在,该公司在最新的季度财报中,希望投资者再坚持一下,因为它马上就要起飞了。
亿航智能在很多市场都很活跃,包括印度尼西亚、日本和马来西亚,它的小型自动驾驶飞机在这些市场找到了客户,它们被用于景点旅游和运送货物。但它最有前景的市场还是中国本土,在过去两年里,它已经在17个城市的19个试运营点进行了测试。
现在,该公司只需让其EH216系列自动驾驶飞行器获得中国航空监管机构的适航认证。亿航智能表示,目前已获得中国客户100多架自动驾驶飞行器确定订单,实际交付取决于获得此类认证。
该公司表示,一季度在EH216系列的最终演示和适航认证阶段取得“重大进展”,现已完成90%以上的合规性测试。更重要的是,它预计EH216不久后将获得型号合格审定。
“对于剩下大约10%的测试,我们正在进行最后的冲刺,预计将在短期内尽快完成,”首席运营官方鑫在公司的财报电话会议上,回答分析机构关于完成测试时间表的提问时表示。“现阶段没有看到任何重大障碍,因为我们已经克服了大部分困难。我们在最后阶段的测试工作,现在基本上只是时间问题。”
也许是缺乏更具体的时间表,让一些本来希望了解更多细节的投资者失望了。不管是什么原因,业绩公布后,亿航智能股价周三在纽约下跌了约7%。
即便是经历了这一轮下跌,该公司仍是这类实验性新型交通工具技术股票中,相对较受投资者青睐的。它目前的市净率为33倍,远高于德国Lilium(LILM.US)的1.85倍,后者与亿航智能不同,尚未录得任何可观的收入。自动驾驶概念股图森未来(TSP.US)和Aurora (AUR.US)的市净率也要低得多,仅为0.25倍和1.06倍。
所有这些新技术都是高风险赌注,因为它们涉及复杂的监管流程,后者往往最终会扼杀整个项目。还有公司内部也可能出现问题,图森曾是自动驾驶卡车领域最有前途的参与者之一,最近被内部问题搞垮。然后就是,资金总有用完的时候。
我们在亿航智能还没有看到这样的内部问题,而且该公司在产品开发和成本控制方面,看起来仍相当稳定,而且进展良好。自2019年进行IPO、并以每股12.5美元的价格出售股票以来,该公司的美国存托凭证(ADS)一直稳定在8美元至15 美元的范围内,最新收盘价10.01美元。这远胜大多数在美国上市的中国股票表现,由于美中紧张局势和同样适用于亿航智能的监管问题,这些股票在此期间遭受重创。
收入猛增
说了这么多,我们将在本文的第二部分快速地过一遍亿航智能的最新业绩,从中可以看到它的稳定和成本意识,因为它正在朝着最终目标前进,也就是获得监管部门批准后随之而来的大规模销售。
基于当季交付的11架飞行器计算,它在本季度的收入为2,220万元。这个数字大约是去年同期580万元收入的四倍,也比上季度1,570万元增长了40%以上。
通过这个数字我们可以计算出,亿航智能每架飞行器的售价约为200万元。如果单个客户真的像承诺般,锁定几十架自动驾驶飞行器的订单,单价可能会稍为下降。
如果假设该公司拿到了政府的批文,每个季度在中国能销售40架飞行器,根据每架200万元的价格再加上15%的折扣的话,一个季度就有近7,000万元收入。这是该公司今年一季度收入的近四倍。不过,一切都取决于它是否能获得监管部门的批准。不过,未来的销售潜力由此可见一斑。
在其他指标方面,它继续处于亏损状态,其控制成本的能力仍然值得关注。该公司最近一个季度的运营费用总计9,150万元,高于上年同期的6,820万元,但不及上个季度的1.04亿元。
截至3月底,该公司拥有约2.18亿元现金,其中包括一季度从青岛一家政府实体获得的1,000万美元(7,100万元)投资。最新数字低于一年前的2.37亿元现金,不过亿航智能此前表示,该青岛实体准备在必要时再投资1,000万美元。
总而言之,亿航智能在该季度净亏损8,700万元,略高于上年同期的6,880万元。但是在调整基础上(通常剔除与员工股票薪酬相关的非现金成本),该公司的非国际会计准则(non-GAAP)净亏损缩窄至3,360万元,低于上年同期的4,090万元。
说到底,亿航智能相对较高的估值,似乎确实反映了一个事实,即它正在稳步实现其最终目标——生产具有商业可行性及巨大销售潜力的自动驾驶飞行器,特别是在旅游业。现在,该公司只需要拿到中国监管部门的批准,就能抵达终点线,而这几乎肯定会大幅提振其股价。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



