天味食品為香港火熱新股市場再添一味
菜譜式調料及火鍋調料製造商天味食品已申請赴港上市,致力成為中國龐大調味品市場的整合者
重點:
- 主打年輕消費者預拌調味料的四川天味食品,近日申請在港上市,
- 公司2022年至2024年收入年均增長約15%,但今年上半年出現收縮,公司歸因於農曆新年假期提前的影響
陽歌
在多數消費股缺乏亮點、估值平淡之際,調味品及香料製造商反而成為少數的例外。這些企業在經濟放緩時往往受惠,因為越來越多消費者減少外食、改為在家烹飪。生產菜譜式調料與火鍋調料的企業尤其佔優,迎合了重視便利、傾向簡化烹飪流程的年輕一代需求。
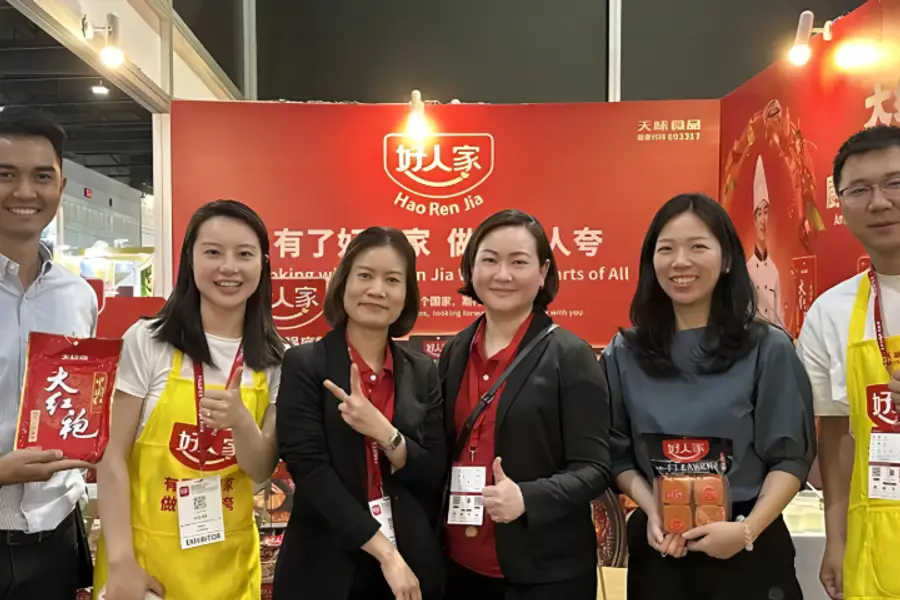
在這樣的市場氛圍下,四川天味食品集團股份有限公司(603317.SH)於上周向港交所遞交上市申請,期望憑藉其即煮菜譜調料與火鍋調料業務吸引投資者青睞,補充其在上海證券交易所的現有上市地位。此舉將使天味食品成為中國第二家同時在上海與香港兩地上市的主要調味品公司,僅次於今年6月於香港掛牌的海天味業(3288.HK;603288.SH)。
稍顯不利的是,海天味業的香港股票自上市至上周五,累計下跌約13%,與同期恒生指數上升約8%的走勢相反。然而,即使股價回落,海天味業的市盈率仍達24倍,而其上海A股的市盈率更高,約達32倍。相比之下,許多零售、餐飲與消費品製造商的市盈率,如今僅勉強維持在雙位數水平。
這樣的高估值近來已成為調味品類股票的共同特徵,隨著中國經濟增長放緩、消費者日益謹慎,這些公司反而因具備逆周期特性而受惠。天味食品在上海上市的股票目前市盈率約為24倍;另一家調味品企業千禾味業(603027.SH)則約為28倍;而提供居家火鍋食材的鍋圈(2517.HK),市盈率更高達30倍,顯示投資者對該板塊仍維持強烈信心。
這一類公司普遍以中國內需市場為核心,天味食品便是一個典型例子。公司表示,目前超過99%的收入來自中國境內。因此,天味選擇赴港申請第二上市的舉動顯得有些特別;畢竟多數已在滬深兩地上市,再赴港發行H股的企業,通常是為了提升國際知名度,並籌集資金以推進海外擴張。
天味食品在申請文件中提到海外擴張的潛力,並指公司產品目前已銷往中國以外50多個國家和地區。然而,多數中國調味品企業面臨的共同挑戰在於,其產品風味高度本土化、針對中國消費者口味而設計,因此通常只能在華人族群的市場銷售表現良好,在其他地區的滲透率仍然有限。
儘管如此,天味食品在國內市場仍具龐大增長空間。新一代消費者偏好正在轉變,他們傾向放棄傳統繁瑣的烹飪方式,轉而選擇可快速烹調的預拌調料包。此外,中國人對火鍋的熱愛依然強勁,不僅是外出就餐的主流選擇,家庭火鍋場景的普及也日益擴大。
天味食品的兩大核心產品為火鍋調料及菜譜式調料,後者涵蓋小龍蝦、魚類、香腸與臘肉等烹飪場景。申請文件引用的第三方資料指,中國火鍋調料市場規模於去年達269億元(約38億美元),預計未來五年年均增長率為9.1%;而菜譜式調料市場去年規模約216億元,未來五年預期年均增速將達12.5%,成長潛力強勁。
市場滲透率有限
推動此類產品快速增長的原因之一,是中國預拌調料市場滲透率仍相對較低。在中國,許多50歲以上的消費者仍偏好以傳統方式烹飪,使用如醬油、辣椒碎等基礎調味品自行調配。然而,年輕一代的消費者更重視便利性,逐漸成為中國調味品市場的主導購買力量,帶動預拌調料的普及與需求上升。
公司稱,複合調味料在美國、日本等成熟市場的滲透率,約為整體調味品市場的 54%,是中國25.4% 滲透率的一倍以上。因此,隨著中國市場逐步追趕這些成熟經濟體,仍有相當大的成長空間。
天味食品成立於2007年,2013年正式進入食品業務領域,並先後於2015年及2017年推出菜譜式調料產品及火鍋調料產品。近年公司積極透過併購擴張業務版圖,其中包括在2023年以9.19億元收購四川食萃食品有限公司55%股權,該公司主要服務餐飲業客戶;以及於去年以1.54億元收購杭州加點滋味科技有限公司64%股權,後者在線上銷售渠道方面具有明顯優勢。
這些舉措顯示,天味食品作為中國第四大複合調味料生產商,具備在高度分散的行業中成為整合者的潛力。
公司確實具備成為行業整合者的條件,畢竟其發源地四川以麻辣鮮香的「川菜」聞名,是中國最具代表性的地方菜系之一。
在經營層面上,公司的業務仍屬傳統產業類型。2022年至2024年間維持年均約15%的低雙位數增長,收入在2024年達34.5億元。不過,今年上半年收入按年下降6.2%,由上年同期的14.6億元降至13.7億元。公司將此歸因於農曆新年假期時間提前(2025年春節落在1月),而2024年則在2月。但值得注意的是,海天味業同樣受到假期時點影響,今年上半年仍錄得7.6%的收入增長。
天味食品的主要盈利來源為菜譜式調料業務,約佔公司總收入的三分之二;火鍋調料產品則構成其餘主要部分。公司的毛利率持續提升,從2022年的33.9% 上升至今年上半年的38%,與海天味業及千禾味業的水平大致相當。公司的盈利表現仍然穩健,但在2025年上半年,淨利潤按年下降25%至1.85億元,主要因為銷售與毛利率同時承壓所致。
總的來看,天味食品在當前經濟環境下仍屬相對穩健的投資目標,憑藉其聚焦家庭烹飪市場與預拌調味料這一高速成長類別,具備抗周期特性與長期成長潛力。若公司能持續推進策略性併購,進一步整合產業鏈,未來或有機會成長為類似美國味可美(MKC.US)與日本味之素(2802.T)般的全球調味品領導企業。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章