
證監會開綠燈 曹操出行IPO接近衝線
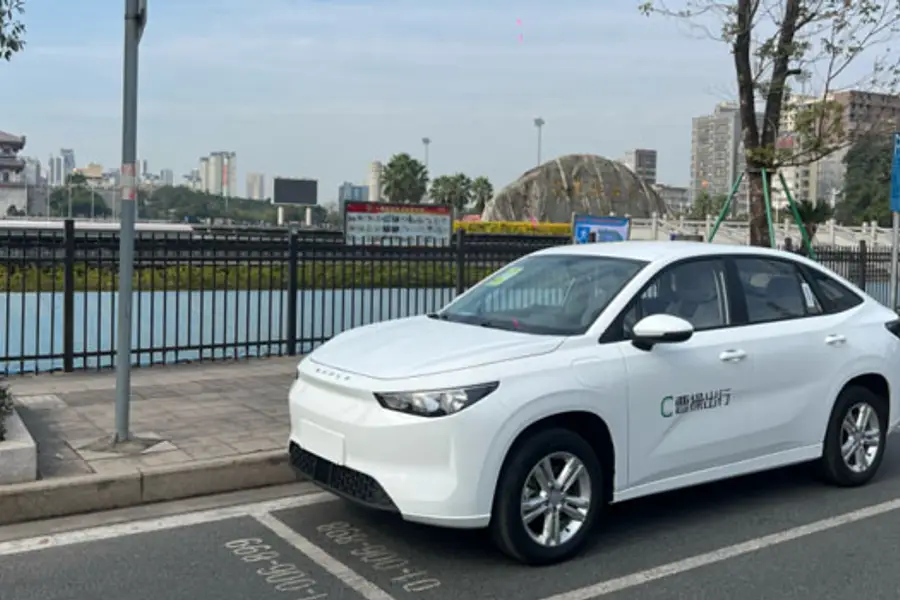
上周,在首次向港交所提交上市申請一年後,這家由吉利投資的網約車應用程序終於獲得中國證監會的境外上市許可
重點:
- 獲得中國證券監管機構的批准後,曹操出行耗時一年的港股上市計劃或即將完成
- 該公司去年上半年收入增長25%,超越競爭對手,在此期間它進軍32個新城市,業務版圖擴大逾60%
陽歌
汽車巨頭吉利一向在最新的駕駛科技與服務領域起步稍晚,但往往能憑借更雄厚的資源與執行力迅速迎頭趕上。這點在吉利對標Uber(UBER.US)打造的出行平台曹操出行有限公司身上或許會再次應驗。如今,其一度停滯的IPO計劃終於接近終點線。
曹操出行一年前首次向香港交易所提交上市申請但未能成功,後於去年10月重新提交申請。上週五,中國證監會終於批准了此次上市,清除了主要的監管障礙之一。現在,曹操出行須通過港交所的上市聆訊,此事可能在未來一兩個月內完成,這將為其最終上市鋪平道路。
屆時,曹操出行將加入一個日漸擁擠的賽道,與中國的上市同行一較高下,其中包括規模較小的嘀嗒出行(2559.HK)和如祺出行(9680.HK)。許多人認為,行業巨頭滴滴也可能會在不久的未來在香港上市,在2021年因未能通過必要的數據安全審查而在紐約短暫上市後,再次成為一家上市公司。
中等規模的中國投資銀行華泰國際、農銀國際和廣發證券(香港)為此次上市的保薦人,這表明其規模應該相對較大。彭博新聞社此前報道稱,此次上市或將籌集數億美元。
在中國擁擠的網約車行業,2015年成立的曹操出行相對而言是個新手。吉利創始人李書福持有84%的股份,這是其最大的競爭優勢之一。吉利是中國最成功的民營車企,旗下目前擁有一系列上市資產,從吉利汽車(0175.HK),到瑞典的沃爾沃(VOLCAR.US)、電動汽車製造商極氪(ZKR.US)、跑車製造商路特斯(LOT.US)和智能汽車技術開發商億咖通(ECX.US)。
曹操出行有別於競爭對手的地方在於越來越多地使用自己開發的定制車輛,由吉利旗下公司生產,再由曹操出行將其出售或租賃給司機。這種模式與出租車的方式類似,與多數平台讓司機自備車輛的做法不同。
「我們利用吉利體系內龐大的換電站及汽車維修店網絡,為司機造就巨大的成本優勢,從而提高他們的淨收入,」曹操出行在去年10月提交的最新版申請書中表示。「我們的定制車亦為司機優化了經濟性及駕駛體驗。」
雖然這一策略自2022年才啓動,但公司迅速加大投入。2023年,專用車輛佔其平台總交易金額(GTV)約五分之一,並於去年上半年進一步提升至26.4%。公司表示,該比例將持續上升,目標是最終為所有司機提供定制車輛。
聚合應用程序
曹操出行的另一個顯著特點是,它越來越多地使用聚合應用程序,這些應用程序整合了許多不同網約車服務平台的服務。這種應用程序在中國越來越常見,它降低了一些資源較少、無力自己開發應用程序的小公司的准入門檻。但這也導致許多小公司進入了市場,從而加劇了競爭。使用聚合應用程序還能降低營銷成本,因為大多數此類平台都由知名企業運營,如高德地圖和外賣餐飲巨頭美團。
曹操出行起初依賴自己的應用程序,但首次接入聚合應用程序不久後,業務便迅速向它們轉移。從那以後,通過聚合應用程序完成的網約車訂單比例,已從2018年的3.5%上升到2023年的30%。公司表示這一比例將繼續增長,預計到2028年達到訂單總量的一半左右。
公司指出,聚合應用程序的使用大幅降低了獲客成本,在GTV中的佔比從2021年的23.6%降至2023年的18.1%。
隨著基本商業模式的確定,曹操出行開始了積極的擴張。僅去年上半年,它就進入了32個新城市,截至去年6月,其業務覆蓋範圍擴大了60%以上,達到83個城市。這使得它在去年上半年實現了25%的營收增長,從一年前的49.4億元攀升至61.6億元(8.44億美元)。相比之下,滴滴去年全年的營收增長要慢得多,僅為7.5%,而如祺出行的營收增長了14%,嘀嗒出行的營收實際上還下降了3.4%。
快速增長也使得曹操出行的營銷費用佔營收的比例從2021年的7.1%上升到去年上半年的8.4%。在此期間,公司通過降低一般及行政費用和研發費用在營收中所佔的比例,部分抵消了這一增長。
這些努力幫助公司在2023年創下有史以來的首次毛利潤,去年上半年,其毛利潤從上年同期的1.65億元增至4.29億元,增長了一倍多。在此期間,公司毛利率從5.8%提高到7.0%,而隨著作為僅次於滴滴的第二大參與者地位更加鞏固,這個數字似乎還會繼續改善。然而,我們也應該注意到,曹操出行還有很多工作要做,因為上市文件顯示,該行業的頂級參與者(應該是指滴滴)在2023年控制了約75%的市場份額,而它的份額僅佔4.8%。
在估值方面,業內其他公司的估值倍數差異很大。像優步(Uber)和Grab(GRAB.US)這樣的頭部企業目前的市銷率(P/S)分別為3.7倍和5.9倍,而如祺出行和嘀嗒出行的市銷率則低得多,前者只有0.79倍和1.25倍。我們預計曹操出行應該能夠獲得更接近頭部企業的估值,市銷率或許在3倍左右,這將使其估值達到非常可觀的400億元。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
移卡海外交易飆升 盈利能否跟上?



