
证监会开绿灯 曹操出行IPO接近冲线
上周,在首次向港交所提交上市申请一年后,这家由吉利投资的网约车应用程序终于获得中国证监会的境外上市许可
重点:
- 获得中国证券监管机构的批准后,曹操出行耗时一年的港股上市计划或即将完成
- 该公司去年上半年收入增长25%,超越竞争对手,在此期间它进军32个新城市,业务版图扩大逾60%
阳歌
汽车巨头吉利一向在最新的驾驶科技与服务领域起步稍晚,但往往能凭借更雄厚的资源与执行力迅速迎头赶上。这点在吉利对标Uber(UBER.US)打造的出行平台曹操出行有限公司身上或许会再次应验。如今,其一度停滞的IPO计划终于接近终点线。
曹操出行一年前首次向香港交易所提交上市申请但未能成功,后于去年10月重新提交申请。上周五,中国证监会终于批准了此次上市,清除了主要的监管障碍之一。现在,曹操出行须通过港交所的上市聆讯,此事可能在未来一两个月内完成,这将为其最终上市铺平道路。
届时,曹操出行将加入一个日渐拥挤的赛道,与中国的上市同行一较高下,其中包括规模较小的嘀嗒出行(2559.HK)和如祺出行(9680.HK)。许多人认为,行业巨头滴滴也可能会在不久的未来在香港上市,在2021年因未能通过必要的数据安全审查而在纽约短暂上市后,再次成为一家上市公司。
中等规模的中国投资银行华泰国际、农银国际和广发证券(香港)为此次上市的保荐人,这表明其规模应该相对较大。彭博新闻社此前报道称,此次上市或将筹集数亿美元。
在中国拥挤的网约车行业,2015年成立的曹操出行相对而言是个新手。吉利创始人李书福持有84%的股份,这是其最大的竞争优势之一。吉利是中国最成功的民营车企,旗下目前拥有一系列上市资产,从吉利汽车(0175.HK),到瑞典的沃尔沃(VOLCAR.US)、电动汽车制造商极氪(ZKR.US)、跑车制造商路特斯(LOT.US)和智能汽车技术开发商亿咖通(ECX.US)。
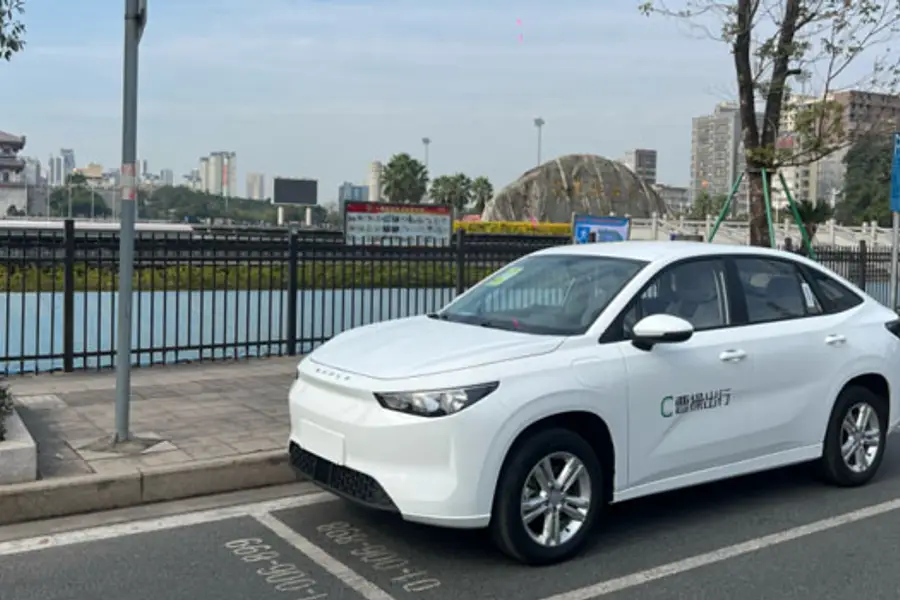
曹操出行有别于竞争对手的地方在于越来越多地使用自己开发的定制车辆,由吉利旗下公司生产,再由曹操出行将其出售或租赁给司机。这种模式与出租车的方式类似,与多数平台让司机自备车辆的做法不同。
“我们利用吉利体系内庞大的换电站及汽车维修店网络,为司机造就巨大的成本优势,从而提高他们的净收入,”曹操出行在去年10月提交的最新版申请书中表示。“我们的定制车亦为司机优化了经济性及驾驶体验。”
虽然这一策略自2022年才启动,但公司迅速加大投入。2023年,专用车辆占其平台总交易金额(GTV)约五分之一,并于去年上半年进一步提升至26.4%。公司表示,该比例将持续上升,目标是最终为所有司机提供定制车辆。
聚合应用程序
曹操出行的另一个显著特点是,它越来越多地使用聚合应用程序,这些应用程序整合了许多不同网约车服务平台的服务。这种应用程序在中国越来越常见,它降低了一些资源较少、无力自己开发应用程序的小公司的准入门槛。但这也导致许多小公司进入了市场,从而加剧了竞争。使用聚合应用程序还能降低营销成本,因为大多数此类平台都由知名企业运营,如高德地图和外卖餐饮巨头美团。
曹操出行起初依赖自己的应用程序,但首次接入聚合应用程序不久后,业务便迅速向它们转移。从那以后,通过聚合应用程序完成的网约车订单比例,已从2018年的3.5%上升到2023年的30%。公司表示这一比例将继续增长,预计到2028年达到订单总量的一半左右。
公司指出,聚合应用程序的使用大幅降低了获客成本,在GTV中的占比从2021年的23.6%降至2023年的18.1%。
随着基本商业模式的确定,曹操出行开始了积极的扩张。仅去年上半年,它就进入了32个新城市,截至去年6月,其业务覆盖范围扩大了60%以上,达到83个城市。这使得它在去年上半年实现了25%的营收增长,从一年前的49.4亿元攀升至61.6亿元(8.44亿美元)。相比之下,滴滴去年全年的营收增长要慢得多,仅为7.5%,而如祺出行的营收增长了14%,嘀嗒出行的营收实际上还下降了3.4%。
快速增长也使得曹操出行的营销费用占营收的比例从2021年的7.1%上升到去年上半年的8.4%。在此期间,公司通过降低一般及行政费用和研发费用在营收中所占的比例,部分抵消了这一增长。
这些努力帮助公司在2023年创下有史以来的首次毛利润,去年上半年,其毛利润从上年同期的1.65亿元增至4.29亿元,增长了一倍多。在此期间,公司毛利率从5.8%提高到7.0%,而随着作为仅次于滴滴的第二大参与者地位更加巩固,这个数字似乎还会继续改善。然而,我们也应该注意到,曹操出行还有很多工作要做,因为上市文件显示,该行业的顶级参与者(应该是指滴滴)在2023年控制了约75%的市场份额,而它的份额仅占4.8%。
在估值方面,业内其他公司的估值倍数差异很大。像优步(Uber)和Grab(GRAB.US)这样的头部企业目前的市销率(P/S)分别为3.7倍和5.9倍,而如祺出行和嘀嗒出行的市销率则低得多,前者只有0.79倍,后者为1.25倍。我们预计曹操出行应该能够获得更接近头部企业的估值,市销率或许在3倍左右,这将使其估值达到非常可观的400亿元。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场





