0116.HK
Chow Sang Sang forecasting a 40% decline in interim profit

金價持續上揚,金飾消費愈發低迷,周生生示警上半年少賺最多近四成

重點:

  • 公司上半年股東應佔溢利料按年減33.5%至39.5%
  • 上半年中國黃金首飾消費同比下降約27%

李世達

黃金價格上漲,鼓勵了不少黃金珠寶品牌借勢申上市,但黃金消費的節節衰退,也讓許多品牌業績大受衝擊。周生生集團國際有限公司(0116.HK)近日發布盈警,預期2024年上半年公司股東應佔溢利約為5億至5.5億港元間,較去年同期的8.3億港元減幅介乎33.5%至39.5%。這是珠寶金飾行業承壓的又一例證。

周生生表示,溢利減少主因是金價創下歷史新高及宏觀經濟條件的挑戰,導致消費疲弱,令珠寶及鐘錶零售收入下降;以及期間貴金屬借貸按市值重估取得未變現虧損,而去年同期的重估則取得未變現收益。

盈警公布當日恰逢亞洲股市大跌,具避險屬性的黃金類股股價上升。周生生股價在盈警後連續兩日上漲,升幅約4%。不過今年初以來,股價已跌去26.8%。

周生生於1934年在廣州創立,創始人周芳譜與周大福(1929.HK)創始人周至元,同樣來自廣東順德,但兩人並非親戚關係。周生生創立僅比周大福晚了五年,取名周生生,則源自《易經》中「周而復始,生生不息」的寓意。1973年,周生生在港股上市,是第一家在香港上市的珠寶行業公司,上市至今已超過50年。

截至2023年底,周生生在中國大陸及香港、澳門、台灣等地開設了977家分店,雖然數量上遠不及周大福、周六福或周大生等品牌,但周生生旗下分店全為自營,不走加盟這條路。公司營收主要來自黃金飾品與珠寶鐘錶零售,其中黃金飾品銷售佔零售銷售總額的79%,鑲嵌珠寶及鐘錶分別佔9%,其餘則為鉑金、K金飾品。

珠寶金飾行業集體受挫

事實上,盈利減少並非周生生一家。據行業龍頭周大福最新公布的季度報告,今年截至6月30日止的三個月,零售業績較去年同期下滑20%,位於中國大陸的同店銷售額下滑26.4%,香港澳門地區則下滑30.8%。

今年上半年,周大福已在全國關閉180家門店,約平均「一天關一家」。大量關店還有六福集團(0590.HK),今年以來中國大陸市場門店已減少108家。截至6月底止的第一個財政季度,六福整體零售額下滑18%,同店銷售額大跌34%。

金價上漲是業績受挫的主因之一。受地緣政治因素影響,黃金價格持續上漲。截至今年6月底,倫敦現貨金價每盎司2,330.9美元,較年初2,074.9美元上漲12.3%。下半年開始雖一度回落,但哈馬斯領導人7月31日在伊朗被暗殺,令中東局勢更加緊張,金價在8月初創下2,500美元歷史新高,目前持續在2,400美元徘徊。

上半年金飾消費降27%

金價維持高位,令黃金首飾需求受到衝擊。據中國黃金協會在7月底發布的半年報,2024年上半年,全國黃金消費量約523.8噸,與去年同期相比下降約5.6%,其中黃金首飾消費同比下降26.7%,但金條與金幣消費量同比卻增長46%。這顯示民眾對避險保值的需求高於消費的需求。

而在香港與澳門,雖然旅客量已較疫情期間大幅回升,但珠寶鐘錶等高價位零售商品銷售同樣大幅滑落。其中香港6月份珠寶首飾、鐘錶及名貴禮物的銷貨額按年下跌23.1%;澳門5月份鐘錶珠寶零售銷售額則按年大減34.9%。

據去年年報,中國內地為周生生主要市場,去年營業額約為158.3億港元,佔總營業額的63%;港澳地區則為89億元,約佔36%。其餘營業額來自台灣與其他地區。

今年上半年,中國社會消費品零售總額23萬億元,同比增長3.7%,但6月增速僅為2%,為2023年2月以來最低。在消費降級的大環境下,即使是有意投資黃金,也會選擇金塊、金條,使得金飾品牌利潤近一步下降。

金飾品牌的行業邏輯,其實就是賣黃金賺加工費。對消費者來說,多半分不清周大福、周六福、周生生、周大生的產品有何區別,但卻可能說得出Cartier、Dior或Tiffany設計風格有何不同。前者賣的是黃金,後者賣的其實是品牌。當金價高漲侵蝕利潤空間,前者就會很被動。

今年以來金飾品牌股價普遍下跌,周生生股價下跌超過26%,六福集團下跌27%,周大福更慘,跌去42.7%。市盈率方面,周生生市盈率為4.2倍,低於周大福的10.2倍與六福集團的5倍。而剛剛上市、號稱「古法打造黃金」的老鋪黃金(6181.HK),市盈率高達28.8倍,似乎已吸引了所有的目光。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

 China Resources Building Materials predicted a nine-month loss of up to $127 million

降本難追跌價 華潤建材虧損擴大

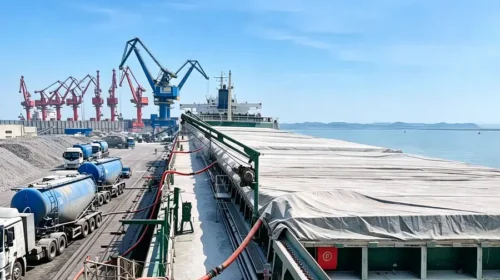
內地樓市需求疲弱,建材價格下跌、煤炭成本回升,華潤建材預計首九個月股東應佔虧損最高達8.5億元 重點: 華潤建材預計截至9月底止九個月股東應佔虧損7.5億至8.5億元人民幣,去年同期盈利3.31億元 水泥、混凝土和骨料售價下跌,煤炭成本上升;公司雖持續降本,仍未能抵銷價格壓力    李世達 水泥按噸賣,廠房、礦山和運輸網絡卻不能隨售價下跌而縮小。需求轉弱時,建材企業往往要降價爭取訂單,但生產和物流設施的成本仍須照常承擔。 華潤集團旗下建材業務平台華潤建材科技控股有限公司(1313.HK)本周發布最新盈警,預計截至9月底止九個月股東應佔虧損7.5億至8.5億元人民幣(下同),去年同期則盈利3.31億元。這次預警延續上半年已出現的虧損,反映建材價格下跌和成本壓力仍在侵蝕利潤。 壓力來自房地產市場。從地基到封頂,水泥、骨料和混凝土都是建築工程所需材料;新項目減少,建材需求也會轉弱。國家統計局數據顯示,今年首八個月全國房地產開發投資按年下降19.9%,上半年全國水泥產量減少約8%。工程量縮減,水泥廠和建材商便要爭取有限訂單,價格競爭隨之加劇。 華潤建材上半年收入按年減少15.4%至86.36億元,股東應佔虧損4.41億元,去年同期則盈利3.07億元。今年上半年毛利率由18.5%降至8.3%,顯示售價下跌正迅速壓縮每筆銷售可帶來的毛利。 去年樓市同樣疲弱,但水泥售價和煤炭成本的走勢較有利。去年上半年水泥平均售價按年上升3.8%,煤炭採購價則下降17.8%,公司毛利率由15%升至18.5%。今年上半年,水泥、混凝土和骨料售價按年下跌15.5%至18.6%,煤炭採購價反升5.9%。公司仍將水泥單位成本降低3.4%,但售價跌幅更大,毛利率遂降至8.3%。 2025年全年股東應佔盈利雖按年上升,收入和毛利卻分別下跌8.6%和7.3%。盈利增長亦受出售附屬公司收益增加、商譽減值減少等因素帶動,未能單憑全年盈利回升判斷核心業務已復甦。 混凝土業務可見銷量增長也難以抵銷跌價。上半年混凝土銷量增加15.7%,平均售價卻下跌18.6%。華潤建材賣出更多混凝土,收入仍受單價下跌拖累;水泥和骨料售價同樣下滑,三項主要產品都面對毛利收窄的壓力。 產能利用率也反映市場需求不足。上半年華潤建材水泥產能利用率為53.5%,混凝土為31.4%,兩者均低於去年同期。設備未能充分運轉,廠房、人員和維護開支仍須支付,單位產品分攤的固定成本因而增加。價格下跌與產能閒置,進一步擠壓利潤。 物流網絡助降本 華潤建材在華南經營水泥、骨料和混凝土業務,並利用西江水運及珠三角中轉碼頭配送產品。公司透過規劃雙向物流、發揮運輸規模優勢等方式控制物流成本,並探索新能源電車業務。對水泥等低單價、大運量產品而言,運輸效率會影響每噸產品的利潤;但運力和中轉設施仍要有足夠貨量支撐。當工程訂單減少,物流網絡帶來的成本優勢也難完全轉化為盈利。 公司近年亦尋找水泥以外的增長來源。2023年,華潤水泥控股更名為華潤建材科技,反映其業務版圖已涵蓋混凝土、骨料及新型建材,並希望發展成建材綜合企業。惟上半年水泥、混凝土和骨料仍佔收入逾九成,新業務暫未成為足以抵銷核心建材市場下行的盈利支柱。 股價在盈警前已走弱,年初至今約跌40%。盈警公布翌日,股價反彈約4.9%;單日回升尚不足以確認走勢反轉。估值方面,以10月13日股價0.96港元,對照公司6月底每股帳面淨資產人民幣6.30元,市帳率約0.13倍,低於安徽海螺水泥(0914.HK)的0.38倍,反映市場對其盈利能力和資產回報較審慎。 降本可以緩衝壓力,卻難以在訂單和價格未見起色時,帶動毛利實質回升。這也是市場難以重新聚焦華潤建材的原因。水泥、混凝土和骨料仍佔收入逾九成,新型建材尚未形成足以改變盈利結構的支撐;低至0.13倍的市帳率,也顯示投資者仍在觀望資產能否帶來穩定回報。要重新吸引市場目光,公司得先讓產品價格、產能利用率和毛利率出現持續改善,再證明新業務有能力逐步降低業績對傳統建材市場的依賴。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

收入暴跌 High Templar續尋新業務

曾經的中國金融科技借貸平台High Templar Tech Ltd.(HTT.US),目前正尋找新的商業模式,周三公佈2026年上半年收入同比暴跌73%,從去年同期的2,930萬元人民幣(下同)銳減至僅800萬元。公司還透露,因早年的業務活動,目前仍拖欠一筆數額可觀的稅款。 前身為趣店的High Templar表示,今年前六個月的收入來自澳洲的最後一英里配送業務。不過,該業務現已被正式關停。 截至6月底,公司賬上仍持有高達61.3億元的現金及受限現金。因而今年上半年錄得12.8億元的利息和投資收益。公司上半年實現利潤4.17億元,較去年同期的4.62億元有所下滑。 High Templar還表示,已接到總部所在地廈門稅務機關的通知,指過去兩家子公司的重組屬於應稅事件,公司目前仍拖欠相關稅款。但公司補充,董事長兼CEO羅敏預計很快將支付7.9億元款項。 財報發布後,High Templar股價在周三應聲下跌6.7%,今年以來已累計下挫45%。公司表示,目前正探索新的商業機遇,希望能發揮自身的技術專長與金融服務能力。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

AI開支增加 天立增收不增利

教育服務提供商天立國際控股有限公司(1773.HK)周四發盈警,預計截至8月底止年度收入約38億元(5.68億美元),按年增長5.9%;淨利約5.8億至6億元,下降7.4%至10.5%;經調整淨利約5.2億至5.4億元,下降12.3%至15.6%。 公司表示,拓展供應鏈產品帶動銷售收入增長,AI系列產品推廣及應用亦推動智慧教育服務收入增加。不過,AI質量中台研發、AI智學產品營銷,以及籌辦香港國際學校的開支增加,加上新增管理諮詢費用及應收款項信用減值虧損,拖累盈利。 天立國際周四低開,至中午休市報0.72港元,跌2.7%。該股今年以來累跌69.6%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

反應冷淡低位定價 傳音首開即脫腳

「非洲手機王」深圳傳音控股股份有限公司(2636.HK; 688036.SH)周四首日在香港掛牌,開市即跌近1%,之後股價續向下跌,中午收報33.8港元,較招股定價低4.3%。 傳音出售8,664.83萬股,每股招股價介乎35.3港元至38.8港元,最終只能以低位定價,公開發售僅超額3.46倍,國際配售超額更只得1.55倍。共有12位基石投資者,認購3,528.29萬股,佔發售股份的40.72%。 是次集資淨額29.68億港元,40%將用於AI相關技術研發、30%作營銷及品牌建設、20%用於加強移動互聯網服務與物聯網產品,餘下一成作一般營運資金。 按2025年的收入計,傳音在全球手機市場排名第八,市場份額為1.7%。公司收入主要透過經銷商銷售,截至今年4月底,在全球超過100個國家及地區擁有2,900多家經銷商。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏