
變身電動車充電公司 瑞思教育起死回生?
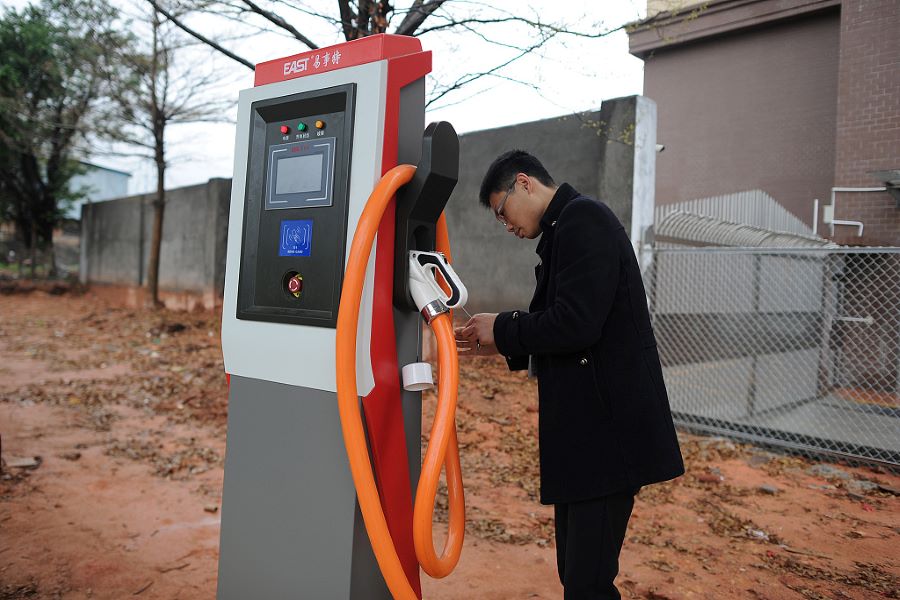
這家由貝恩資本支持、昔日的教育公司,通過反向併購能鏈旗下的電動汽車充電業務重獲新生,而後者也是貝恩資本投資的中國公司
重點:
- 與能鏈的電動汽車充電業務完成反向收購合併之後,原瑞思教育公司股價飆升
- 新公司能鏈智電提供軟體服務,説明中國越來越多的電動汽車車主更有效地利用國內龐大的充電網路
譚英
中國的課外輔導行業已經不復存在,對於該行業的公司來說,能夠在監管的扼殺之下起死回生似乎已不錯。雖然許多同行都已經倒閉,通過與能鏈公司旗下電動汽車充電服務的合併交易,由貝恩資本支持的瑞思教育(NAAS.US),從已經不復存在的英語教育服務行業切換到炙手可熱的電動汽車行業。作為一家物聯網(IoT)能源公司,能鏈同樣擁有貝恩資本的支持。
根據公司的新聞稿,6月10日,瑞思教育的名字正式在納斯達克謝幕,取而代之的是閃亮登場的能鏈智電(NaaS)。此舉觸發了一波上漲,當天早些時候,這家新公司的股價從1.43美元飆升至3.82美元。週二,該股票上漲至10.5美元的高位,回落後收於8.52美元。
兩者之間的橋樑是貝恩資本,該公司在瑞思教育身上押錯了賭注,但它對能鏈的投資可能相當明智。貝恩資本2013年以1.3億美元(8.7億元)收購了瑞思教育90%的股份,2017年後者在納斯達克上市之後持股60%。瑞思教育IPO時的年收入為1.489億美元,2015年之後曾經幾乎翻倍。
但在與能鏈智電合併時,瑞思自身的收入已經為零。
如此糟糕的結局並不是貝恩或瑞思的錯。在中國教育部決定取締整個商業教輔行業,並在去年7月宣佈想要繼續留在該行業的公司,必須註冊為非盈利機構且停止學科教育之後,瑞思教育的收入徹底瓦解。
該領域曾經的龍頭公司新東方教育(EDU.US; 9901.HK)目前正在直播雙語銷售課程。瑞思放棄了教育業務,如今通過與能鏈的反向收購交易,利用自己在納斯達克的空殼變現。如果新的實體表現良好,它的外殼將繼續存在下去。
貝恩資本也是能鏈的早期投資者,最近一次投資是在2021年3月,它領投了該公司2億美元的D輪融資。能鏈在過去兩年募集了9.76億美元,包括2022年1月的E輪融資。
在世界最大的電動汽車市場,能鏈是中國最大的電動汽車充電服務平台,它利用人工智慧和軟體即服務技術,將充電站運營商和司機連接起來。中國客戶2021年購買了340萬輛電動汽車,佔全球總量的52%。中國正在以極快的速度建設充電站,為龐大的電動汽車大軍提供電力,2020年公共充電樁約佔全球總量的62%,充電量也佔據同樣的比例。
能鏈CEO王陽表示,中國到2030年將有100萬電動汽車充電站,充電能力達到1,400億千瓦時。中國乘用車市場訊息聯席會的資料顯示,中國的電動汽車銷量今年預計將達到600萬輛,到2030年,電動汽車保有量將達到1億。
需要全面改革
中國電動汽車充電站市場雖然規模龐大,但或許正因為如此,它需要進行全面改革。約80%的市場是公共和專用充電站,其中大多數為政府實體和房地產開發商所有。司機必須下載多個應用程式才能使用不同的充電器,還要面對排長隊和尋找充電站的麻煩。王陽說:“無論是設備製造商、運營商、OEM、車主還是用戶,所有參與者都有痛點。作為協力廠商服務提供者,能鏈智電是行業的連接器,可為充電站製造商、運營商、最終用戶和OEM提供一站式服務。”
合併後,瑞思教育將持有該公司的少量股權,能鏈則持有多數股權。貝恩資本還將擁有重組後公司約16%的受益所有權,週二收盤後,公司市值15.6億美元。
今年2月有傳言稱,能鏈正考慮與摩根士丹利和中金公司合作,在香港進行公開募股,可能會籌資3億至4億美元。IPO可能仍在計畫中,因為與瑞思教育的合併只涉及能鏈的電動汽車充電資產,它至少還剩下六項其他業務。
能鏈成立於 2016 年,是能源價值鏈中的一家物聯網公司。該公司已成為中國汽車服務行業的重要參與者,通過旗下APP團油和快電,為中國 40 萬司機使用加油站充電樁和快速發展的獨立電動汽車基礎設施提供便利。
提交給美國證券交易委員會(SEC)的合併備案檔,只列出了能鏈電動汽車業務的收入,2021年為3.2億元。該公司去年淨虧損2.5億元。除了與瑞思教育的交易外,能鏈的網路聚合了全國1,700個城鎮的2.3萬個加油站,佔中國加油站總數的20%。
雖然能鏈智電是納斯達克上市的最新一家中國獨角獸公司,但根據其目前的估值,當前市場除了不可預測性之外,沒有什麼是確定的。與其他在美上市的中國公司一樣,它可能會因違反美國《外國公司問責法》而在未來面臨退市風險,儘管瑞思教育從未被正式列入越來越多可能被SEC退市的公司名單。
與此同時,這筆交易也讓人想起了本世紀頭十年末尋求赴美上市的中國公司掀起的反向收購熱潮。2010年,在財經刊物《巴倫週刊》曝光後,SEC對此展開了調查。通過與瑞思教育的合併,能鏈智電在紐約股市獲得了一席之地,而無需付出在全球最大資本市場進行IPO的高昂成本,也無需披露令人惱火的詳細資訊。
合併的載體是一家於2019年在香港註冊的空殼公司達達汽車,它與同城配送公司達達(DADA.US)無關。
人們對能鏈的創始人、前記者王陽和戴震知之甚少,根據網上的說法,後者擁有理學與文學雙學士學位,東北財經大學EMBA畢業。到目前為止,在新公司有限的資訊披露中,尚未見到兩人究竟是怎麼吸引到這麼多私募股權巨頭——從國有巨頭招商局資本和中金公司,小米(1810.HK)和蔚來汽車(NIO.US; 9866.HK)等企業,再到貝恩資本和Korea Investment Partners等國際風投基金。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


