
变身电动车充电公司 瑞思教育起死回生?
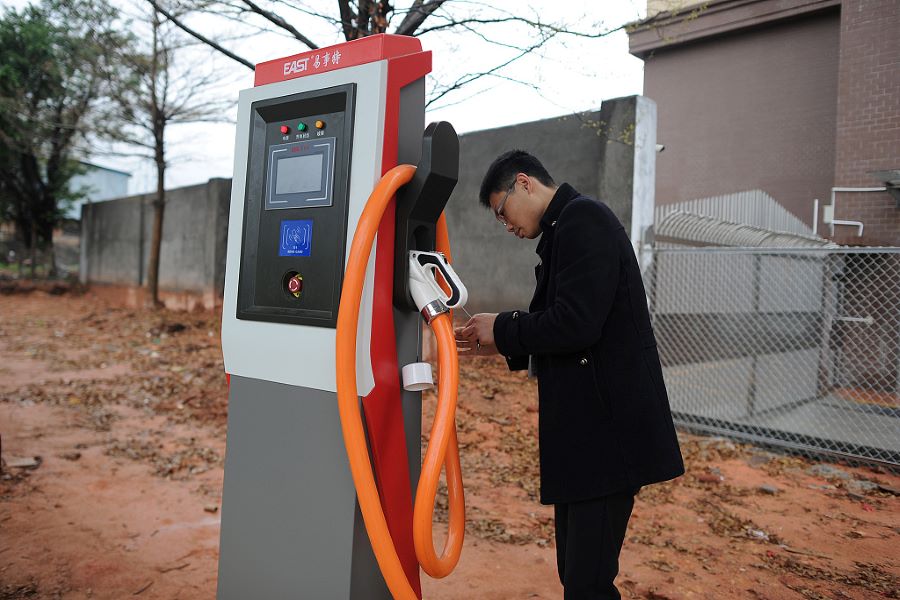
这家由贝恩资本支持、昔日的教育公司,通过反向并购能链旗下的电动汽车充电业务重获新生,而后者也是贝恩资本投资的中国公司
重点:
- 与能链的电动汽车充电业务完成反向收购合并之后,原瑞思教育公司股价飙升
- 新公司能链智电提供软件服务,帮助中国越来越多的电动汽车车主更有效地利用国内庞大的充电网络
谭英
中国的课外辅导行业已经不复存在,对于该行业的公司来说,能够在监管的扼杀之下起死回生似乎不赖。虽然许多同行都已经倒闭,通过与能链公司旗下电动汽车充电服务的合并交易,由贝恩资本支持的瑞思教育(NAAS.US),从已经不复存在的英语教育服务行业切换到炙手可热的电动汽车行业。作为一家物联网(IoT)能源公司,能链同样拥有贝恩资本的支持。
根据公司的新闻稿,6月10日,瑞思教育的名字正式在纳斯达克谢幕,取而代之的是闪亮登场的能链智电(NaaS)。此举触发了一波上涨,当天早些时候,这家新公司的股价从1.43美元飙升至3.82美元。周二,该股票上涨至10.5美元的高位,回落后收于8.52美元。
两者之间的桥梁是贝恩资本,该公司在瑞思教育身上押错了赌注,但它对能链的投资可能相当明智。贝恩资本2013年以1.3亿美元(8.7亿元)收购了瑞思教育90%的股份,2017年后者在纳斯达克上市之后持股60%。瑞思教育IPO时的年收入为1.489亿美元,2015年之后曾经几乎翻倍。
但在与能链智电合并时,瑞思自身的收入已经为零。
如此糟糕的结局并不是贝恩或瑞思的错。在中国教育部决定取締整个商业教辅行业,并在去年7月宣布想要继续留在该行业的公司,必须注册为非盈利机构且停止学科教育之后,瑞思教育的收入彻底瓦解。
该领域曾经的头部公司新东方教育(EDU.US; 9901.HK)目前正在直播双语销售课程。瑞思放弃了教育业务,如今通过与能链的反向收购交易,利用自己在纳斯达克的空壳变现。如果新的实体表现良好,它的外壳将继续存在下去。
贝恩资本也是能链的早期投资者,最近一次投资是在2021年3月,它领投了该公司2亿美元的D轮融资。能链在过去两年募集了9.76亿美元,包括2022年1月的E轮融资。
在世界最大的电动汽车市场,能链是中国最大的电动汽车充电服务平台,它利用人工智能和软件即服务技术,将充电站运营商和司机连接起来。中国客户2021年购买了340万辆电动汽车,占全球总量的52%。中国正在以极快的速度建设充电站,为庞大的电动汽车大军提供电力,2020年公共充电桩约占全球总量的62%,充电量也占据同样的比例。
能链CEO王阳表示,中国到2030年将有100万电动汽车充电站,充电能力达到1,400亿千瓦时。中国乘用车市场信息联席会的数据显示,中国的电动汽车销量今年预计将达到600万辆,到2030年,电动汽车保有量将达到1亿。
需要全面改革
中国电动汽车充电站市场虽然规模庞大,但或许正因为如此,它需要进行全面改革。约80%的市场是公共和专用充电站,其中大多数为政府实体和房地产开发商所有。司机必须下载多个应用程序才能使用不同的充电器,还要面对排长队和寻找充电站的麻烦。王阳说:“无论是设备制造商、运营商、OEM、车主还是用户,所有参与者都有痛点。作为第三方服务提供商,能链智电是行业的连接器,可为充电站制造商、运营商、最终用户和OEM提供一站式服务。”
合并后,瑞思教育将持有该公司的少量股权,能链则持有多数股权。贝恩资本还将拥有重组后公司约16%的受益所有权,周二收盘后,公司市值15.6亿美元。
今年2月有传言称,能链正考虑与摩根士丹利和中金公司合作,在香港进行公开募股,可能会筹资3亿至4亿美元。IPO可能仍在计划中,因为与瑞思教育的合并只涉及能链的电动汽车充电资产,它至少还剩下六项其他业务。
能链成立于 2016 年,是能源价值链中的一家物联网公司。该公司已成为中国汽车服务行业的重要参与者,通过旗下APP团油和快电,为中国 40 万司机使用加油站充电桩和快速发展的独立电动汽车基础设施提供便利。
提交给美国证券交易委员会(SEC)的合并备案文件,只列出了能链电动汽车业务的收入,2021年为3.2亿元。该公司去年净亏损2.5亿元。除了与瑞思教育的交易外,能链的网络聚合了全国1,700个城镇的2.3万个加油站,占中国加油站总数的20%。
虽然能链智电是纳斯达克上市的最新一家中国独角兽公司,但根据其目前的估值,当前市场除了不可预测性之外,没有什么是确定的。与其他在美上市的中国公司一样,它可能会因违反美国《外国公司问责法》而在未来面临退市风险,尽管瑞思教育从未被正式列入越来越多可能被SEC退市的公司名单。
与此同时,这笔交易也让人想起了本世纪头十年末寻求赴美上市的中国公司掀起的反向收购热潮。2010年,在财经刊物《巴伦周刊》曝光后,SEC对此展开了调查。通过与瑞思教育的合并,能链智电在纽约股市获得了一席之地,而无需付出在全球最大资本市场进行IPO的高昂成本,也无需披露令人恼火的详细信息。
合并的载体是一家于2019年在香港注册的空壳公司达达汽车,它与同城配送公司达达(DADA.US)无关。
人们对能链的创始人、前记者王阳和戴震知之甚少,根据网上的说法,后者拥有理学与文学双学士学位,东北财经大学EMBA毕业。到目前为止,在新公司有限的信息披露中,尚未见到两人究竟是怎么吸引到这么多私募股权巨头——从国有巨头招商局资本和中金公司,小米(1810.HK)和蔚来汽车(NIO.US; 9866.HK)等企业,再到贝恩资本和Korea Investment Partners等国际风投基金。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?


