Cotti runs coffee stores

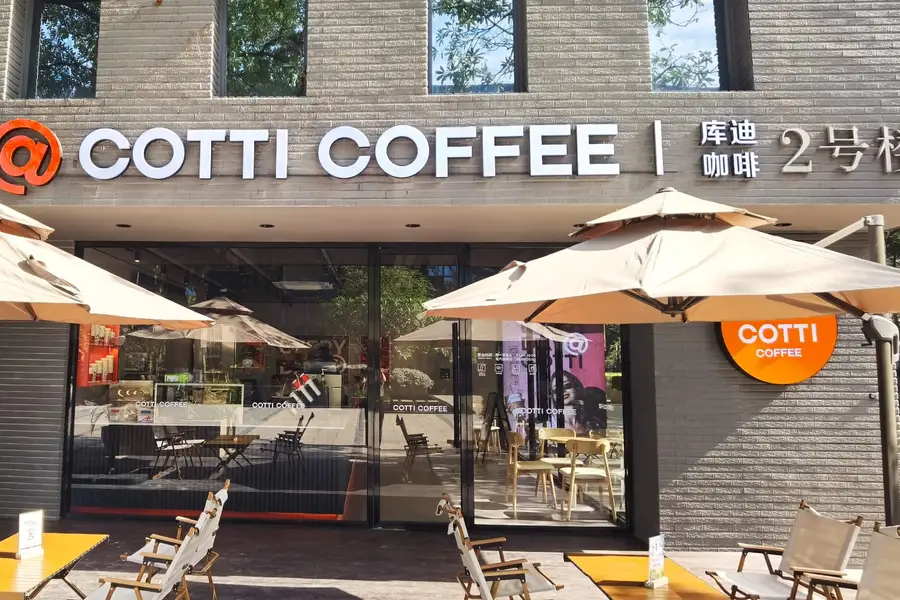
這家國內第二大咖啡連鎖企業去年高調宣稱,將在今年底前開設5萬家門店,如今聲勢已大幅減弱

重點:

  • 截至今年8月,庫迪咖啡僅擁有1.5萬家門店,距其今年底5萬家的目標相去甚遠
  • 今年早些時候,公司紐約首店開業之際,競爭對手瑞幸咖啡也同步入局

譚英

當中國流行文化試圖為現代企業的「你死我活」競爭策略尋找歷史注腳時,兩千年前的三國時代常被援引為參照。那段群雄逐鹿的歲月最終在西晉實現大一統,但前提是經歷多輪慘烈的混戰。

隨著中國咖啡戰火蔓延海外,國內兩大領軍者瑞幸咖啡(LKNCY.US)與庫迪咖啡正將戰局推向全球。即便如此,主戰場仍在中國本土,這裡不僅要迎戰星巴克(SBUX.US)等國際巨頭,更需直面數十家海內外對手。

儘管今年初進軍紐約的營銷聲勢浩大,但在這場對陣瑞幸與星巴克的現代「三國之戰」中,庫迪咖啡顯露後勁不足之勢。

庫迪與瑞幸在紐約的首店幾乎同期開業,前者5月登陸布魯克林及唐人街,本月再布點中城區;後者6月在中城開出兩家美國首店。雙方均迅速摒棄國內9.9元(約合1.4美元)的低價策略,轉為採用3.5至7美元的星巴克式定價。

今年7月,美國總統特朗普對全球最大咖啡出口國巴西加徵50%關稅,導致美國咖啡價格飆升,兩家企業似乎不以為意。但深層次看,兩大咖啡新銳的真正戰場在中國及更靠近本土的亞洲,星巴克等西方連鎖品牌在此並無主場優勢。

據研究公司Grand View Horizon數據,2024年東南亞、東亞及南亞咖啡市場規模高達642億美元(含中國市場30億美元),預計2025至2030年年均增長率達6.2%。這使得亞太市場幾乎與美國676億美元體量持平,後者同期年均增速預計僅為5.2%。

誠然,在中國家喻戶曉的古典名著《三國演義》劇情正被復刻,亞洲其他地區正快速成為這場現代咖啡「三國之戰」的新主戰場。

兩大品牌均以亞洲市場開啓出海征程。瑞幸2023年在新加坡開出首家海外門店,目前在當地門店超60家;成立一年後,庫迪2023年11月即在中國香港佈局,次月迅速進軍泰國及馬來西亞,門店遍及韓國、印尼、日本、越南、菲律賓、新加坡、加拿大。

5萬分店勢難達標

作為市場後來者,庫迪在國內尤其處於相對劣勢。但在全球舞台,雙方競爭態勢更趨均衡,庫迪的海外拓展速度已先行於對手。

憑借強勁增長,瑞幸已成資本寵兒,這主要受益於其疾速擴張。最新財報顯示,公司第二季度營收同比飆升47.1%至124億元(合17億美元),淨利潤同比勁增43.6%至12.5億元。其門店總數超2.6萬家,絕大多數位於中國。

橫向對比,星巴克全球門店3.2萬家,6月底中國門店數達7,828家。但這家總部位於西雅圖的巨頭正進行美國業務重組,且與中國當前精打細算的消費群體脫節,使其在最新版咖啡「三國之戰」中基本處於觀望狀態。

與此同時,庫迪先前的擴張計劃也遭遇困境。2024年,公司宣布計劃在今年底,大約在其開業的同一時點,運營5萬家門店。成立僅兩年,庫迪2024年10月便開出第10,000家門店,展現迅猛勢頭。

不過,官網顯示,截至2025年8月,庫迪全球28國門店僅達1.5萬家。更有媒體披露,其中3,000家門店至年中仍未開業。即便這些門店全部運營,總量仍不及其承諾的2025年底目標的三分之一。除紐約開店等零星宣傳,公司近期的推廣活動已較首年明顯減弱。

陸正耀、錢治亞兩位瑞幸前聯合創始人,因涉嫌主導數千萬美元銷售造假醜聞離職後,2022年10月創辦庫迪。據悉,這段「黑歷史」令該公司當前激進的擴張計劃融資受阻。

重資產佈局或是庫迪早期信心來源。去年11月,首席戰略官李穎波在行業會議上透露,公司在安徽建成中國最大咖啡烘焙基地,年加工產能4.5萬噸。瑞幸2024年也在臨近上海的的崑山市,投產年烘焙量3萬噸的工廠。

作為非上市公司,庫迪僅零星透露財務狀況。公司宣稱今年4月聯合外賣新軍京東推出配送補貼,活動期間訂單量破億杯。據內部會議消息,陸正耀表示超過90%標準店型中,淨利潤逾1萬元。

李穎波在近期加盟商會議上披露,5月單店月均經營現金流達2.7萬至2.8萬元,同比增40%。自2月起,庫迪力推便利店式新加盟模式,同時售賣冰淇淋、方便面、瓶裝飲料、熱食及盒裝簡餐,以此區別於星巴克、瑞幸的傳統咖啡專營形態,並宣佈將在第三方超市設咖啡吧台。

值得注意的是,面對價格戰壓力,瑞幸過去一年悄然提價以遏制毛利率下滑。但庫迪釋放持久戰信號,其與非洲生產商簽訂長期供應合約。星巴克持續進行的中國業務轉型更賦予這幕現代「三國之戰」變局新注腳,預示咖啡戰終局來臨前,必將經歷更多峰回·路轉的劇情演進。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

新產品放量 晶合集成第三季收入增近兩成

晶圓代工企業合肥晶合集成電路股份有限公司(2249.HK; 688249.SH)周一公布,截至9月底止第三季度收入按年增長19.57%至32.52億元(5.33億美元),歸屬公司擁有人淨利潤增長5.23%至2.29億元。公司表示,收入上升主要由產品銷量增加帶動。 期內毛利增長38.94%至8.28億元,毛利率由去年同期的21.91%升至25.46%,公司稱新產品銷量增加帶來的規模效應有所體現。按產品劃分,顯示驅動晶片(DDIC)晶圓代工收入為18.4億元,佔總收入56.58%;圖像感測晶片(CIS)收入為8.7億元,佔26.75%。 公司預計,第四季度收入介乎32億至34億元,毛利率約為20%至24%,較第三季度的25.46%有所回落。 晶合集成港股周二高開,至中午休市報19.22港元,升7.49%,較7月港股上市發行價32.3港元低40.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
51World does driver simulation

搭上英偉達自駕計劃 五一視界尋求收入突破

公司獲納入英偉達駕駛模擬計劃,股價隨之上漲30%;快速增長的模擬仿真業務有望超越較早開展的數字孿生業務 重點: 英偉達將五一視界旗下模擬仿真附屬公司納入自動駕駛安全計劃,延續雙方3月宣布的合作 模擬仿真服務收入增長逾六倍,佔公司今年上半年收入的41%,有望成為其最大收入來源   胡鳴鶴 2015年,擁有多年房地產及資產管理經驗的李熠創立北京五一視界數字孿生科技股份有限公司(6651.HK)時,對運用科技開展業務仍是新手。他將令自己著迷的虛擬現實技術與房地產背景結合,向開發商提供尚未建成住宅的虛擬參觀服務。10年後,他的公司再次面臨考驗:如何將令人矚目的技術轉化為付費業務。 五一視界上周獲得當今科技界最炙手可熱的企業之一肯定。英偉達將五一視界旗下附屬公司51Sim納入一項新計劃,協助汽車製造商評估自動駕駛軟件的安全性。消息公布後翌日,五一視界股價大漲30%,投資者對公司獲得這家科技巨頭認可表示歡迎。不過,五一視界仍在虧損,這份認可能否帶來更多收入,仍有待觀察。 李熠曾表示,虛擬房產業務支撐公司度過創業初期。但他在1月接受訪問時承認,房地產市場長期低迷令這項業務受壓,要找到另一個類似的應用場景也更加困難。咏竹坊上一次分析五一視界,是在公司去年12月上市之前,當時焦點集中於其「克隆地球」的雄心及不斷擴大的虧損。此後,公司已發生不少變化。 從住宅走向機器 虛擬住宅與英偉達此次公告核心的自動駕駛業務,看似風馬牛不相及,實際上卻有相通之處。兩者都需要利用電腦建立實體環境模型,供規劃、測試或管理新產品及服務之用。 五一視界將最初的建模業務從房地產延伸至城市、工業設施及水利系統。公司的遠大目標是「地球克隆計劃」,為整個地球建立數字模型。但要維持收入,公司仍需要駕駛模擬等更貼近日常需求的實際應用。 駕駛模擬對五一視界而言並非新業務。公司自2017年起已經涉足該領域,讓汽車製造商在虛擬道路環境中測試軟件表現,包括難以在真實道路上安全重現的危險或特殊交通情況。 五一視界的駕駛模擬業務在10月之前已與英偉達合作。今年3月,這家美國晶片製造商將五一視界列為整合其技術的企業之一,該技術可將真實世界場景重建為數字環境。10月的公告則將雙方合作延伸至安全測試。 英偉達的Halos SAFE框架結合模擬仿真、實車測試及監測,協助車企收集駕駛軟件表現的相關證據。五一視界表示,旗下51Sim將推動模擬工具與該流程對接,並稱51Sim是SAFE生態中唯一的中國參與者。 五一視界表示,加入SAFE有望擴大公司為國內外車企提供的安全測試業務。中國市場相當重要,因為這個五一視界的本土市場在智能汽車技術方面處於全球領先地位。海外機會也可能同樣重要。今年上半年,中國以外客戶貢獻的收入佔公司總收入不足2%。英偉達的認可可能有助五一視界爭取原本對與中國夥伴合作持審慎態度的國際客戶。 增長伴隨成本 已有跡象顯示,客戶正增加購買五一視界更廣泛的模擬仿真工具。這項業務是公司的兩大主要業務之一,今年上半年收入大增545%,但最新六個月的收入仍只有5,120萬元人民幣(下同),規模相對有限。不過,該業務佔總收入的比例已由去年同期的14.8%升至41.4%。 除駕駛應用外,模擬仿真業務可能亦包括兩款機器人產品,兩者的最新版本於8月發布。其中AperData結合攝錄設備與軟件,讓工作人員在執行任務時佩戴或手持設備拍攝,再將影像轉化為訓練機器人的數據。另一款產品AperOne則協助客戶在真實環境中訓練、測試及操作機器人。 與此同時,公司較早開展、服務城市及工業客戶的數字孿生業務,仍是最大的收入來源。今年上半年,該業務收入亦穩健增長65%至7,230萬元,佔總收入58.5%。 相比公司重現整個地球的遠大目標——其商業應用或許較有限——收入結構的變化為投資者提供了一個更具體的理由,持續關注五一視界。 在模擬仿真業務強勁增長帶動下,五一視界今年上半年收入由去年同期的5,380萬元增至1.237億元,增幅超過一倍。同期,淨虧損由9,400萬元收窄至7,010萬元,毛利率亦由41.1%升至44.8%。但研發開支增長80%至5,430萬元,抵消了收入增長帶來的大部分收益。 五一視界上市10個月以來,投資者經歷了股價大幅波動。受英偉達消息刺激上漲後,股價已是招股價的兩倍多,卻不足6月歷史高位的一半。公司趁股價高企,於7月籌集3.945億港元新資金,進一步增加現金儲備;截至今年中,其現金儲備為6.56億元。 年底考驗 公司與機器人相關的訂單進展,可能成為衡量其商業化進度的下一項指標。五一視界上月表示,AperData及AperOne的合計訂單超過2億元,高於公司整個上半年的收入,並預計其中逾90%將於2026年內交付。 這個交付時間令公司下一份全年業績尤其重要。根據公司此前披露的資料計算,五一視界去年3.478億元收入中,有84.5%來自下半年。因此,將上半年收入簡單乘以二,並不能有效推算全年表現。 2026年全年業績通常會於翌年3月公布,屆時投資者應能更清楚看到新機器人業務對收入的貢獻,以及公司能否在不影響研發投入的情況下,透過收入增長收窄虧損。 李熠早期的虛擬現實業務之所以成功,是因為找到了真正願意付費的客戶。英偉達的認可可能幫助五一視界再次做到這一點,吸引更多車企成為客戶。因此,投資者將密切關注五一視界的模擬仿真業務在今年下半年能否繼續快速增長,進而超越較早開展的數字孿生業務,成為公司最大的收入來源。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

李寧第三季度零售流水下跌

運動服生產商李寧有限公司(2331.HK)周一公布第三季度的運營狀況,截至九月底止,不包括李寧YOUNG的銷售點零售流水按年錄得低單位數下降。其中線下渠道錄得中單位數下降,電子商務虛擬店鋪業務則有高單位數增長。 不包括李寧YOUNG的銷售點數量達6,099個,其中零售業務淨減少61個,批發業務淨增加69個,即年初至今淨增加八個。 不過,中國李寧YOUNG的銷售點數量共計1,491個,較上季末淨減少25個,年初至今淨減少27個。 李寧周二開市升3.3%報13.26港元,公司股價較過去一年高位跌逾四成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
GCL plans to acquire lithium battery material assets, poised to build a second growth engine

協鑫擬購鋰電材料資產 勢打造第二增長引擎

協鑫計劃向大股東旗下收購協鑫鋰電近82%股權,計劃以現金及發行股份方式支付 重點: 協鑫計劃25億收購電池正極材料業務 上半年虧損擴大   白芯蕊 人工智能缺電問題已是公開的秘密,光伏配置儲能電池亦是近年大勢所趨,主攻上游多晶硅產業的協鑫科技控股有限公司(3800.HK),近日宣布向大股東旗下的協鑫集團,計劃收購四川協鑫鋰電科技(下稱協鑫鋰電)近82%股權,代價初步估計約25億元,以擴大磷酸鐵鋰材料業務。 根據公告,收購協鑫鋰電的25億元中, 6.5億元以現金支付,餘下18.5億元會以代價股份支付。值得留意是協鑫集團屬協鑫科技主席朱共山及其家族的關連人士,因此本次屬關連交易。 降低對硅依賴 至於協鑫鋰電主要在內地從事新能源電池用磷酸鐵鋰正極材料研發、生產、銷售及服務,目前公司一期生產設施佔地約355畝,總建築面積約15.6萬平方米,年產磷酸鐵鋰12萬噸。協鑫科技表明,交易可使公司拓展至磷酸鐵鋰正極材料領域,降低對多晶硅及硅片產品價格周期依賴,提升盈利穩定性。 簡單介紹磷酸鐵鋰材料,化學代號是LiFePO₄,主要作為鋰離子電池正極材料使用,在能量密度方面,擁有極出色穩定性,在充放電的循環過程中,不但能延長電池使用壽命,連帶電池安全性能也比同類產品優秀,令電池不容易發生起火及爆炸,因此廣泛用於磷酸鐵鋰電池(簡稱LFP)。 美國能源部報告便曾指出,按每次電量使用80%標準,磷酸鐵鋰電池壽命通常可達到3,000至6,000次,為鉛酸電池(500 至1,500次)的3至8倍。反映磷酸鐵鋰電池反覆充放電中更為耐用。 另一方面,磷酸鐵鋰不含任何重金屬成分,在生產和使用過程中更環保,同時LFP電池平均價格比三元鋰電池低逾40%,因此對企業來講,意味在大規模部署或長期運作下,LFP電池能有效降低初期投入成本,故LFP電池通常用於可再生能源併網、太陽能儲能、電網調頻及備用供電場景。 多元產品戰略 其實協鑫科技早於今年5月中已公布整體戰略轉型規劃,從「顆粒矽單項冠軍」,轉至「全球化多產品新能源材料平台」,實現跨越式轉型,確立以「硅、鋰、碳」為核心,延伸至新能源前沿材料的多元產品矩陣。 不過,在此計劃收購前,協鑫科技已擁有磷酸鐵鋰,據中期業績稱,透過持有30%股權的樂山鑫能,已建成20萬噸磷酸鐵鋰產能。公司亦已透露,正極材料項目已在6月投產兼出貨,含稅平均售價為每噸60,320元,投產後已實現盈利,更估計10月底可達到滿產狀態。 儘管協鑫科技透過合營持有的磷酸鐵鋰業務已有盈利,配合計劃向大股東收購的協鑫鋰電,有望放大協同效益,但要留意協鑫科技仍是以上游光伏產品多晶硅為主業,在多晶矽價格偏弱下,集團上半年收入57.8億元,按年僅微升0.7%,當中光伏材料業務收入57.31億元,按年微升1.2%,但上半年整體虧損達20.8億元,按年擴大17.1%。 雖然8月初多家中國多晶硅龍頭企業,聯合倡議落實不得低於成本銷售產品,同時亦自願主動削減落後產能,在政策約束和行業自律推動下,據交銀國際9月1日報告稱,協鑫科技每噸多晶硅售價已由3.1萬元,升至4至4.3萬元,但未來仍要關注多晶硅價格能否進一步回升,一旦升勢放慢,協鑫科技明年業績依然嚴峻,未必能輕易止血。 總括而言,協鑫科技擬收購協鑫鋰電,展現出其從傳統多晶硅向「硅鋰碳」新能源材料平台轉型的決心。引入磷酸鐵鋰業務,不僅能發揮產業鏈協同效應,更有助降低對光伏單一產品的依賴。然而,在多晶硅價格仍未全面回暖、上半年虧損擴大的背景下,新業務能否成為集團扭虧為盈的救命稻草,仍需取決於未來的整合成效與市場供求變化。 欲訂閱咏竹坊每周免費通訊,請點擊這裏