這家高端茶飲營運商在最近的資料中突出了聽上去更像中文的名字“Naixue”,似乎是為了淡化之前看上去像日本品牌的做法

重點:

  • 高端茶飲連鎖店Nayuki(奈雪的茶)已經悄悄開始把自己的名字改成聽上去更像中文的“Naixue”,似乎是想淡化與日本的關連
  • 不久之前,另外兩個國內品牌也是因為讓人聯想到日本而遭到中國民族主義者攻擊

陽歌

奈雪の茶還是奈雪的茶?

這個問題最近在高端茶飲界引發討論,因為中國排名領前的一家奶茶連鎖似乎正在應對圍繞其名字而產生的身份危機。這只是說說笑,因為顯然奈雪的茶控股有限公司(2150.HK)對於改名一事是有考慮的,雖然它並未對此發佈公告。

就本案來說,名字問題不是小事。Nayuki聽上去確實像日語,該公司當初選這個名字,也幾乎可以肯定是為了讓消費者認為它是一個日本品牌,因為人們往往認為日本品牌的品質更好。而相比之下,Naixue只是該公司中文名的拼音拼寫。

那麼,Nayuki,或者說Naixue,為什麼要這麼低調地進行這麼重大的調整?答案可能和政治有關,在中國的商業領域,政治始終如影隨形。在這方面,至少另外兩家知名中國公司今年較早前因為同樣試圖和日本產生關聯,而遭到中國民族主義者攻擊。

因此,奈雪此舉似乎意在避免引起類似爭議。假設改名一事屬實,奈雪想保持低調,以避免引起對其假冒東洋品牌的「誤導」之舉的關注,也是可以理解的。我們應該肯定該公司採取了這麼積極主動的措施,因為我們往往看到的是,許多中國公司對這種可能會帶來麻煩的跡象不予理會,直到危機爆發,屆時便一切已經太遲。

言歸正傳,接下來我們回顧一下事情的來龍去脈,以及促使奈雪作出這個舉動的其他一些案例。最近該公司的股票其實漲了很多,自10月底以來大漲77%。儘管這個升幅不太可能都是因為與它改名有關,但至少其中一部分代表了投資者支持該公司的這個主動行動。

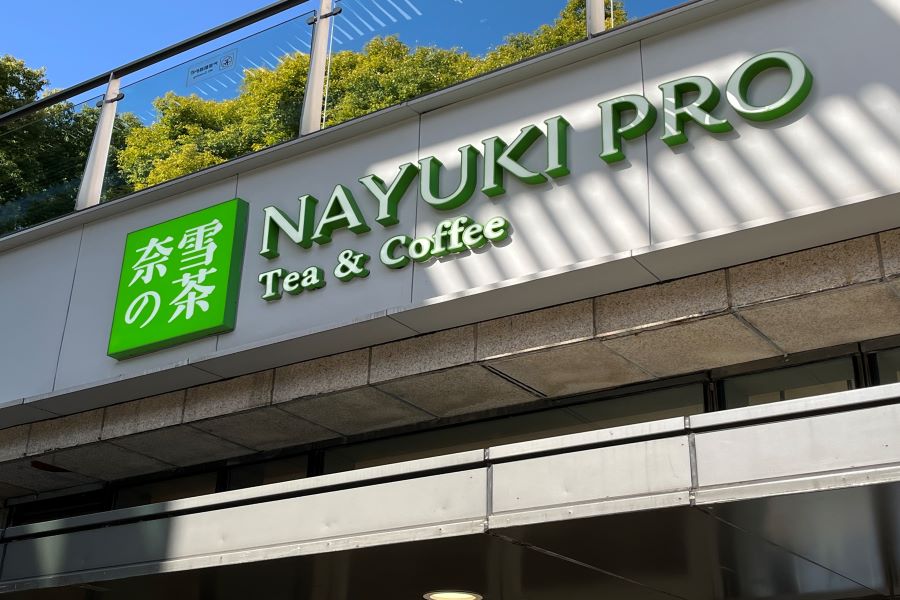
改名一事在上月底引起了公眾的關注,當時,南寧有人注意到,當地的一家奈雪門店把拼音名字改成了“Naixue”,還把中文名字裏一個花哨的日語符號去掉了,換成了對應的中文。此人把新招牌的照片發布在備受歡迎的社交平台小紅書上,引發大眾討論。

一篇媒體報道稱,奈雪的代表對此事不予置評。該公司的微博帳號現在也正式標明了那個漢字,而不是之前那個日文字。

該公司官方證券市場公告上的標識,也暗示幕後有情況發生。雖然英文沿用了Nayuki這個名字,10月21日發佈的第三季業務更新用的還是那個日文字,但到了本周宣佈出資5.25億元收購競爭對手樂樂茶44%的股份時,提交文件用的已經是那個漢字了。

逐步改名

媒體報道稱,奈雪的茶改名工作正在全國近千家門店逐步鋪開。在詠竹坊的總部所在地上海,我們特意去看了一家店,發現它仍在使用之前的日式名稱,這可能表明新名字首先在較小的市場推出,最後才會進入上海這樣的大城市。畢竟,在上海這樣的重要市場,聯想到日本恐怕更為重要。在上海,人們的確愛把日本產品與高品質聯繫在一起,而在較小的市場則不然。

公司的官網網址已經改成了naixue.com,但英文主頁還是用的na-yuki.com。所有這些似乎都表明,改名工作可能正在進行中,至少在某些層面上是這樣,雖然它出於某些目的,也保留了舊的版本。

在我們之前提到的兩宗事件後,以目前的氣候環境,這種轉變看來是出於謹慎的需要。第一宗事件發生在7月下旬,涉及名創優品(MNSO.US; 9896.HK)連鎖店。我們經常取笑這家公司是無印良品和優衣庫等日本著名商店的山寨品,而且該連鎖店的標識中也使用了一個看起來像日本字的元素。

該公司的西班牙Instagram帳戶出現一個日本藝伎公仔後,引發了軒然大波。一些網上的中國民族主義者很快就指出,這個公仔實際上穿的是傳統的中式旗袍,並非日本服裝,更不是什麼日本藝妓。這引發了人們對名創優品偽裝成日本品牌的更多關注,該公司的股票在它道歉並承諾採取「糾正措施」之前,受到了相當大的打擊。

第二宗事件發生在10月,當時運動服裝品牌李寧(2331.HK)在冬季系列的帽子設計上被人抽秤,網上的民族主義者說帽子的式樣看起來像「二戰」期間日本戰鬥機飛行員戴的帽子。那起事件也打擊了李寧的股價,值得注意的是,李寧是中國最早的奧運會體操金牌獲得者之一,而他本人也是民族自豪感的象徵。

鑑於這種遭受民族主義攻擊的風險,奈雪的茶通過改用中文名字,來降低受到此類攻擊的可能性,也就不足為奇了。而它採取的低調改名做法,也是可以理解的,因為該公司最不想做的事情就是讓人們注意到它之前的日本元素。

我們注意到,奈雪的茶股價最近上漲,在一定程度上可能是因為改名的緣故。但即便上漲了,與同行相比,估值仍然相對偏低。它目前的市盈率只有13倍,而國內競爭對手香飄飄(603711.SH)和瑞幸(LKNCY.US)的市盈率要高得多,分別為54倍和33倍,全球咖啡巨頭星巴克(SBUX.US)的市盈率則為36倍。

欲訂閱詠竹坊每週免費通訊,請點擊這裏

新聞

關稅及通脹影響 裕元首三季收入下降

鞋履製造商裕元工業(集團)有限公司(0551.HK)周四表示,受關稅不確定性及通脹風險影響,客戶態度變得更謹慎。2026年前9個月,收入由上年同期的60.2億美元降至58.9億美元,同比下降2.1%。降幅與上半年基本持平,當時公司收入同比下滑2.2%。 前9個月,公司戶外及運動鞋部門收入同比下降4.3%至31.6億美元,佔總收入的53.7%;休閒鞋部門銷售額下滑3.4%至6.26億美元,佔比10.6%;寶勝的銷售額則增長1.8%至18.2億美元,佔比30.9%。 前9個月,公司利潤同比下降44%,由上年同期的2.97億美元降至1.67億美元。 今年以來,裕元股價已累計下跌約15%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

首四月淨利翻30倍 宏芯宇首掛半日持平

存儲器製造商深圳宏芯宇電子股份有限公司(2681.HK)周四在港交所掛牌上市,早盤低開高走,至中午休市報72.80港元,轉跌0.04%,較發行價幾乎無漲跌。 公司公布,此次全球發售1,471.72萬股,每股定價72.83港元,接近72.29至82.9港元招股範圍下限,淨集資9.935億港元(1.27億美元)。香港公開發售獲超購1.37倍,國際發售獲1.45倍認購。基石投資者包括傳音國際、江波龍投資等七名投資者。 宏芯宇主要供應嵌入式存儲、固態硬盤及DRAM等產品,按2025年收入計,為全球第五大獨立存儲器廠商。今年首四個月收入按年增185.7%至80.1億元,淨利潤增約30.2倍至38.4億元。 公司表示,集資所得約40%用於存儲產品開發及商業化,35%投入主控芯片研發及迭代,15%提升晶圓及主控芯片驗證與測試能力,其餘用作營運資金及一般公司用途。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

低位定價 一微科技首開即爆升

機器人技術平台珠海一微科技股份有限公司(2065.HK)周四在香港掛牌,開市即升37.6%至13.62港元,之後股價持續上升,中午收市報17.92元,升81%。 一微科技出售7,168.7萬股,每股招股價介乎9.27至11.58港元,最終只能以接近低位的9.9港元定價,公開發售超額近13倍,國際配售僅足額。基石投資者只有兩位,認購990萬股,佔發售股份的13.81%。 集資淨額6.56億港元,約70%用於強化公司在軟硬件及機器人專用AI SoC方面的優勢,10%用於與客戶持續合作,10%用於戰略投資與收購,餘下一成作為一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Robotic dreams get too expensive for investors

機器人夢想太貴 投資人不再埋單

人形熱潮推高機器人股估值,如今股價回落,市場重新衡量成長預期與盈利進度    李世達 人工智能大模型興起後,人形機器人成為資本尋找下一個增長市場的重要方向。隨著AI理解指令、規劃任務的能力提升,機器人進入工廠與家庭的前景,吸引了大批投資者。行走、搬運及表演能力的進步,也讓市場更願意為尚未實現的收入付出高價。 艾媒諮詢統計,今年上半年中國具身智能主題投融資達172起,合計約1,092億元(163.72億美元)。中國官媒證券日報10月報道,2025年以來已有十餘家機器人產業鏈企業在港上市,另有超過30家相關企業排隊。從初創融資到公開上市,機器人成為資金爭相布局的領域。 但上市後的股價,也顯示這份熱情可以迅速改變。宇樹科技(688836.SH)今年8月以每股150.8元上市,首日開市衝上1,100元,較發行價上升629%,其後反覆下跌,10月中低見約404元,較首日高價回落逾六成。至11月6日,股價反彈至656.62元,仍較發行價高約335%。短短數月,投資者對同一家企業的出價相差甚遠,對人形機器人前景的期待仍在,合理價格卻難有共識。 這股熱潮早已超出人形機器人本身。生產機械臂、倉儲設備及酒店配送機器人的公司,陸續布局具身智能,市場對它們的期待亦超出既有業務。新產品與新應用還未帶來多少收入,企業進入更大市場的可能性,已開始反映在股價中。 協作機器人供應商越疆(2432.HK)便是一例。去年3月,公司發布人形機器人Atom,加上獲納入港股通,股價急升至83.8港元,約為18.8港元發行價的4.5倍。至今年11月6日,股價收報16.7港元,較高位回落80.1%。 倉儲機器人供應商極智嘉(2590.HK)今年亦發布輪式人形機器人及具身智能框架,股價卻由1月33.5港元高位降至11月6日的6.4港元,回撤80.9%,較16.8港元發行價低61.9%。兩家公司先後轉弱,這輪調整已持續多時。 新股投資者亦未必能避過損失。酒店服務機器人供應商雲跡(2670.HK)去年10月招股,公開發售認購逾5,600倍,約26萬人申請。一年後,股價僅餘2.68港元,較拆股後相當於9.56港元的發行價下跌約72%。 這些公司業務不同,股價亦受業績、股東交易及流動性等因素影響,不過,當投資者重新評估新業務的前景,原有收入與盈利能否支持先前的價格,便成為更迫切的問題。 收入在增長 估值在降溫 部分企業的業務仍在改善。極智嘉上半年收入增25.3%至12.84億元,新簽訂單增35.5%。匯兌損益轉差及具身智能研發投入令期內虧損擴至1.77億元,但經調整虧損收窄32.1%至約6,061萬元。收入與訂單增加,仍未能阻止股價回落,反映經營進展與市場定價可以朝不同方向發展。 越疆則呈現擴張所需的成本。上半年收入增106.6%至3.16億元,期內虧損由4,087萬元擴至約1.08億元。研發開支增約148%至1.02億元,銷售開支及匯兌損失亦增加。這些投入有助企業爭取未來市場,但短期支出增加,回報仍待驗證。投資者除了看收入增長,也要計算企業還須投入多少資金,才能穩定獲利。 股份供應增加,亦影響市場承接。越疆去年12月上市周年解禁時,早段曾跌逾15%。早期股東逐步取得退出機會,加上更多同類公司上市,投資者選擇增加,企業便較難單靠機器人題材維持高價。 類似壓力也出現在私募市場。證券時報10月29日報道,部分具身智能企業老股轉讓報價,集中於上一輪估值的6.5折至8折。報價尚不代表成交,早期股東折價出售亦可能仍有盈利,但至少反映部分持有人願意讓價,換取較早退出的機會。 機構對產業進度也有調整。大和10月30日下調全球人形機器人出貨預測,最新估計今年5.4萬台、明年11.2萬台,同時仍看好優必選(9880.HK)。這種取捨顯示,機構仍看好部分企業的機會,但對出貨進度、交付能力及估值差異的要求更為明確。 對尚未上市的企業而言,同業價格回落,也會增加定價難度。微億智造10月臨掛牌前宣布延期,理由包括市況,國際發售包銷協議亦未訂立。個別延期不足以證明上市通道關閉,但企業若要維持原有估值,便須拿出更充分的業績與增長依據。 這些增長能否如期實現,仍取決於技術進展。宇樹創辦人王興興11月4日承認,機器人在固定工位訓練後,成功率可以很高,但效率仍待提升;精細操作目前「最後幾毫米沒解好」,他預計相關技術未來一至三年仍將繼續突破。 企業需要時間解決這些問題,期間仍須支付研發、製造與銷售成本。人形機器人熱潮曾讓市場提前計入多年的成長,如今投資者開始重新計算等待的成本。產業前景依然吸引資金,但各家公司能保留多少估值,將更取決於它們能否把投入轉化為持續收入與盈利。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏