East Buy does e-commerce

這家由教育機構轉型的直播電商公司,正通過自營產品業務,試圖打造線上的山姆

重點:

  • 東方甄選在上個財年呈現營收、利潤及GMV同步下滑
  • 公司在財年下半段開始恢復盈利,增強投資者對其最新商業模式的信心


譚英

當在線教育機構新東方在線2023年1月轉型為直播電商公司時,新更名的東方甄選控股有限公司(1797.HK)前景似乎一片光明。這家教培巨頭新東方(EDU.US; 9901.HK)旗下的原在線業務子公司,在2021年政府叫停課後輔導後,完成了非常規轉型。

轉型初期,東方甄選勢頭強勁,截至2023年5月的財年錄得45億元(6.28億美元)營收及9.71億元淨利潤的創紀錄表現,扭轉了之前財年虧損困境。次年,這家公司業績更為亮眼,營收躍升至70億元,淨利潤達17億元。

不過,據上周五發布的最新年報顯示,公司復蘇勢頭在剛過去的財年突遇波折。因捲入與頭部主播的高調糾紛,截至今年5月的財年,營收、利潤及商品交易總額(GMV)均大幅下滑。

財報顯示,東方甄選最新財年持續經營業務營收同比驟降32.7%至44億元,對上一財年大額利潤幾乎化為烏有,全年淨利潤僅錄得570萬元。核心電商及自營產品業務GMV,更從上年的143億元大跌40%至87億元。

最新業績未包含爆款直播間「與輝同行」的貢獻,該直播間由曾是英語教師的董宇輝主持,後者去年與東方甄選分道揚鑣。若計入該直播間收益,最新財年營收、利潤及GMV的跌幅將進一步擴大。

市場對業績表現反應消極,財報公布後首個交易日(本周一),東方甄選股價下挫13%。即便經歷此番下跌後,該股年內累計漲幅仍達76%。

儘管年報數據降幅顯著,但積極信號在於,上個財年的下半年營收較上半年小幅增長。更關鍵的是,繼上半年報虧9,670萬元後,東方甄選下半年實現1.024億元淨利潤,成功扭虧為盈。

國信證券認為,最新財報「初步驗證公司轉型成效」。國信證券進一步指出,東方甄選依託自營產品及會員體系構築的新增長模式,將通過打造爆款商品注入增長新動能。

持此觀點的不只國信,投資者似乎青睞東方甄選現行戰略,該戰略旨在突破對頭部主播的過度依賴,轉向打造線上沃爾瑪的倉儲式折扣店山姆會員店。業績指標顯示,戰略正初顯成效。

教科書級過度依賴案例

東方甄選與董宇輝的經歷,堪稱企業過度依賴單一個體的教科書案例。董宇輝於2024年7月離職時,帶走粉絲量達2,000萬的「與輝同行」直播間。

據飛瓜數據顯示,董宇輝個人影響力此後持續攀升,粉絲規模目前已達3,000萬。相形之下,東方甄選自董離職後流失186萬粉絲,在飛瓜數據榜單滑落至第22位。包括「黃金一代」主播敬文、頓頓在內的核心主播也相繼離職,東方甄選CEO俞敏洪在股東大會上稱,不會再出現某個主播成立獨立平台。

除董宇輝事件外,東方甄選在抖音之外的直播渠道的拓展同樣舉步維艱。最新財年因董宇輝貢獻消失,其抖音付費訂單數從上年1.81億單腰斬至9,160萬單,抖音平台仍佔據公司GMV總量的70%。

俞敏洪承認,單一渠道依賴存在隱患,同時指出新推的自營產品會員體系,是弱化主播依賴風險的重要舉措。然而,東方甄選在淘寶、京東、拼多多、小紅書及微信小程序等平台的多渠道建設,尚未達到分渠道的效應。

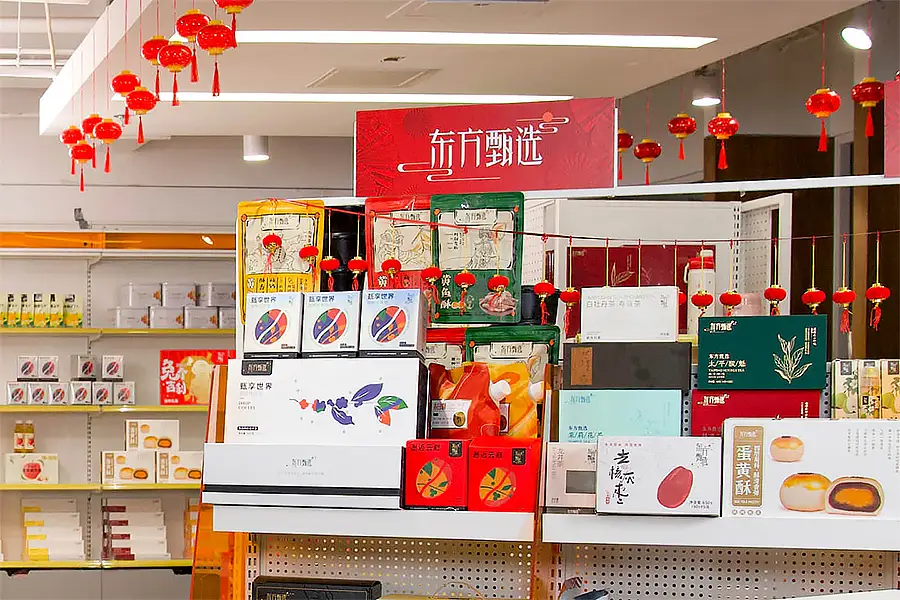
早在2022年4月,董宇輝離職前,東方甄選就啓動了聚焦自營產品與會員折扣的「山姆會員店模式」。該體系成效斐然,最新財年自營產品創收35億元,貢獻近八成總營收。

東方甄選將會員業務視為未來核心,通過直播電商渠道及專屬會員App,雙軌銷售自營產品。公司稱其品牌「在業內影響力日顯,已成為品質、親民及生活美學的代名詞」。2023年10月推出的付費會員App,訂閱數量最新財年增長33%,從19.86萬人增至26.43萬人。

期內,App端自營產品GMV佔比從16.3%攀升至28.8%,數量從488款增至732款。飛瓜數據顯示,今年6月東方甄選8.8億元GMV總額中,自營產品貢獻3.5億元,同比增長15%。

以當前380億港元(49億美元)市值及5.52倍市銷率(P/S)計,機構對東方甄選看法呈現分化。雅虎財經調研的分析師中,7位給予其「強力買入」或「買入」評級,3位建議「持有」,2位對其評級為「表現弱於大盤」。

平均下來,分析師預測,隨著董宇輝事件影響淡化,東方甄選本財年營收將增長約25%,利潤增長有望超過一倍。

財報發布後,國信證券下調東方甄選未來三年利潤預期,但維持「跑贏大盤」評級。華泰證券表示:「我們看好公司向品牌化穩步轉型的長期發展潛力。」因而保持「買入」評級,並上調未來三年營收預期,同時將本財年利潤預測向上微調1%。

欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞

CSG powers up for Hong Kong listing

科大智能重整後赴港 靠電力老本行撐增長

從配用電自動化設備起家的科大智能,跨入機器人及汽車自動化後陷入巨虧,如今靠電力主業恢復增長,赴港融資考驗重整成效 重點: 科大智能已向港交所遞交上市申請,擬集資支持研發、擴產及海外布局 配用電業務貢獻上半年約94%收入增量,帶動盈利回升    李世達 機器人為一家老牌電力設備公司打開了新的市場,卻也帶來沉重虧損。經歷收購、擴張與資產出售後,支撐科大智能科技股份有限公司(300222.SZ)盈利回升的,仍是創業時選擇的配用電生意。 這家2011年已在深圳創業板上市的企業,於10月22日再次向港交所提交上市申請,尋求建立「A+H」融資平台,華泰國際及國元國際擔任聯席保薦人,擬集資支持研發、擴產及海外布局。 公司以電力設備及儲能、機器人「雙輪驅動」定位自己,但今年上半年,配用電設備貢獻74.3%收入,機器人佔24.5%,儲能僅佔1.2%。這個結構,既反映電力訂單增長,也是過去一輪業務取捨的結果。 從電網走進汽車工廠 科大智能2002年由黃明松聯同其他股東創立,初期獲中國科學技術大學旗下企業投資,從電網監測、控制及保護設備起家。「科大」招牌曾協助取得客戶信任,但業務受電網投資與項目進度影響。上市初期增長放緩,黃明松曾解釋,部分項目尚待規劃及審批。 公司其後透過收購拓寬市場,2014年收購上海永乾,進入工業機械手及工廠自動化;2016年再加入汽車車身焊接生產線,以及運送物料的自動導引車(AGV)業務,也增加對汽車企業設備投資的依賴。 2019年汽車行業下行,相關產品收入下降、成本上升,公司同年確認16億元人民幣(下同)商譽減值,全年淨虧損26億元。部分相關附屬公司其後持續虧損,公司於2024年出售汽車焊接生產線及AGV相關附屬公司,亦出售充電樁企業的控股權。 出售及費用下降,助公司由2023年淨虧損1.71億元,轉為2024年盈利,2025年淨利潤再增至8,566.5萬元。今年上半年收入增15.2%至15.24億元,淨利潤增40.3%至1.11億元。 保留的機器人業務包括工業機械手、倉儲堆垛機及巡檢機器人,服務鋰電池、汽車、電力等客戶。上半年分部收入增8.5%,但產品需求分化、堆垛機競爭加劇,令分部毛利率由26.3%降至25.1%。 電網訂單背後的生意 配用電設備則幾乎包辦集團上半年的新增收入。該業務收入增20.1%至11.33億元,貢獻整體收入增量約94%,主要由訂單數量增加帶動。較高毛利的一二次融合斷路器銷售增加,亦帶動電力設備及儲能分部毛利率由23.2%升至24.8%,毛利增25.6%至2.85億元,佔集團毛利約75%;同期機器人分部毛利僅增3.7%。 配電網自動化升級,推動設備整合保護、通信及監測功能,協助電網發現故障、隔離問題線路及恢復供電。科大智能為中國最大國有電網公司供貨逾20年,按申請文件引用的弗若斯特沙利文資料,以2025年中國市場收入計,其一、二次融合斷路器及饋線終端單元(FTU)均排名第二,份額分別為3.8%及14.7%。 細分產品地位與交付紀錄有助競標,但訂單仍須逐次爭取。公司大部分合同透過公開競標取得,報價須涵蓋材料、交付及售後成本。電網企業亦一般要求供應商預留產能,公司須提前備料,交付後再經驗收及收款。 相關回款集中於下半年,尤其第四季,但經營開支要一直支付,因此上半年公司經營現金淨流出1.59億元,6月底應收款項及票據淨額達17.57億元。雖然2025年全年經營現金流為正,擴張仍須兼顧資金周轉。 此次赴港,公司希望將電力業務推向海外。今年收購變壓器企業源光電氣70%股權,補充產品線,並借助其海外認證及渠道拓展銷售,計劃優先布局中東。海外服務網絡及產能能否落地,將影響投資回報。 科大智能A股今年先升後回落,截至10月23日收報9.29元,年內累計跌約15%,但其市盈率仍約74倍,高於國電南瑞(600406.SH)的約22倍及許繼電氣(000400.SZ)的約25倍,公司須以持續盈利支持估值溢價。 相較電力同業,科大智能的細分產品與定制能力有助爭取訂單,AI數據中心供配電等新產品則仍待商業化驗證。目前,公司的重整已帶來盈利,公司能否合理定價,並將新增訂單轉化為穩定現金回報,將影響香港投資者對這輪擴張的信心。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

匯損及投資浮虧拖累 三花智控首三季少賺5.4%

製冷元件製造商浙江三花智能控制股份有限公司(2050.HK; 002050.SZ)周三公布,今年首三季收入按年增長5.18%至252.74億元(37.91億美元),歸屬股東淨利潤下跌5.4%至30.67億元,扣除非經常性損益後淨利潤則增長2.68%至31.66億元。 單計第三季,收入增長7.82%至83.74億元,歸屬股東淨利潤下跌9.64%至10.23億元,扣非淨利潤亦減少5.09%至10.18億元。 首三季匯兌損失由去年同期的6,885萬元增至3.83億元,推高財務費用至2.87億元,按年增加2.67億元。公司同期錄得投資浮虧2.15億元,公允價值變動由去年同期收益1.12億元,轉為虧損2.12億元。 期內經營現金淨流入增長22.58%至37.49億元,公司表示,主要由銷售商品及提供勞務收到的現金增加帶動。 三花智控港股周四低開,至中午休市報22.2港元,跌4.23%,該股年初至今累跌42.1%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

新東方首季盈收雙升 料全年收入最高增近兩成

教育企業新東方教育科技(集團)有限公司(9901.HK; EDU.US)周三公布2027年財年首季度業績,截至今年8月底止收入18.74億美元(146.2億港元),同比升23.1%,盈利升13.5%至2.73億美元。 董事會執行主席俞敏洪表示,出國考試準備和出國諮詢業務的收入增長7.7%,面向成人和大學生的國內考試準備業務同比增長22.3%,新教育業務則增長約24.7%。 俞敏洪續稱,非學科類輔導業務課程已覆蓋60個城市,有47.6萬名學生報名;智慧學習系統及設備則在約60個城市獲採用,付費活躍用戶約51.5萬名。 新東方預計本財年的收入將為64.5億美元至66.8億美元之間,同比上升介乎14%到18%水平。 周四新東方開市跌8%報39.2港元,公司股價較過去一年高位跌逾20%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Akeso’s overseas drug promise fails to slow share decline

康方生物股價跌破配售價 海外合作利好為何難阻回調?

儘管核心產品依沃西持續取得臨床進展,海外合作夥伴Summit亦獲得阿斯利康20億美元戰略投資,但這些利好尚未扭轉康方生物近期股價下跌的趨勢 重點: 康方生物近期股價大幅回落,10月完成近20億港元配股融資後,股價已經跌破配售價 上半年創新藥銷售收入增長近三成,但公司仍處於虧損階段,海外商業化收益尚待兌現    莫莉 在創新藥研發及海外合作不斷取得進展之際,港股創新藥企業康方生物科技(開曼)有限公司(9926.HK)的股價卻持續承壓。10月22日,康方生物股價單日下跌9.59%,收報83.90港元,在隨後的兩個交易日內股價仍然波動反復,10月26日收報84.1港元/股,較兩周之前即10月12日的收盤價107.2港元下跌約21.5%。 值得注意的是,康方生物不久前剛完成一輪近20億港元的配股融資。10月14日,公司宣布以每股97.76港元配售2,000萬股新股,較前一交易日收盤價折讓6.9%,預計募集資金淨額約19.41億港元。消息公布當天,康方生物股價已經應聲下跌9.62%。 對於此次融資,康方生物解釋稱,隨著臨床研發進度加快及商業化活動擴展,公司產生了額外資金需求。根據配股安排,約85%的募集資金將用於創新藥研發及平台建設,5%用於現有產品商業化,其餘用於一般企業用途。 截至今年上半年末,康方生物持有的現金及現金等價物、其他短期金融資產合計仍達約91.6億元,而且2025年9月配股所得資金尚有部分未動用。公司在資金儲備較為充裕的情況下再次融資,或令投資者進一步關注其持續研發投入帶來的資金需求,以及未來再次融資的可能性。 另一方面,康方生物的股價走低也恰逢港股市場的整體調整。10月20日至22日,恒生指數連續三個交易日下行,而22日當天更是下跌717.19點,跌幅高達3.03%,失守23,000點關口。恒生醫療保健指數在10月22日亦下跌5.65%,再鼎醫藥(09688.HK)、信達生物(01801.HK)及康諾亞(02162.HK)等多家創新藥企業股價跌幅均超過8%。 不過,康方生物核心產品的研發仍在持續推進。10月26日,公司披露依沃西單抗在歐洲腫瘤內科學會(ESMO)年會上公佈的最新研究結果。依沃西聯合化療用於一線治療晚期膽道癌的Ⅲ期臨床試驗達到主要終點,患者中位總生存期為14.9個月,高於阿斯利康旗下度伐利尤單抗聯合化療對照組的12.1個月。這也是依沃西繼肺癌領域之後,首次在消化道腫瘤領域取得Ⅲ期臨床陽性結果,有望進一步拓展其適應證範圍。 海外合作持續推進 康方生物是國內較早布局雙特異性抗體研發的創新藥企業,其核心產品依沃西是一款同時針對PD-1和VEGF兩個靶點的抗癌藥物,通過結合免疫治療與抑制腫瘤血管生成兩種作用機制發揮抗腫瘤作用。2022年,康方生物已經將依沃西在美國、歐洲、日本及加拿大等主要海外市場的開發和商業化權益授權給美國生物技術公司Summit Therapeutics。 今年9月28日,阿斯利康(AZN.US)宣布向Summit戰略投資20億美元,雙方同時達成臨床合作協議,計劃研究依沃西與阿斯利康旗下多款抗癌藥物聯合使用的效果。消息公佈後,康方生物股價於9月29日大漲15.54%,隨後在10月6日升至110.60港元,較消息公佈前累計上漲約20.2%。 這筆投資有助於Summit推進依沃西的海外臨床開發,也意味著依沃西獲得了跨國藥企研發資源的支持。根據原有授權安排,康方未來能夠從依沃西海外市場獲得多少收入,取決於後續研發、監管審批及商業化進度,而依沃西針對EGFR突變非小細胞肺癌的美國上市申請仍處於FDA審評階段。 與尚未在歐美實現商業化的依沃西海外業務相比,康方生物的國內創新藥銷售已進入增長階段。2026年上半年康方生物實現總收入18.06億元,同比增長27.92%;其中創新藥商業銷售收入18.03億元,同比增長28.65%,創歷史新高。不過,康方生物仍未實現盈利,期內錄得虧損4.47億元,較去年同期的5.88億元有所收窄。 估值方面,康方生物目前的市銷率約為17倍,明顯高於已實現盈利的創新藥企業信達生物的約7倍,反映出市場對康方未來增長仍抱有較高預期。隨著依沃西等創新藥在國內逐步實現規模化銷售,康方能否將收入增長轉化為持續盈利,以及海外授權業務能否帶來穩定回報,正成為支撐其估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏