
乘黃金熱申港上市 潮宏基瞄准海外市場
高附加值珠寶設計商中,這家公司正與老鋪黃金競逐投資者資金
重點:
- 潮宏基希望通過香港上市,複製老鋪黃金對投資者的強大吸引力
- 在本土及東南亞市場,這家公司押注其高附加值珠寶將,冀吸引傳統消費者及 “國潮”時尚客群
譚英
如果老鋪黃金(6181.HK)堪稱「中國金飾界的愛馬仕」,深交所上市的廣東潮宏基實業股份有限公司(002345.SZ)則致力於打造金飾行業的沃爾瑪。
當前,積極籌備香港上市之際,潮宏基面向中端市場,打造潮流產品的廣角戰略正面臨考驗。公司屬於日趨壯大的滬深A股上市企業群體,這些企業通過赴港二次上市吸引海外投資者,旨在為全球擴張募集資金。
上周提交的初步上市申請文件顯示,潮宏基擬將部分上市募資用於開設20家海外門店(由香港國際總部統籌管理),以及新建三家國內旗艦店與一處生產基地。
此舉或使潮宏基與市場寵兒老鋪黃金展開投資者資金爭奪戰,後者憑借近期強勁股價表現,與泡泡瑪特、蜜雪冰城並稱香港資本市場的「三朵金花」。但因產品線更廣且增速較緩,潮宏基可能面臨更大挑戰。
潮宏基海外擴張與老鋪黃金形成呼應,後者去年在中國香港開設兩家門店,今年新增第三家及新加坡門店,完善2021年開設的首家中國澳門境外門店的佈局。自此,老鋪黃金港澳地區收入快速增長,去年達8.55億元(1.2億美元)。因「出海」較晚,去年在吉隆坡、曼谷設新店,柬埔寨開設兩家門店,潮宏基海外營收規模明顯偏少。
潮宏基A股近期表現優異,52周累計漲幅超過兩倍,助推其市盈率達45倍高位。不過,相較老鋪黃金股價去年5倍漲幅仍顯遜色。即便如此,老鋪黃金當前36倍市盈率仍低於潮宏基。
潮宏基全品類產品線涵蓋時尚導向的K金系列,以及因含金量多被視為投資品的傳統黃金飾品。前者毛利率通常顯著更高,盈利能力更強,後者毛利率則相對偏低。
然而,中國傳統黃金市場體量更大,凸顯消費者多偏好將購金視為投資。據潮宏基申請上市的文件披露,2024年中國傳統黃金飾品市場規模達5,242億元,為2,038億元時尚黃金市場規模的一倍多。雖然潮宏基在中國整體珠寶市場僅居第九,但在時尚黃金細分領域以1.4%市佔率位居首位。
對比老鋪黃金今年上半年營收同比激增251%至124億元、淨利潤近3倍躍升至22.7億元的亮眼表現,潮宏基財務數據相形見絀。
營收增速放緩
2024年,潮宏基營收同比增10.6%至65億元,主要源於佔門店主體的加盟網絡擴張。今年上半年增速回升至19.6%,營收達40億元。
今年上半年,公司48.6%的營收源自時尚珠寶,44.6%來自傳統黃金飾品,3%來自FION菲安妮手袋業務。公司去年利潤下滑42%至1.94億元,但今年上半年同比反彈45%至3.32億元。
老鋪黃金與潮宏基均深度參與金飾「國潮」風,該趨勢近年受年輕世代熱捧,他們視此類飾品為時尚宣言而非單純投資。核心差異在於,老鋪黃金將其「古法傳承」系列定位高端溢價產品,而潮宏基採取多元化策略,既佈局投資市場傳統黃金,也推出融合中日元素的潮流手鍊、手機吊墜等設計款。
金價逼近每盎司4,000美元的歷史高位,且52周漲幅超40%之際,兩家公司相較僅銷售投資型金飾的同行具備獨特優勢。
金價急漲時,中國消費者往往縮減購金支出,部分原因是價格高企及具不確定性。去年,主打投資金飾的周大福(1929.HK)、周生生(0116.HK)等傳統巨頭因此遭遇營收利潤雙雙銳減,與老鋪黃金及潮宏基的逆勢增長形成鮮明反差。
1996年,潮宏基創立於廣東汕頭,因長期專注按克拉計價的合金設計而被譽為“K金之王”。2006年,公司成為首家亮相巴塞爾國際鐘錶珠寶展的亞洲珠寶品牌,後於清華大學設立設計實驗室,更在汕頭創建珠寶博物館。
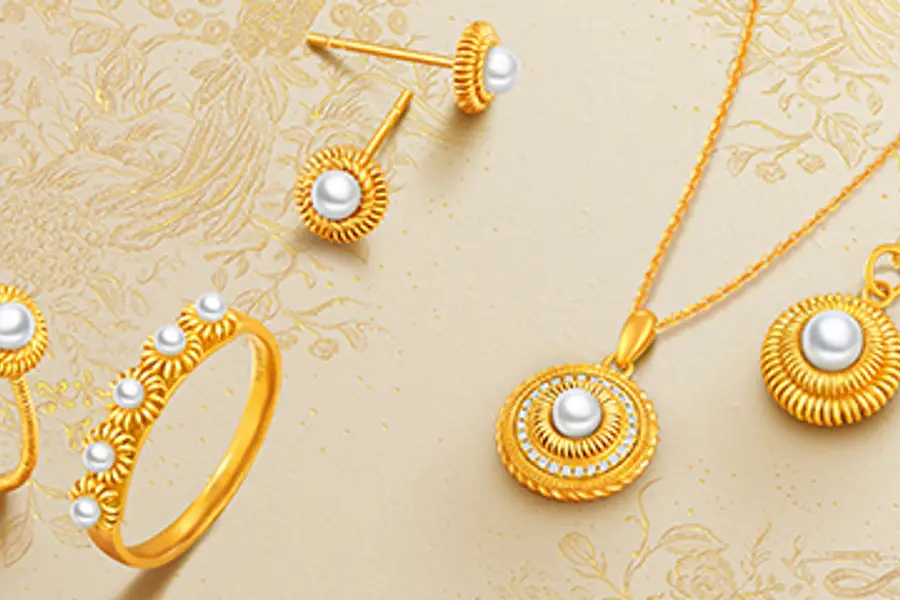
2019年,潮宏基推出融合明代花絲工藝的花絲糖果系列;2010年獲日本動漫形象哆啦A夢授權後,更以現代亞洲主題開闢新賽道。
如老鋪黃金,潮宏基主要通過實體門店銷售,1,542家零售網點遠超老鋪黃金大中華區(含港澳地區)的36家。不同在於,潮宏基1,337家為加盟店(上半年貢獻54.6%營收),直營店佔比27.3%,余下12.2%營收主要來自線上渠道。
潮宏基的業務增長或取決於其沃爾瑪模式在東南亞市場的成效,該地區黃金消費偏好與中國趨同,消費者同樣購金用於投資及抗通脹。去年6月公司接受採訪時稱,國內競爭白熱化,未來兩年將主攻東南亞市場。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬



