
TOP TOY能否撼動泡泡瑪特的王者地位?
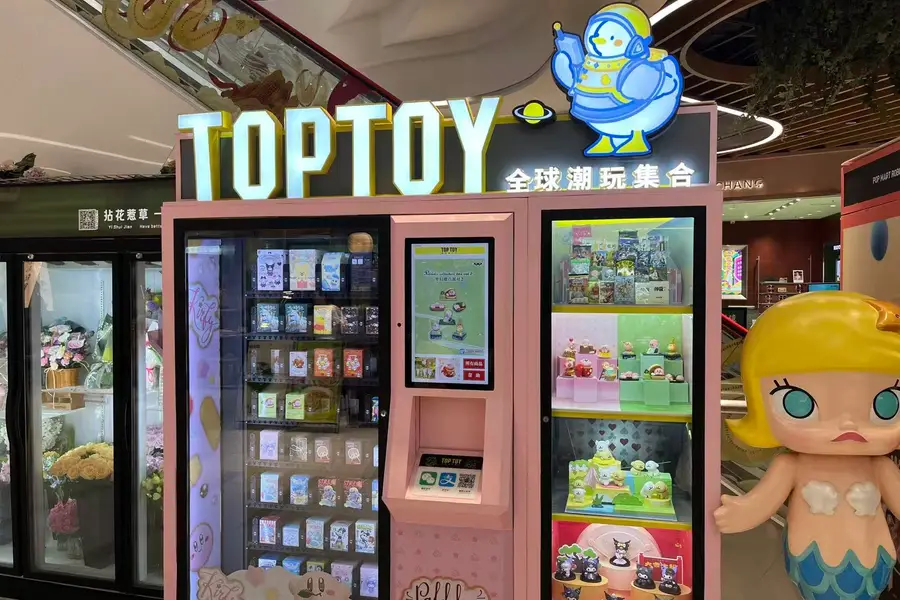
日式零售企業名創優品拆分出的子公司,位列中國第三大潮流玩具零售商,在創立僅五年後已提交香港上市申請
重點:
- 名創優品拆分出的TOP TOY已遞交港股上市申請,借母企遍及全球的7,000餘家門店網絡,複製泡泡瑪特的成功路徑
- 13億美元估值及日益壯大的自有知識產權矩陣,或將提升這家潮玩企業在日趨飽和市場中的勝算
譚英
2013年,企業家葉國富創立名創優品(9896.HK, MNSO.US)連鎖專賣店時,從日本折扣連鎖店大創(Daiso)及快時尚零售商優衣庫(Uniqlo)汲取靈感。通過融合平價策略、海量品類與日式「卡哇伊」(kawaii)美學,名創優品發展為全球零售巨頭。截至今年6月末,其運用該模式構建的門店網絡,國內及海外店分別達4,305家與3,307家,規模早已超越優衣庫約2,500家門店。
如今,名創優品正遠離聚光燈,為其新生子品牌Top Toy International Group Ltd.讓路。後者於上月末提交港股上市申請,旨在押注全球藏玩手辦熱潮的持續升溫。
TOP TOY的上市計劃早有伏筆,葉國福在2022年就討論過將其分拆獨立上市。但在泡泡瑪特(9992.HK)旗下LABUBU系列大獲成功引爆潮玩收藏熱潮之際,其上市時機堪稱精准。此次上市距該公司7月完成的5,940萬美元A輪融資僅數月,該輪融資由新加坡淡馬錫旗下機構注資4,000萬美元(持股比例3.2%),使TOP TOY估值達到13億美元。
憑借淡馬錫等重量級投資者,以及摩根大通、瑞銀、中信證券等IPO承銷商的支持,葉國福正將矛頭直指泡泡瑪特,這家令人望而生畏的行業標桿。泡泡瑪特最新財報顯示,其上半年營收飆升至138億元(約合19億美元),增長兩倍;淨利潤達46億元,激增三倍。相較之下,TOP TOY同期營收增長穩健但差距顯著,同比增長60%至13.6億元,約為泡泡瑪特的十分之一。據其上市申請文件披露,其淨利潤增長30%至1.81億元。
市值方面,泡泡瑪特當前約3,400億港元(約合440億美元),在過去52周股價暴漲逾三倍後,其規模遠超TOP TOY的13億美元。
自2020年開設首家門店起,葉國福將TOP TOY定位為藏家平價超市,沿襲名創優品銷售化妝品、辦公用品等海量高性價比日雜的模式。這與泡泡瑪特形成鮮明對比,創始人王寧通過自建設計團隊及香港、韓國、北京的設計師資源,專注於開發具有市場穿透力的自有知識產權(IP)。
這種差異體現在兩家公司的毛利率上,泡泡瑪特以近半年70%的毛利率佔據壓倒性優勢,是TOP TOY同期32.4%毛利率的一倍有餘。差距主要源於TOP TOY高度依賴迪士尼、「Hello Kitty」持有方三麗鷗等第三方IP授權。反觀泡泡瑪特,則主要使用包括LABUBU在內的自有IP角色。
加註自有IP開發
TOP TOY正積極轉型,力圖在自有IP佔比與毛利率方面向追趕泡泡瑪特。採用自有IP的產品營收佔比從2022年的不足40%,升至今年上半年的約50%。伴隨此進程,其毛利率從19.9%提升至32.4%。
不過,授權IP玩具仍是TOP TOY重要收入來源,當前該公司除17項自有IP外還擁有43項授權IP。2024年,授權IP玩具貢獻營收8.89億元,佔總收入的47%。
TOP TOY自有IP來源多元,今年初收購潮玩品牌HiTOY的51%股權後,獲得「糯米兒Nommi」毛絨玩具IP。據上市申請文件披露,該IP自2024年累計商品交易總額(GMV)達5,000萬元。其原創「卷卷羊」系列主打「地道粵文化」元素,累計GMV為1,070萬元;「大力招財貓」IP則貢獻約3,500萬元。
儘管這些數字尚未顯山露水,TOP TOY相較泡泡瑪特的核心優勢在於分拆後仍將保持與名創優品的母子公司關係,通過線下分銷商(主要為名創優品)的銷售佔當前總營收約五成。該公司去年啓動海外分銷業務,今年上半年96%銷售額仍來自中國市場。在其總共299家門店中,僅15家位於泰國、馬來西亞、印尼及日本。
TOP TOY並非唯一覬覦泡泡瑪特的中國玩具商。自4月以來,卡游(Kayou)與52TOYS也相繼遞交港股上市申請,均獲頭部券商護航。主打集換式卡牌的卡游2024年毛利率達67.3%,模式最接近泡泡瑪特;而52TOYS毛利率為39.9%,2024年授權IP銷售額佔比64.5%,更似TOP TOY路徑。
TOP TOY、卡游與52TOYS均希望複製布魯可集團(0325.HK)的資本盛況,後者今年1月上市獲散戶超6,000倍超額認購。這家出品奧特曼、變形金剛手辦的公司股價在上市初期曾短暫翻倍,但此後回落,現交易價較發行價高約50%。
據上市文件援引的獨立研究,中國潮流玩具市場規模已從2019年207億元增至2024年587億元,所有參賽者都在角逐這塊蛋糕。TOP TOY以2.2%市佔率位居中國本土市場第三,次於龍頭泡泡瑪特(12.3%)與丹麥樂高(4.2%)。
市場對TOP TOY上市計劃反應平淡,或因消息早為外界所悉,也可能源於市場對中國玩具概念炒作漸顯疲態。公告後,名創優品股價僅微漲。而泡泡瑪特股票雖在過去一年表現強勁,其股價自8月末高點已回落約四分之一。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
乘電池材料復蘇東風 新宙邦赴港上市添動力
班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大


