
亞洲美妝走向全球 喆麗控股做大出海生意
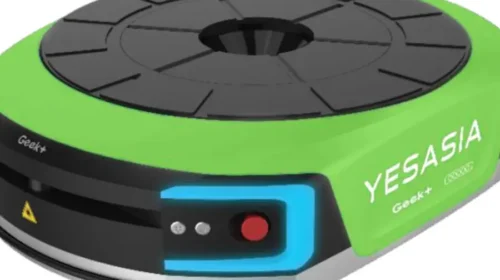
總部位於香港的美妝電商網站喆麗控股,最初以海外華人為服務對象,如今已成為全球主要的韓國化妝品及時尚產品網上零售商之一 重點: 隨著B2B業務持續發展,喆麗控股第三季度訂單金額增長24.9%,經營溢利上升56.3% 這家總部位於香港的電商公司早於2006年便轉向經營韓國時尚產品及化妝品,較競爭對手領先多年 譚英 2022年,中國化妝品品牌在規模達1.1萬億元人民幣(下同)的本土市場首次超越國際對手後,開始放眼海外,希望複製韓國美妝品牌在全球的成功。 韓國美妝令人羨慕的原因顯而易見。目前,韓國美妝產品的年銷售額估計達1,292億美元,在規模達3,550億美元的全球化妝品市場中佔近三分之一。敢闖敢拼的電商企業喆麗控股有限公司(2209.HK)是最早看出韓國美妝全球潛力的商家之一,如今已躋身全球三大韓國美妝網上零售及批發商之列。 喆麗控股市值約1.5億美元,規模雖然不大,卻一直積極推動亞洲美妝品牌走向全球。公司上周發布的業務更新展現了它在這個細分市場的成績:第三季度經營溢利按年大增56.3%至1,000萬美元,訂單總金額增長24.9%至1.58億美元。其中,線上B2C業務的訂單金額增長27.9%至1.072億美元,B2B批發業務則增長19%至5,030萬美元。 公司披露的第三季度數據雖然有限,但延續了上半年的強勁表現。今年上半年,公司收入及利潤分別增長23.2%和30%,至3.02億美元及1,820萬美元。 喆麗控股已成為全球三大韓國美妝分銷商之一,僅次於Silicon2旗下的StyleKorean及香港的Stylevana。 對喆麗控股及其他韓國美妝同業而言,一個明顯的風險是:當韓國美妝不再流行,它們將何去何從?這一天似乎遲早會來。從過往經驗看,喆麗控股屆時將再次轉型,可能轉向中國美妝。它也可能成為中國本土化妝品巨頭的收購目標。 亞洲人的鄉愁 喆麗控股近年靠韓國美妝賺得盆滿缽滿,但公司最初的生意源於思鄉之情。兩名旅居美國的香港人在三藩市灣區相識,苦於當地買不到自己喜愛的亞洲音樂,於是看到了商機,決定向有相同需求的人提供亞洲娛樂產品。 行政總裁劉國柱於1996年畢業於史丹福大學,取得經濟學學位後,加入投行巨頭高盛。他的妻子、喆麗控股主席朱麗琼則取得了電腦應用學士學位,以及加州州立大學工商管理碩士學位。 1997年12月,夫婦二人在加州註冊成立首家公司Asia CD,不久後推出首個網站。隨著業務擴大,他們於1998年將業務遷回香港,在貨櫃碼頭所在的葵涌落腳。 Asia CD是一個B2C網站,銷售來自中國、日本、台灣、泰國及韓國的音樂CD,以及藍光、DVD和VCD電影,最初以旅居美國的亞洲人為目標客群。公司於2000年更名為沿用至今的YesAsia,並先後於2006年及2017年推出YesStyle平台和AsianBeauty Wholesale。YesStyle以B2C電商模式,進軍韓國及其他亞洲地區的小眾時尚與化妝品品牌市場。Asian Beauty Wholesale則經營B2B業務,透過線上及線下渠道,向中型連鎖零售商供貨。 YesAsia的英文網站至今仍銷售亞洲音樂及娛樂產品,包括相關周邊商品和遊戲;YesStyle的商品則涵蓋護膚品、穿戴甲、時裝及浴室用品。其主打的韓國產品,大致隨著首波韓流音樂熱潮興起。這股熱潮始於2000年代,並在韓國歌手Psy的《江南Style》於2012年風靡全球時達到高峰。 對於想購買亞馬遜或大型零售商未有出售的韓國小眾品牌的消費者,YesStyle成為了首選網站。據公司介紹,去年它是超過475個韓國美妝品牌的授權分銷商。其批發業務與26個市場的56家零售商建立了分銷合作關係,包括北美的Burlington、Ulta、Target及Costco,歐洲的Primark及Superdrug,以及拉丁美洲和中東的其他零售商。 香港上市 乘著全球對韓國產品的熱潮,喆麗控股於2021年7月在香港首次公開招股,集資規模不大,為1.297億港元。疫情期間,其B2C業務受到重創,公司於2022年開始再次轉型,拓展B2B批發業務,尤其着重提升物流能力。 公司與投資者之一嘉泓物流合作,建立垂直整合的物流網絡,並在香港設立配備先進自主移動機械人(AMR)的倉庫,與其位於韓國、美國、德國及英國的傳統倉庫互相配合。 轉型後,批發業務的平均訂單金額增長35%,由2024年的2,064.20美元增至2025年的2,786.60美元。同期,B2B業務去年收入增長近一倍至1.488億美元,佔總收入的比例由2024年的22.5%升至29.7%。YesStyle及YesAsia平台旗下的B2C業務也持續增長,但收入佔比由2024年的77.4%降至去年的69.7%。 與此同時,倘若公司最終決定與尋求出海的中國化妝品品牌合作,或可吸引一批樂於借助其渠道的新商家,尤其是在中國本土市場放緩之際。根據傑富瑞的中國線上美妝追蹤數據,9月中國本土化妝品市場按年萎縮6%。 歐萊雅及雅詩蘭黛等國際品牌在中國受到的衝擊最大,但珀萊雅及完美日記等本土品牌的日子也好不了多少。這在相關公司的股價上亦有所反映:珀萊雅今年股價下跌約20%,完美日記母公司逸仙電商的跌幅更達40%。 儘管喆麗控股主攻國際市場,收入亦強勁增長,其股價表現同樣欠佳,今年以來累跌25.7%。公司市盈率僅5.8倍,亦遠低於全球時尚電商同業,例如美國Revolve(RVLV.US)的22倍,以及德國Zalando(ZAL.DE)的13倍預測市盈率。…

海外收入按季跌四成 霧芯科技歐洲收購再放「煙幕」
電子煙公司霧芯科技近日宣布,收購一家歐洲領先無煙產品及快速消費品經銷商51%的股權 重點: 霧芯科技表示,第二季收入按年增長14.8%,但期內海外銷售額按季大跌40% 隨著霧芯科技積極拓展中國本土以外市場,公司宣布在歐洲進行新一宗收購,這也是繼去年在當地完成類似收購後,再度出手併購 陽歌 它的收入也要跟著煙消雲散了嗎? 領先電子煙產品製造商霧芯科技有限公司(RLX.US)的答案是:完全不是這回事。公司上周五公布的最新財報顯示,第二季海外業務較第一季大幅下滑。這或許會令部分投資者感到不安,因為自中國市場遭遇大規模監管整頓、公司大舉轉向海外後,國際業務近來已成為霧芯科技的主力,收入佔比超過70%。 與此同時,公司宣布在歐洲進行一宗新收購,這也是一年多來在當地進行的第二宗收購。今次交易鎖定經銷領域,霧芯科技收購了一家公司51%的股權,並形容該公司是「西歐最大的下一代無煙產品及快速消費品經銷商之一」。 儘管公司出面安撫市場,但收入按季大幅下滑,可能仍是財報上周五公布後股價遭拋售、下跌3%的原因之一。新收購亦可能令利潤率受壓,成為另一項隱憂。正如公司管理層指出,經銷商的利潤率通常遠低於品牌商。 霧芯科技從未披露2025年5月首次在歐洲收購的電子煙公司名稱或作價,今次交易同樣沒有公布相關資料。這意味兩宗收購的作價很可能各自低於2,000萬美元,對截至6月底持有139億元(20.6億美元)現金的霧芯科技而言,負擔並不大。 霧芯科技由曾任職滴滴、Uber中國及貝恩公司的汪瑩於2019年創立。成立最初幾年,公司乘著全球電子煙熱潮,向中國電子煙用戶銷售產品,迅速累積可觀收入。但自2021年起,公司迎面撞上監管高牆,其後兩年收入大幅下滑,只能急忙調整方向、穩住業務。 即使公司透過全球擴張,找到一套更為多元化的增長模式,去年全年收入39.6億元,仍不到2021年85億元高峰的一半。 走向全球 霧芯科技在中國以外市場使用RELX品牌,並以收購為主要手段,在歐洲開拓出重要市場;亞洲方面亦已進入多個市場,其中以印尼、菲律賓及韓國最為突出。公司LinkedIn頁面顯示,目前產品已進入40個國家,覆蓋超過15萬個銷售點及逾2.5萬家RELX門店。 公司第二季收入按年增長14.8%至10.1億元,較此前幾個季度的增速明顯放緩,其中第一季收入增幅更高達96%。最新季度國際業務收入佔比亦由第一季的72.3%降至68.5%;第一季公司總收入為15.9億元。按我們計算,第二季海外收入較第一季大跌40%,同期中國市場收入亦按季下降28%。 深知海外業務如此大幅放緩難免引起投資者憂慮,行政總裁汪瑩很快便強調,收入下滑並非需求轉弱所致。她表示:「正如預期,收入及毛利按季回落……反映第一季因出口監管調整而提前出貨後,渠道庫存正回復正常水平。」 汪瑩及其他管理層解釋,早前第一季收入急升,部分原因是公司部分合作夥伴提前備貨。財務總監陸超補充,第一季收入大增亦部分受惠於一項未有具體說明的「一次性政策調整利好」。第一季的強勁增長看來的確帶有一次性因素,不過第二季收入表現是否也反映產業日趨成熟後增長開始放緩,目前仍不太明朗。 事實上,霧芯科技2025年最後兩季收入按年增長40%至50%,其中相當一部分增幅來自首次歐洲收購。該被收購公司的業績自去年第三季起併入霧芯科技財務報表。公司指出,今年6月收購經銷商51%股權的最新交易,也將在今年第三、第四季帶來類似的收入增長效果,但同時會拖低公司的毛利率。 煙幕下的數字迷霧 對一般投資者而言,問題的核心在於,霧芯科技目前的財務表現多少帶有一點「煙幕」效果,而主要原因正是這兩宗大型收購,使外界難以看清公司實際經營狀況究竟有多好。假設公司不再進行新的大型收購,可能還要再等一至兩年,霧芯科技真正的財務健康狀況才會逐漸清晰。 今次收購與霧芯科技過往的交易略有不同,收購對象似乎是一家經銷商,產品範圍更廣,涵蓋傳統煙草、電子煙及無煙產品。未來該經銷商將銷售RELX產品,不過霧芯科技特別強調,對方也會繼續經銷其他公司的產品。霧芯科技資本市場負責人曾山補充,今次收購將「顯著擴大我們的營業利潤及淨利潤規模」。 最新一季,公司淨利潤由去年同期的2.19億元按年增長1.6%至2.22億元;同期非美國通用會計準則(non-GAAP)利潤反而下降18%至2.39億元。這組數字本身算不上亮眼,但在目前各項收購因素交織、財務數字受到「煙幕」干擾的情況下,也很難判斷公司真正的經營走勢。 除了最新收購及收入按季大跌外,霧芯科技表示,公司仍在持續推進多元化,不僅拓展更多地區,也開始進軍無煙產品。公司近期推出口含尼古丁袋產品系列,目前正逐步擴大生產及鋪貨。此外,公司亦已開發「加熱不燃燒」產品,透過加熱而非燃燒煙草來釋放尼古丁,不過目前尚未正式推出。 整體而言,霧芯科技仍處於明顯的轉型階段,一方面靠自身業務拓展海外市場,另一方面透過併購加快全球布局。這種轉型狀態,也反映在公司收入及利潤增長仍相當不穩定。 監管仍是公司最大的隱憂,而擁有電子煙相關業務的大型煙草公司帶來的競爭,同樣是不容忽視的挑戰。關稅也是潛在威脅,不過公司表示,正在東南亞興建新的生產設施,以降低相關影響。 總括而言,霧芯科技過去已證明自己具備不俗的經營能力,在中國電子煙監管收緊後,公司也擁有充足財力推行新的發展策略。如今,只待眼前的煙霧逐漸散去,市場才能更清楚看見公司的長期前景。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
咖啡機龍頭格米萊趁熱遞表 能否避開市場過熱風險?
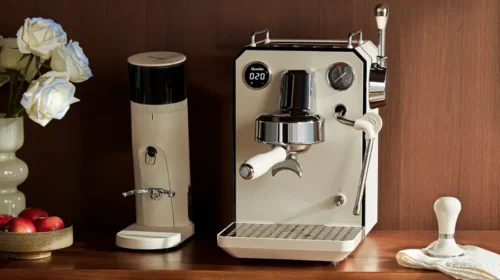
中國領先的意式咖啡機製造商格米萊已申請在香港上市,去年收入增長44%,利潤更按年大增約四倍 重點: 格米莱計劃赴港上市,為投資者提供切入中國咖啡市場的新標的,該公司為中國主要的意式咖啡機製造商之一 儘管公司去年銷售與利潤錄得強勁增長,但在中國經濟放緩、以及咖啡市場競爭趨於飽和的背景下,未來仍可能面臨一定壓力 陽歌 乍看之下,格米莱控股有限公司上周遞交的最新香港IPO申請相當吸引人,這家中國本土成長起來的意式咖啡機龍頭,正值業務高速擴張期。然而,在去年收入增長44%、利潤按年大增約四倍的亮眼表現背後,中國整體經濟與咖啡市場本身,卻同時釋放出多項過熱的警訊。 在商業層面,中國咖啡店市場正迅速趨於飽和,儘管在這個傳統以飲茶為主的文化中,咖啡飲用滲透率仍然偏低。目前市場由瑞幸咖啡(Luckin)與星巴克(Starbucks)等大型品牌主導,截至去年9月,兩者在中國的門店數量分別約為2.9萬家及8,000家。不過,市場同時也擠滿了Manner、庫迪等一眾次級品牌,更不用說在上海等一線城市如雨後春筍般冒出的獨立咖啡館。 在消費端,中國經濟快速放緩,正促使消費者態度趨於審慎。這意味著,雖然民眾仍然需要基本的飲食消費,但不少人正減少外出用餐,並壓縮對部分非必需品的支出,例如購買家用意式咖啡機這類帶有享受性質的消費。 上述風險因素目前尚未明顯反映在格米莱最新的財務數據之中,但仍不免令人懷疑,這是否又是一宗企業在景氣高峰期啟動IPO,而真正的放緩卻潛伏在不遠將來的典型案例。儘管公司多數經營指標仍相當亮眼,但少數已顯露隱憂的訊號之一,是其商用意式咖啡機平均售價出現下滑,反映出咖啡店市場可能已出現供給過度的情況。 根據格米莱上周四遞交的上市申請文件,公司家用意式咖啡機的平均售價表現依然強勁,由2023年的781元,大幅上升至去年首九個月的1,680元,幾乎翻倍。但商用意式咖啡機的走勢卻恰恰相反,其平均售價由8,049元下滑至7,426元,跌幅約8%。 申請文件中引用的第三方市場數據同樣相當亮眼,尤其是有關中國咖啡市場滲透率偏低的部分。文件顯示,2024年中國人均咖啡年消費量僅為14.3杯,平均每月僅略高於一杯。相比之下,2024年歐洲人均咖啡年消費量高達567.9杯,而韓國亦達到415.6杯。 這種低滲透率意味著中國咖啡市場仍具備龐大的追趕空間。2019年至2024年間,中國咖啡機市場年均增長率達21.5%,明顯高於同期全球市場14.9%的增速。更進一步來看,市場預期2024年至2029年間,中國咖啡機市場仍將維持18.7%的年均增長率,至期末年銷售規模將達到125億元。 在這股持續升溫的成長浪潮中,格米莱正處於有利位置。根據其上市申請文件,公司於2024年在中國咖啡機市場的市佔率約為7.5%。 迅猛增長 格米莱自身的成長速度明顯快於整體市場。正如前文所述,公司去年首九個月收入由上年同期的3.12億元人民幣,大幅增長44%至4.49億元。家用意式咖啡機為最大收入來源,佔去年首九個月總收入的37.8%;家商兩用意式咖啡機為第二大類,佔比30.3%;商用意式咖啡機則佔16%。此外,公司亦生產磨豆機,但相關收入佔比相對較小。 公司從多個角度拆分收入結構,包括內地與海外市場、線上與線下渠道,以及自有品牌與第三方品牌業務等。整體趨勢普遍正面,顯示公司正逐步轉向毛利率較高的業務模式。 公司自有品牌「Gemilai格米莱」的銷售持續上升,去年首九個月佔總收入比重已升至83%,高於2023年的69%。這對公司盈利表現至關重要,因為自有品牌產品的毛利率通常明顯高於代工或第三方品牌銷售。同時,公司線上銷售佔比亦由2023年的41%,提升至去年首九個月的58%,而線上渠道一般亦具備較高毛利率,對整體盈利能力形成支撐。 在多數中國企業積極拓展海外市場之際,格米莱的走向卻恰好相反。過去三年間,其內地市場收入佔比持續上升,由2023年的70%,提高至去年首九個月的80.9%。這或與中國咖啡市場滲透率仍偏低有關,但同時亦使公司在面對潛在的內地經濟放緩時,顯得較為脆弱,而這種放緩似乎幾乎難以避免。 在成本控制方面,格米莱的表現同樣可圈可點。即使收入大幅增長,過去三年公司的行政及研發開支仍大致持平,甚至有所下降。這種審慎的支出管理,加上業務結構向高毛利方向轉型,推動公司盈利在去年首九個月由1,160萬元,躍升至5,400萬元,增幅接近四倍。 儘管公司對自身發展前景表述積極,但整體規模仍給人一種偏小的印象。招股文件中,有關創辦人兼董事會主席謝建萍的介紹內容相對有限;而從公司發展歷史來看,自2011年成立以來,幾乎所有融資均來自謝建萍的親友圈。另一方面,若以全球家電巨頭De'Longhi Group(DLG.MI)約17倍的市盈率作為參考,按格米莱去年預期盈利計算,其估值僅約12.2億元,折合約1.75億美元,屬於相對溫和水平。 歸根究柢,格米莱究竟是一杯「半滿」還是「半空」的咖啡,仍有待投資者自行判斷。看好的一方或認為,隨著中國咖啡飲用水準逐步向其他國家靠攏,公司具備良好條件持續成長;而持審慎態度者則可能認為,中國咖啡經濟在經歷一段高速擴張後,或正面臨放緩風險,進而對格米莱未來的成長空間造成壓力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:中國業績拖累 百威亞太首季利潤勁挫近兩成
百威亞太控股有限公司(1876.HK)周四公布,2025年首季度營收同比下降7.5%至14.6億美元。儘管多數市場實現穩健增長,仍難抵消中國區業務的下滑。 當季淨利潤同比下跌18%,由去年同期的2.87億美元降至2.34億美元。 中國營收同比減少12.7%,導致亞太地區西部整體營收下降11.7%。而在韓國市場雙位數增長的拉動下,亞太地區東部營收同比得以增長11.7%。 公司稱:「2025年第一季度,我們在亞太地區的業務部分抵消中國的挑戰。但仍受到主要運營地區和即飲渠道持續疲軟影響,而佔我們約四分之一的中國市場庫存銷量亦下跌。」 財報公告後,百威亞太股價周四收跌1.8%至8.31港元,目前股價處於52周波動區間中位。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:中國業務下滑 百威亞太盈收雙降
啤酒品牌百威亞太控股有限公司(1876.HK)周三公布2024年業績,收入減少7%至62.46億美元(484.9億元),盈利下跌14%至7.26億美元,毛利率則維持50.4%。 公司指出,由於中國業務疲弱及渠道組合的影響,去年銷售減少11.8%,但韓國及印度的市場表現理想,抵銷部分中國業務下跌的損失。第四季度中國的銷量跌幅較大,按年跌18.9%,亞太地區西部亦下跌17%,但亞太區東部則增加8.5%。 百威亞太表示,今年在中國將重點投放於百威及哈爾濱啤酒,重新與消費者建立聯繫,以推動市場份額增長。 另外,百威亞太全球首席供應鏈運營官程衍俊,將接替楊克擔任百威亞太首席執行官及聯席主席,自2025 年4 月1 日起生效。 公司周三開市向好,股價升逾一成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏


