人形機器人進廠上班 效率與回報仍未過關
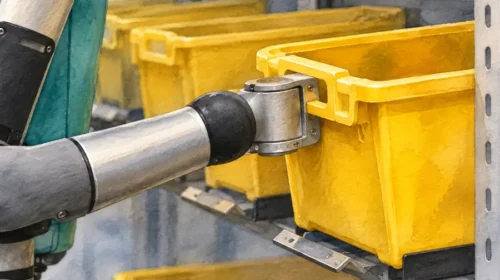
人形機器人開始走進工廠,作業速度卻仍落後熟練工人。能否提高效率、交出投資回報,將決定它們能否成為產線上的常駐員工 財聯社Marketwatch專欄 現代製造業車間里,一場關於「人」的替代正在悄然推進。隨著部分製造企業開始把人形機器人納入常態化生產流程,行業關注點也隨之從「能不能做」轉向「值不值得用」。這一轉變背後,既有用工結構變化帶來的現實壓力,也有具身智能技術迭代與數據積累的支撐。 從試點到上崗 隨著機器人技術日益成熟,部分製造場景已開始把人形機器人作為日常生產的員工。據預測,2026年國內人形機器人出貨量有望從2025年的約1.8萬台增至6.25萬台,而工業製造是切入的首選領域。汽車輪轂軸承龍頭企業兆豐股份(300695.SZ)與樂聚智能合作部署的車間內,15台「誇父」人形機器人已承擔常態化上料作業,經過一年磨合,累計運行約1,000小時,完成超過6萬件零件生產,作業成功率穩定在98%以上。 當前,人形機器人承接的崗位集中在上下料、搬運及分揀等環節,而汽車線束裝配、焊接、噴塗、打磨等強工藝環節預計還需8年以上才可能由人形機器人承擔。由此可見,現階段具備落地條件的均為偏弱工藝環節,其中柔性上下料的需求最為迫切。 一個由此產生的疑問是:既然固定機械臂節拍可達10秒,為何還要引入速度更慢的人形機器人?實際上,在中小企業及頻繁切換工序的產線中,傳統機械臂更換工具後無法直接適配,仍依賴大量人工上下料;涉及軟包等柔性材質處理時,普通機械臂也難以替代人工,而人形機器人部署更快、泛化性更好。同時,潛在的用工瓶頸正積極促進工廠培養人形機器人。 追趕工人速度 然而,人形機器人進廠並非即插即用,其還需要抓取穩定性、作業節拍與場景適配三個層面的成本磨合。以兆豐股份車間為例,15台機器人已適配15個工位、覆蓋10余種零件,可穩定抓取內徑80至120毫米的零件。但機器人剛進車間時手部無法穩定抓取零件,僅抓取訓練就做了約1.5萬次,反復調整力度和算法模型。 事實上,實驗室條件下將成功率做到95%以上並不困難,但車間地面存在油污,加之人員穿行與光照變化,團隊必須持續修正數據集並與自動化產線節拍對齊,才能將產線成功率穩定在98%以上。這表明真實環境的擾動因素是實驗室條件難以完全模擬的,產線數據具有不可替代性。 節拍是下一個待突破的關口。誇父機器人單次上料耗時35至40秒,而產線熟練工人僅需約15秒。目前機器人的準確度和平均無故障工作時間(MTBF)均已達標,下一步目標是將單件上料時間壓縮至與生產節拍相匹配的15秒。除此之外,兆豐股份還在探索跨時段的多技能包調度。該公司一條產線有26至28個工位,若讓機器人在非開工時間提前完成點位調校,每天可多出2至3小時生產時間,直接轉化為新增產能。 產線也是訓練場 人形機器人批量進廠除分擔產線工序外,另一重作用是獲取生產環境中的作業數據,正如高質量產線真機數據的稀缺是行業共性瓶頸。將車間收集的真機數據與仿真數據結合,部署到本體上微調,再將作業數據回流訓練模型,是機器人向高難度工藝進階的基礎。 仿真數據只能把模型訓到30至60分,訓練場真機數據能帶到80分左右,只有依靠包含油污、光照變化及異常擺放的產線回流數據,才能把模型成功率推向98%以上。然而。訓練通用具身基礎模型通常需要千萬小時級別的真機交互數據,而全球合規可用的同類數據僅約50萬小時。 從兆豐股份的車間實踐可以看出,人形機器人開始進入以節拍、成功率、投資回報為衡量標準的常態化階段。此外,今年以來資本市場對人形機器人整機本體及關節模組的投資明顯減少,資金正集中投向靈巧手、具身大模型、觸覺傳感器等靈巧操作領域。綜合來看,人形機器人要在工廠實現大範圍常態化部署,需在商業層面的投資回報率、工程層面的整機壽命週期、技術層面的作業節拍三個維度同時取得突破。 財聯社Marketwatch專欄提供有關中國各行業的洞察與分析。他們的聯絡方式:liujingyi@cls.cn 欲訂閱咏竹坊每周免費通訊,請點擊這裏
機器人走進工廠 為何難走入家庭?
機器人能否成為一門好生意,工廠看效率與成本,家庭看用途與體驗。從技術展示走向持續付費,兩個市場各有難關 財聯社Marketwatch專欄 機器人產業正成為當前的熱門領域。一方面,工業製造領域對自動化、智能化的需求持續釋放,搬運、分揀等任務成為機器人「上崗」的重要切入點;另一方面,消費市場對陪伴、互動與家庭服務的想象不斷升溫,收穫公眾熱捧。然而,從工廠車間到家庭客廳,機器人面對的是截然不同的環境複雜度、需求明確性與評價標準。在此背景下,圍繞機器人的商業化探索正徐徐展開。 工廠看效益 工業場景被普遍視為機器人商業化落地的優先方向,其原因在於需求相對明確、評價標準相對可量化。在工廠環境中,機器人完成動作只是第一步,客戶是否願意採購,取決於持續作業效率、穩定性以及綜合成本能否形成對傳統人工的替代優勢。這意味著,即便機器人能夠完成搬運、分揀等任務,若無法在成本上取得優勢,商業化仍難以實現。 其中,汽車製造與3C輕工業是最易率先規模化應用的場景,原因在於這兩類場景工序標準化、作業重復度高、用工密集且工況穩定,與機器人當前的能力水平和迭代需求較為匹配。不過,工業場景的約束同樣不容忽視:有效數據仍較為碎片化,模型自主作業能力有限,適配週期較長、調試成本較高,設備連續作業的可靠性也有待進一步提升。 家庭問用途 與工業場景需求明確不同,消費級機器人的市場需求相對更模糊。中國知名機器人品牌啓元將兒童家庭、科技愛好者和開發者列為主要目標群體,但不同群體對機器人的期待本身就並不統一,產品價值難以用單一功能定義。同時,家庭環境則高度複雜、非結構化,切入方式因而成為最關鍵的問題。這揭示了家庭機器人商業化的核心難點——技術並非主要追求,產品價值能否被用戶感知並轉化為購買決策才是癥結所在。 一個值得關注的現實是,聽音樂、學英語、查詢信息等需求已有手機等成熟設備承接,因此機器人若僅在這些功能上疊加,難以構成獨立購買理由。其價值必須建立在移動、感知與實體互動能力之上,提供既有設備難以替代的體驗,而這仍是消費場景需要進一步驗證的問題。 此外,製造構成了另一重系統性門檻。機器人被視為一大複雜工程,硬件、AI與生態層層嵌套。樣機製作相對容易,保證一萬台機器人的批次一致性卻非常困難。為此,啓元引入汽車工業的製造節拍與質量管理方式,實現每2.5分鐘下線一台機器人;2026年預計投入5億元人民幣(7,500萬美元)研發費用,推進全棧研發。 以此來看,消費級機器人的商業化不僅是產品問題,更是製造一致性、應用內容與IP生態協同支撐的系統工程。而對於消費級機器人產品的定價,新近發佈的啓元Q1與啓元T1售價均為19,999元(3,009美元),啓元Q1探索版為26,999元(4,062美元),啓元T1 Pro售價為29,999元(4,514美元)。 可靠才長久 從技術演進路徑看,機器人智能可區分為交互智能、運動智能與作業智能三個層次。交互智能承擔人與機器人溝通入口的功能,幫助機器人理解人的行為、習慣與生活環境;作業智能則指向真正用雙手完成任務,如衣物整理等,其背後依賴大模型與數據的持續投入。當前,機器人主要通過交互智能產生價值,作業智能也需以交互智能成熟為前提。 在能力評估標準上,具身智能同樣存在Scaling Law,但表現形式與大語言模型有所差異。以一個任務為基準,Scaling Law能較快收斂,真正的難點在於泛化性。這由此引出了一個更具體的問題:衡量機器人能力時,應看其能展示多少種技能,還是看某項任務能夠被穩定完成多少次。因此,較為務實的路徑是先將少數任務做到高成功率,再以此為基礎擴充任務範圍。 此外,家庭場景還提出了額外的安全要求。除本體硬件安全外,電源安全需予以保障;數據安全同樣關鍵,因為機器人在家庭中的使用涉及老人、兒童等多種家庭成員的隱私數據。 綜合來看,當前機器人的商業化正在全面展開。其中,工業場景需求明確、評價標準相對可量化;家庭場景則依賴於明確且吸引人的價值定位,並需跨越泛化性、穩定性、安全與隱私等多重檢驗。兩條路徑的並行推進,正共同勾勒出機器人從"能動作"走向"被需要"的產業進程。 財聯社Marketwatch專欄提供有關中國各行業的洞察與分析。他們的聯絡方式:liujingyi@cls.cn 欲訂閱咏竹坊每周免費通訊,請點擊這裏

微億智造招股集資最多8億港元
工業機器人製造商常州微億智造科技股份有限公司(3275.HK)周二起招股,計劃發行3,727.58萬股H股,發售價介乎每股16.63至21.46港元,集資最多約8億港元,預期10月27日掛牌。 公司主要設計、開發及銷售工業具身智能機器人(EIIR)及解決方案,應用於3C電子、汽車製造、新能源、快消品及半導體等行業。按2025年收入計,公司為中國最大的工業具身智能機器人產品提供商,市場份額約20%。 截至2026年5月31日止五個月,公司收入按年增長22.6%至4.24億元,期內溢利由706萬元增至2,253萬元。期內EIIR產品收入增長39.7%至2.6億元,佔總收入61.4%。受持續研發投資影響,公司預期2026年全年淨利潤將低於上述五個月的溢利。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

工業機器人製造商微億智造 赴港上市獲中證監放行
工業機器人製造商常州微億智造科技股份有限公司境外上市及境內股份全流通備案已獲中國證監會確認,該步驟是中國內地公司赴境外上市的必要程序。 根據證監會上周五公告,微億智造擬發行不超過4,286.71萬股境外上市普通股並在港交所上市,另有37名股東擬將合計3.35億股境內未上市股份轉為境外上市股份流通。該備案通知書於8月24日出具,公司須於12個月內完成上市。 微億智造成立於2018年,主要提供工業具身智能機器人(EIIR)產品及解決方案,應用於工業檢測、裝配等生產環節。公司於2025年9月首度遞表港交所,其後又於同年10月及2026年3月兩度更新申請文件。 申請文件顯示,公司2025年收入按年增32.5%至7.96億元,淨利潤由2024年的1,573.9萬元降至506.6萬元。核心EIIR產品去年收入4.53億元,按年增66.7%,佔總收入57%,毛利率53.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:主攻輕工業機器人賽道 翼菲科技招股集資6.73億港元
工業機器人製造商浙江翼菲智能科技股份有限公司(6871.HK)周五起至下周三招股,擬全球發售2,460萬股H股,每股發售價30.5港元,集資淨額約6.73億港元(8,600萬美元),該股預計5月18日掛牌上市。 翼菲科技從事工業機器人的設計、研發、製造及商業化,並提供綜合機器人解決方案,主要應用於輕工業場景。根據弗若斯特沙利文報告,按2025年收入計,翼菲科技在中國輕工業應用場景的工業機器人及相關機器人解決方案供應商中排名第四。 公司收入主要來自提供規模化綜合機器人解決方案,重點專注於倉儲物流、上下料應用以及包裝與組裝領域的自動化。去年錄得收入3.9億元,按年升44.5%,年內虧損1.5億元,升113.9%。 公司表示,所得款項淨額中,約40%將用於機器人技術研發,28%用於生產基地及產線建設,12%用於拓展海外業務,其餘則投向供應鏈投資及營運資金。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:工業機器人製造商埃斯頓 首掛半日跌逾13%
工業機器人製造商南京埃斯頓自動化股份有限公司(2715.HK; 002747.SZ)周一在香港掛牌上市,首掛平開,至中午休市報13.22港元,較發行價低13.93%。 公司公布,是次擬全球發售9,678萬股,招股價15.36港元,為下限定價,集資集資淨額14.12億港元(1.8億美元)。香港公開發售獲18.67倍超額認購,國際發售錄得2.34倍超購。 埃斯頓主要從事工業機器人、數控系統及智能製造設備的研發製造,產品廣泛應用於汽車製造、電子設備、金屬加工及新能源等工業領域。公司預計2025年錄得淨利潤3,500至5,000萬元,2024年同期為虧損8.1億元,實現扭虧為盈。 公司計劃將本次集資所得主要用於擴大工業機器人及智能製造設備產能、加強核心技術研發及產品升級、拓展國內外市場以及補充營運資金。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏