
樂動百萬歐元買歐門票 德國老牌入手先要補血
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制 重點: 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證 李世達 花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。 樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。 2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。 樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。 這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。 業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。 買品牌 更買渠道 成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。 樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。 不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。 根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。 樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。 此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。 收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
菲亞蘭德向證監會提交申請 「智能泳池領跑者」距IPO更近一步
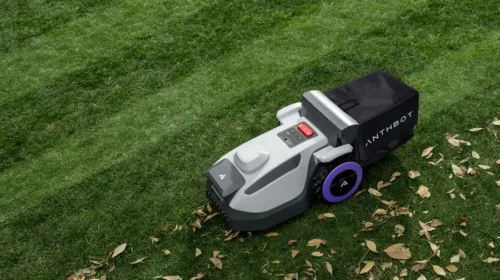
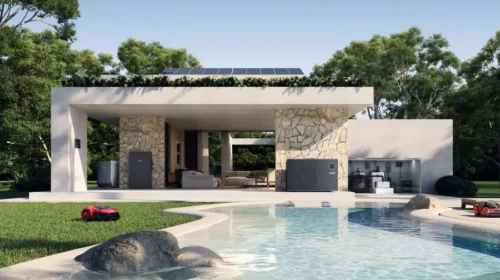
這家智能庭院生態系統製造商實現了強勁的兩位數收入增長 重點: 深圳菲亞蘭德科技集團股份有限公司已向中國證券監管機構提交了香港IPO申請,在4月份提交初步招股說明書後,此舉標誌其離上市更近了一步 作為領先的智能泳池設備製造商,公司利用其技術和經驗,開始向更大得多的智能庭院設備市場擴張 陽歌 戶外生活空間正迅速成為智能家居的下一個前沿領域,泳池清潔機、智能衝浪器甚至割草機等傳統設備都在借助AI和互聯網進行重大升級,以打造未來的智能庭院。這一過程的意義不單單是打通設備,更是有潛力重塑消費者與戶外環境的互動方式。 這就是菲亞蘭德向投資者描繪的願景。中國證監會網站顯示其已在5月27日正式受理了菲亞蘭德的上市申請,標誌著其香港IPO計劃向前邁出了一步。此前,菲亞蘭德已於4月17日向香港聯交所提交了首份初步招股說明書,並於4月30日提交了更新文件。 在IPO之前,證監會和聯交所都必須審查該上市計劃並分別予以批准,預期今年晚些時候可以完成。 公司尚未披露任何籌資計劃。但所有募資所得都將用於進一步開發其現有的互聯設備生態系統,以及研發儲備中的新設備。目前公司穩定的泳池設備產品線包括智能熱泵及水泵、鹽氯機、泳池清潔機器人、智能衝浪器和多向閥。 菲亞蘭德承認其在智能產品領域的遠大計劃需要大量的資金支持,這也體現在其不斷攀升的研發成本上。此外,隨著更多公司進入這一快速增長的領域,全球一體化智能庭院機器人生態系統市場的競爭正日益激烈。這對菲亞蘭德的利潤率和淨利潤造成了壓力,而公司正試圖通過兩種方式來應對:一是開發自有品牌,而非為其他品牌代工;二是更多地將產品直接銷售給消費者,而不是借助成本高昂的分銷商。 全球一體化智能庭院機器人生態系統市場去年的價值接近200億美元,並且正以兩位數的速度增長。根據初步招股書中的第三方研報,作為菲亞蘭德核心業務的全球智能泳池設備市場在2024年的價值為31億美元,預計將以15.4%的年均復合增長率增長,到2029年將達到63.4億美元。智能庭院設備市場規模更大,預計將以17.3%的年均復合增長率從2024年的159億美元增長至2029年的353億美元。 按2024年的數據計算,菲亞蘭德是中國最大的泳池設備製造商,佔據了3.4%的全球市場份額。其最強項是智能泳池熱泵(15%的全球市場份額)和智能泳池水泵(6.6%的全球市場份額)。公司許多設備都接入了物聯網(IoT),允許用戶通過其iGarden App進行遠程訪問和控制。 快速增長 分析菲亞蘭德收入的方式有很多,包括按產品類型、地理位置以及直銷與分銷商銷售分類。但總體來看,公司的收入增長相當迅速。其收入從前年的7.65億元基礎上增長了33%,在去年達到10.2億元(1.51億美元),達到了2023年4.88億元的兩倍多,表明其產品受到更多消費者的青睞。 菲亞蘭德成立於2004年,起初生產傳統泳池設備,隨後轉型推出更為自動化、互聯化的智能設備組合——公司將這一轉變比作從早期的「功能機」向時代向「智能手機」時代的跨越。今年早些時候推出的一款雙目視覺AI泳池清潔機器人就是公司最新的技術能力展示。這款機器人利用AI技術「看到」周圍的泳池環境,從而實現諸如避障以及針對污垢堆積較多的區域進行更高強度清潔等功能。 這個類型的機器人是公司的第二大收入來源,去年實現了18%的同比增長,達到1.04億元,約佔其總收入的10%。其最大的產品類別,也是表現最強勁的類別之一,是其核心的智能泳池熱泵和水泵,公司將它們統稱為“能源管理產品”。該業務板塊的銷售額去年同比增長了31%,達到8.23億元,約佔其總收入的80%。 2023年,隨著智能割草機的推出,公司邁出了超越泳池領域的關鍵一步。此後,該板塊錄得了爆炸式增長,從2024年的僅16.7萬元飆升至去年的143萬元,當然目前在總收入中的佔比仍不足2%。 儘管實現了健康的增長,但激烈競爭和高昂的產品開發成本正在拖累公司的盈利能力。競爭因素導致公司毛利率從2024年的36.1%降至去年的33.0%。研發成本因素則反映在其研發支出上,研發支出佔收入的比例從2024年的12%上升至去年的14%。 由於公司開始利用自有和第三方電子商務網站培育更多的直銷業務,其銷售及分銷成本佔收入的比例也從2024年的10.8%上升至去年的21.2%。目前,成本高昂的分銷商體系仍佔其銷售額的絕大部分,剔除這些分銷商將有助於提升公司的盈利能力。另一項旨在提高盈利能力的舉措是發展自有品牌,包括iGarden、Fairland、Aquark和Aquagem。去年,這種利潤率更高的品牌銷售額首次超過了其原有的ODM業務。 對菲亞蘭德而言,最根本的一點是:無論是游泳池,還是其希望開拓的庭院領域,智能產品生態系統都是未來的發展浪潮。但這些努力需要大量時間和資金,而在擁有強勁增長潛力的全球市場中,尋求一席之地的公司遠不止菲亞蘭德一家。 咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們 欲訂閱咏竹坊每周免費通訊,請點擊這裏


