
恒瑞創新藥出海再獲進展 多重利好下股價仍承壓
恒瑞醫藥自主研發的氟唑帕利膠囊上市許可申請獲歐洲藥品管理局受理,疊加近期與諾和諾德簽署的26億美元潛在授權交易,出海進程持續推進 重點: 氟唑帕利進入歐盟上市審評程序,但距離正式獲批及商業化銷售仍有不確定性 上半年整體營收和扣非淨利潤下滑,研發投入持續增長,成為影響公司業績表現的重要因素 莫莉 在創新藥研發與國際化接連取得新進展之際,中國創新藥龍頭江蘇恒瑞醫藥股份有限公司(600276.SH; 1276.HK)的股價卻未能同步上漲。10月8日,恒瑞醫藥公告稱,公司自主研發的氟唑帕利膠囊上市許可申請正式獲得歐洲藥品管理局(EMA)受理,這是恒瑞第二款向歐盟遞交上市申請的自主研發創新藥。不過,消息公布後,公司股價仍然承壓,A股及H股在10月8日、9日連續兩個交易日下跌。 截至10月9日收盤,恒瑞醫藥H股報48港元,當日下跌0.91%。事實上,自今年5月以來,公司H股整體呈現震蕩下行走勢。5月12日,恒瑞H股曾在盤中觸及76.75港元的高位,與之相比,目前股價已經回落約37.5%。儘管近期恆瑞醫藥在新藥研發、海外授權及股份回購等方面持續釋放積極消息,但尚未推動股價持續回升。 氟唑帕利是一款通過阻斷癌細胞DNA損傷修復發揮抗腫瘤作用的PARP抑制劑,於2020年12月在中國獲批上市,是中國首個獲批的自主研發PARP抑制劑。不過,歐美PARP抑制劑市場競爭已較為成熟,阿斯利康與默沙東合作開發的奧拉帕利、葛蘭素史克旗下的尼拉帕利等產品均已上市。根據恒瑞公告援引的EvaluatePharma數據,2025年全球已上市同類產品銷售額合計約45.60億美元。值得注意的是,EMA受理上市申請僅意味著氟唑帕利正式進入監管審評階段,後續能否獲批以及進入歐洲市場後的商業化表現,目前仍存在不確定性。 近期,恒瑞醫藥還與全球減重藥巨頭諾和諾德達成了一筆大型授權交易。9月29日,恒瑞宣布,將自主研發的GLP-1/GIP雙受體激動劑HRS-1596在大中華地區以外的全球開發、生產及商業化權益獨家授權給諾和諾德。根據協議,恒瑞可獲得3億美元首付款,以及最高23億美元的開發、註冊和商業化里程碑付款,並有資格獲得產品未來銷售提成。 HRS-1596是一款有望實現每周一次口服給藥的代謝疾病候選藥物,目前已在中國獲准開展Ⅰ期臨床試驗。相比現有部分需要每日服用的口服減重藥,每周一次的給藥方式有望減少用藥頻次,改善患者用藥便利性。不過,該藥仍處於早期臨床開發階段,後續有效性、安全性及商業化前景尚需進一步驗證。 扣非淨利潤出現下滑 儘管創新藥研發與國際化進展不斷,恒瑞現有業務的增長速度尚未完全反映這些利好。2026年半年報顯示,恒瑞醫藥上半年實現營業收入154.56億元,同比下降1.94%;歸母淨利潤44.65億元,同比微增0.34%;扣除非經常性損益後的淨利潤37.30億元,同比下降12.71%。 從產品銷售來看,公司上半年實現藥品銷售收入139.48億元,同比增長1.87%,其中創新藥銷售收入88.09億元,同比增長16.38%,佔藥品銷售收入的63.16%。這意味著,儘管創新藥已經成為恒瑞最主要的收入來源,但傳統仿制藥業務的調整仍在拖累整體藥品銷售增速。上半年,公司仿制藥銷售收入51.39億元,同比下降16.07%,一定程度上抵消了創新藥的增長貢獻。此外,今年上半年恒瑞確認的對外許可合作收入14.22億元,低於去年同期的19.91億元。 另一方面,恒瑞仍處於較高強度的研發投入週期。2026年上半年,公司研發投入達到46.05億元,同比增長18.96%,相當於同期營業收入的近三成。持續投入有助於擴充創新藥管線,但新產品從研發、審批到貢獻商業化收入通常需要數年,對公司短期利潤增長形成一定壓力。 從資本市場角度來看,隨著創新藥銷售佔比不斷提高、海外授權交易規模擴大,恒瑞的估值邏輯正逐步由傳統制藥企業向創新藥企業轉變。當大型授權交易、新藥申報及臨床進展逐漸成為市場預期的一部分,單一利好消息對股價的刺激作用也可能減弱。 當前恒瑞的市盈率約為36倍,而另一間創新藥企業百濟神州(688235.SH; 06160.HK; ONC.US)的市盈率已高達63倍,其自主研發的BTK抑制劑澤布替尼上半年銷售額達到161.27億元。相比之下,恒瑞雖然擁有更豐富的國內商業化產品組合,並在海外授權合作方面接連取得進展,但創新藥產品在歐美市場的直接銷售仍處於拓展階段。對恒瑞而言,在傳統業務增長放緩、扣非淨利潤承壓的背景下,海外授權收入能否轉化為持續穩定的利潤,以及自主創新藥能否在歐美市場實現規模化銷售,仍是投資者關注的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
科倫博泰首次淨利潤轉正 邁入商業化兌現期
2026年上半年公司實現營業收入9.78億元,其中藥品銷售收入達6.57億元,同比飆升112%,不僅彌補了許可收入下滑的缺口,還帶動營收正向增長 重點: 核心單品蘆康沙妥珠單抗在默沙東主導的TroFuse-005研究達到OS/PFS雙主要終點,成為首個獲得該突破的ADC藥物 公司商業化營銷團隊規模已擴張至800余人,覆蓋全國30個省份、超2,000家醫院 莫莉 對創新藥企而言,從依賴對外授權獲取收入,轉向依靠自有產品銷售實現盈利,是其成長為成熟生物制藥企業的關鍵一步,科倫博泰的最新財報正是這一轉折的典型樣本。8月17日,四川科倫博泰生物醫藥股份有限公司(6990.HK)交出了2026年中期成績單,上半年實現營業收入9.783億元,同比小幅增長2.93%;歸屬於股東的淨利潤達到3.88億元,成功實現扭虧為盈。 從表面看,科倫博泰上半年的營收增速不高,但是細看其收入結構,公司業績已經實現「自我造血」。在9.78億元的營收中,來自許可及合作協議收入僅有3.15億元,同比下降近50%,而上半年產品銷售收入達到6.57億元,已經超越了2025年全年5.43億元的銷售總額。 科倫博泰產品收入爆發的背後,是核心管線在醫保支付與渠道拓展上的雙重突破。今年1月1日,核心產品蘆康沙妥珠單抗(sac-TMT)的二線及以上三陰性乳腺癌和三線EGFR突變非小細胞肺癌兩項適應症同步進入國家醫保目錄。與此同時,塔戈利單抗和西妥昔單抗N01也相繼進入醫保。三款產品、多項適應症在同一時間段內集中拿到醫保准入資格,為業績的大幅增長按下加速鍵。 公司的商業化團隊建設也在同步加速。截至6月30日,商業化營銷隊伍已擴充至800余人,人數較去年同期基本翻倍。銷售團隊覆蓋全國30個省份、300余個地級市的超2000家核心醫院,其中超過1000家醫院已經產生實際銷售收入。與此同時,公司的銷售費用也水漲船高,從去年同期的1.79億元增長至今年上半年的3.91億元。在創新藥商業化的早期鋪貨與放量階段,這種費用前置投入難以避免。管理層對下半年銷售預期保持樂觀,重申全年產品銷售收入增長100%的目標。 在淨利潤方面,儘管3.88億元的盈利遠超市場預期,但利潤的大幅增長主要得益於上半年收到的7.03億元和解款。這筆款項源於科倫博泰與蘇州宜聯生物就ADC藥物專利糾紛達成的和解協議,宜聯生物需向其分享部分對外授權收入及未來銷售利潤。撇開這筆一次性收入,公司調整後淨利潤亦有4790萬元,相比去年同期的淨虧損狀態,經營層面已經發生實質性好轉。 海外管線臨床試驗迎突破 科倫博泰在國內的商業化已交出不錯答卷,但真正決定公司未來想象空間的,是核心產品sac-TMT在全球臨床上的推進節奏。2026年5月,默沙東公佈全球III期TroFuse-005研究結果,該研究入組776例經含鉑化療和免疫治療後進展的晚期子宮內膜癌患者,試驗組接受sac-TMT單藥,對照組接受化療。在預設中期分析中,sac-TMT在總生存期(OS)和無進展生存期(PFS)兩個主要終點上均達到統計學顯著改善,成為ADC賽道首個在此類人群中同時改善OS和PFS的III期研究。 目前,默沙東已圍繞sac-TMT在海外開展了17項全球III期臨床試驗,覆蓋肺癌、乳腺癌、婦科腫瘤、消化道腫瘤及泌尿系統腫瘤等7大癌種;科倫博泰在國內也同步推進了5項III期一線研究,主要聚焦非小細胞肺癌和乳腺癌。這意味著,一旦這些研究陸續讀出陽性數據,該產品有望從一個後線治療藥物逐步拓展為覆蓋多個瘤種、貫穿不同治療階段的重磅品種,其市場空間將遠不止於當前已獲批的適應症。 不過,在科倫博泰業績與臨床結果雙雙報捷之際,風險同樣不可忽視。當前TROP2 ADC賽道已有超過10款在研產品進入臨床階段,信達生物、恆瑞醫藥、第一三共等國內外藥企均在加速推進,未來2-3年可能出現多款同類產品獲批上市。先發優勢能否轉化為持續的市場份額,仍存不確定性。 當前,科倫博泰的市盈率已高達718倍,遠超手握「重磅炸彈」藥物(Blockbuster Drug)的百濟神州(688235.SH; 06160.HK; BGNE.US),後者的市盈率約為66倍。這意味著市場已將商業化預期與海外獲批的樂觀前景提前定價,未來能否持續兌現,仍有待時間檢驗。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
信達生物105億美元合作落地 Co-Co模式成中國創新藥出海新樣本
此次合作部分採用了共同開發及共同商業化(Co-Co)模式,信達生物將直接參與全球核心醫藥市場的利潤分配 重點: 在直接授權交易、NewCo(新公司)交易之外,Co-Co模式正成為國內頭部藥企「出海」的新趨勢 2025年信達生物首度實現全年盈利,營收的強勁增長態勢延續至2026年一季度,該季度產品收入超38億元,同比增幅逾50% 莫莉 近期,創新藥板塊持續承壓下行,市場上關於創新藥「出海」BD或將可能受限的傳聞不斷發酵,引發了資本市場的廣泛擔憂。然而,在這個微妙的時間節點,一家中國創新藥企卻用實際行動打破了流言。5月29日,信達生物製藥(1801.HK)宣布與跨國藥企輝瑞(PFE.US)簽署了一項潛在總額最高達105億美元的全球戰略合作協議。受此重磅利好消息提振,信達生物股價當日大漲11.36%,亦帶動低迷已久的創新藥板塊集體走強。 根據協議,此次合作涵蓋12個腫瘤早期及源頭創新研發項目,其中包括8個來自信達生物的早期管線,以及4個由輝瑞提議、雙方將共同開展的全新(de novo)研發項目。信達生物將依託其自主創新的研發平台及強大的早期臨床開發,推進這12個合作項目至I期臨床研究,輝瑞將負責主導後續臨床開發。 為此,輝瑞將向信達生物支付6.5億美元的首付款。隨著合作項目在研發、註冊和商業化各階段取得里程碑進展,信達生物還有資格獲得最高98.5億美元的相關付款,潛在總交易金額高達105億美元。此外,針對每一款最終獲批上市的產品,信達生物還將獲得最高達雙位數的銷售額分成。 與傳統的外部授權(License-out)模式相比,此次合作最特別的是其復合型的交易架構,特別是包含了更深度綁定的「共同開發及共同商業化(Co-Co)」模式。在12個項目中,有4個關鍵項目採取了Co-Co模式:雙方將在全球範圍內共同開發並承擔開發成本,並且在美國及歐洲市場共同商業化並共享利潤;同時信達生物保留了在大中華區的相關權利。另有4個項目授予輝瑞大中華區以外的獨家許可權利,剩餘4個項目授予輝瑞全球獨家許可權。 這種精細的分層架構表明,信達生物與輝瑞的合作超越了單純的資產變現,不僅通過大額首付款改善了短期現金流,更借助Co-Co模式深度參與歐美等核心市場的利潤分配,從而獲取持續的高額商業回報,也能借助輝瑞的全球研發體系和商業化網絡,加速早期管線的開發效率。事實上,這已是信達生物在一年內達成的第二筆Co-Co合作。2025年10月,其與武田制藥(4502.T)就腫瘤免疫雙抗IBI363達成合作,約定雙方在全球共同開發,並在美國市場共同商業化並分攤利潤。 在直接授權交易、NewCo(新公司)交易之外,這種能夠保留長期價值的Co-Co模式,正成為國內頭部藥企「出海」的新趨勢。不久前,恒瑞醫藥(1276.HK; 600276.SH)與百時美施貴寶(BMY.US)達成了潛在總額高達152億美元的戰略合作,同樣引入了該模式。根據協議,雙方將共同推進13款涵蓋腫瘤、血液及免疫學的早期項目,恆瑞不僅擁有特定項目的共同開發權,未來更有機會與BMS在全球範圍內共同開展特定的商業化活動。 業績迎來盈利拐點 在接連達成重磅BD交易的同時,信達生物的自身產品銷售也同樣強勁,這意味著其頻繁的出海動作並非迫於資金壓力的「賣青苗」,而是公司主動佈局的戰略選擇。2025年,信達生物在2025年首次實現國際財務報告准則(IFRS)下的全年盈利,淨利潤為8.14億元,公司全年總收入為130.4億元,同比增長38.4%;其中產品銷售收入達到119.0億元,同比增長44.6%,公司正式進入可持續造血的新階段。 營收的強勁增長態勢已延續至2026年,今年一季度,公司產品收入超38億元,同比增幅逾50%。從收入結構來看,公司的「雙輪驅動」策略正在兌現:一方面,由於五款TKI(酪氨酸激酶抑制劑)納入國家醫保目錄後銷量快速上升,帶動了腫瘤業務增長;另一方面,信爾美(瑪仕度肽)、信必樂及信必敏等綜合產品線亦有不俗的業績貢獻。 近年來,信達生物通過多項對外授權持續拓展全球版圖,過去一年來累計的潛在總交易金額已超過300億美元,核心管線正加速推進全球多中心臨床。當前信達生物的市盈率約為158倍,同樣作為創新藥出海標桿的百濟神州(06160.HK;688235.SH)的市盈率為67倍,反應市場對前者未來增長潛力的更高預期。對信達生物而言,105億美元的BD交易是其出海進程中的關鍵一步,但是能否支撐當前的高估值,還將取決於其創新管線能否在歐美市場實現真正的商業成功與利潤回報。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
百濟神州有望打破「單品依賴」 首季淨利潤突破16億元
索托克拉成為美國十年來首個獲批的新型BCL-2抑制劑,也是目前唯一獲批用於復發/難治性套細胞淋巴瘤(MCL)適應症的BCL-2靶向藥物 重點: 索托克拉的獲批可以將澤布替尼的龐大用戶群留存在百濟神州的治療體系內,極大地提高了患者和醫生的用藥粘性 公司將營業收入預期上調至436億元至452億元之間,毛利率維持在80%區間高位不變 莫莉 對於產品積累有限的創新藥企而言,單一重磅產品的爆發往往是推動企業實現盈利的重要推手,但是,若單款產品在營收結構中長期佔據絕對主導,也會讓資本市場的擔憂其營收結構的長期穩定性。5月14日,在百濟神州有限公司(688235.SH; 6160.HK; ONC.US)公佈,其自主研發的新一代高選擇性BCL-2抑制劑索托克拉獲得美國食品藥品監督管理局(FDA)加速批准,有望構建起更完善的血液腫瘤產品矩陣。 根據百濟神州的公告,索托克拉在美國獲批用於治療既往接受過至少兩線系統治療(含BTK抑制劑)的復發或難治性(R/R)套細胞淋巴瘤(MCL)成人患者。這是美國市場十年來首個獲批的新型BCL-2抑制劑,再加上索托克拉今年1月在國內獲批MCL和慢性淋巴細胞白血病(CLL)/小淋巴細胞淋巴瘤(SLL)兩大適應症,百濟神州在半年內高效完成了中美兩大核心市場的BCL-2佈局。 更為關鍵的是,在血液瘤治療領域,BCL-2與百濟神州的王牌產品BTK抑制劑澤布替尼在作用機制上存在互補。患者長期使用BTK抑制劑後,不可避免地會出現耐藥,而BCL-2通路恰好處於BTK耐藥機制的下游。索托克拉的獲批,可以將澤布替尼的龐大用戶群留存在百濟神州的治療體系內,極大地提高了患者和醫生的用藥粘性。 不過,資本市場對於這一重磅管線進展的反應卻相對平淡,5月14日至18日的三個交易日內,百濟神州港股股價連續下挫,累計跌幅達6.8%。 這一走勢更多受到同期大盤與板塊整體回調的拖累,其間恆生指數同步走低,而聚焦行業的恆生創新藥指數累計跌幅亦達6.5%,顯示板塊整體情緒偏弱。此外,由於索托克拉的臨床數據積極、FDA獲批此前已被市場預期,這一利好早在數月前已部分計入股價。因此在消息正式落地後,市場反而呈現出「利好兌現」效應,部分資金選擇賣出。 一季度業績繼續盈利 拋開短期股價波動,百濟神州的財務基本面正處於歷史最佳階段。5月6日披露的2026年一季報顯示,公司實現營業收入105.44億元,同比增長31%;實現歸母淨利潤16.08億元,同比扭虧為盈,延續了公司在2025年首次實現年度盈利的向好趨勢。 財報顯示,公司產品收入佔整體營收的比例高達98%,達到103.21億元,同比增長29.3%。其中,澤布替尼的全球銷售額達75.98億元,同比增長33.5%。從區域市場來看,美國仍是澤布替尼的核心增長引擎,一季度銷售額達52.83億元,同比增長30.8%,佔該產品全球收入的近七成。歐洲市場增長更為迅猛,銷售額同比增長51.4%至12.66億元。此外,公司其他產品線也呈現穩健態勢,PD-1單抗替雷利珠單抗一季度全球銷售額為14.29億元,同比增長14.8%;來自安進(AMGN.US)的授權產品銷售額為9.89億元。 基於一季度的強勁表現,百濟神州上調了2026年業績預測:預計全年營業收入將介於436億元至452億元之間,毛利率維持在80%區間高位不變;全年經調整經營利潤預計上調至100億元至106億元之間。 除了自研管線,百濟神州也在持續通過外部合作(BD)拓展前沿佈局。今年一季度,公司與華輝安健達成獨家選擇權協議,獲得了靶向PD‑1、VEGF‑A及CTLA‑4的新型三特異性抗體HH160(BON‑110)的全球權益。這意味著,在現金流日益充沛的背景下,公司正積極借助BD快速切入下一代免疫治療的前沿靶點組合。 百濟神州當前市盈率約66倍,顯著高於國內傳統醫藥龍頭恒瑞醫藥(600276.SH; 1276.HK)的市盈率46倍。這一估值溢價反映了市場對其全球化平台能力,以及以澤布替尼與索托克拉為核心的血液瘤產品矩陣所蘊含的成長性給予了更高定價。未來估值能否獲得持續支撐,將主要取決於澤布替尼的銷售峰值能否進一步突破,以及索托克拉獲批後的商業化進程能否快速放量。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
恒瑞醫藥NewCo模式獲驗證 美國上市首日大漲超60%
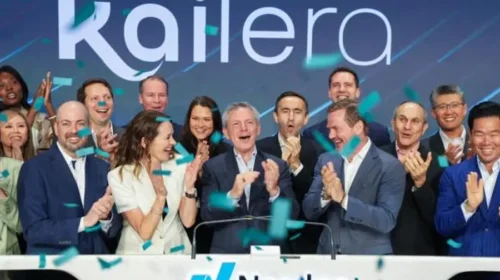
隨著Kailera成功IPO,即便恒瑞的持股被攤薄至約9.8%,按首日收盤價計算,恒瑞所持股份的市值也已躍升至約3億美元 重點: Kailera的核心產品瑞普泊肽注射液已在海外進入針對肥胖症的III期臨床試驗,另兩款口服GLP-1藥物也計劃在2026年啓動全球臨床研究 作為曾經的仿製藥龍頭,恒瑞醫藥已經完成了從「仿創結合」到以創新藥為主導的結構性轉型 莫莉 過去,通過NewCo模式出海的中國創新藥企,由於新設公司的獨立前景與資產價值存在不確定性,其發展路徑時常面臨市場的審視與質疑。然而,隨著康諾亞(2162.HK)旗下的NewCo被跨國藥企收購,成功實現資產退出並獲得豐厚回報,市場的謹慎態度正逐漸轉向樂觀。 這一趨勢的最新證明來自醫藥行業龍頭江蘇恒瑞醫藥股份有限公司(1276.HK; 600276.SH)。4月17日,由其參與孵化的Kailera Therapeutics(KLRA.US)成功在美國納斯達克上市,首日股價大幅上漲約63%。Kailera Therapeutics是一家為承接恒瑞GLP-1資產而專門成立的NewCo,其股東還包括貝恩資本生命科學基金、Atlas Ventures、RTW資本、Lyra資本等專業投資機構。 2024年5月,恒瑞醫藥將其三款GLP-1在研藥物在大中華區以外的全球權益獨家授權給該公司(初始名Hercules,後更名為Kailera),包括GLP-1/GIP雙靶點激動劑瑞普泊肽(HRS9531)、口服小分子GLP-1受體激動劑HRS-7535以及三重激動劑HRS-4729。作為當時交易對價的一部分,恒瑞不僅獲得了1.1億美元的首付款及技術轉讓費,還取得了Kailera約19.9%的股權,以及最高近60億美元的潛在里程碑付款。 這意味著,恒瑞不僅獲得了即時現金回報,其持有的股權也將公司與Kailera的臨床與商業前景深度綁定。隨著Kailera成功IPO,即便恒瑞的持股被攤薄至約9.8%,按首日收盤價計算,恒瑞所持股份的市值也已躍升至約3億美元。 事實上,在貝恩資本等國際風投的支持下,Kailera的資本化進程十分迅速,2024年10月就已完成了4億美元的A輪融資。2025年7月,恒瑞與Kailera共同宣布瑞普泊肽注射液在中國境內的Ⅲ期臨床試驗取得積極結果。同年10月,Kailera再次完成6億美元的B輪融資。最終,該公司於2026年4月登陸納斯達克,此次IPO融資規模達6.25億美元,成為迄今中國藥企通過NewCo模式實現的最大規模上市。 資本市場為Kailera給予較高的估值,核心在於其清晰的資產價值與開發路徑。目前,Kailera的核心產品瑞普泊肽注射液已在海外進入針對肥胖症的III期臨床試驗,另兩款口服GLP-1藥物也計劃在2026年啓動全球臨床研究。此次IPO所募資金將主要用於推進這些管線的開發,以直面與禮來、諾和諾德等國際巨頭的競爭。 投行摩根士丹利在Kailera完成IPO後發布研報,維持對恒瑞醫藥的「超配」評級。報告稱,此次IPO驗證了恒瑞GLP-1產品的全球變現能力,其通過持股增值、里程碑付款和銷售分成構建的多元化收益結構,為公司帶來了可預期的現金流。 對外授權成為穩定收入來源 Kailera並非恒瑞探索NewCo模式的唯一嘗試。2025年9月,恒瑞再次以相同模式,將其自主研發的心肌肌球蛋白抑制劑HRS-1893的海外權益授權給由Forbion、OrbiMed等國際資本支持的Braveheart Bio公司。該交易首付款及股權價值達6,500萬美元,潛在總金額最高可達10.88億美元。 回顧2025年,恒瑞一共完成了5筆海外授權交易,同期的對外許可收入達到33.92億元,同比增長25.62%,成為業績增長的重要新引擎。2025年,公司實現營業收入316.29億元,同比增長13.02%;歸母淨利潤77.11億元,同比增長21.69%,同時創下上市以來新高。作為曾經的仿製藥龍頭,恒瑞醫藥已經完成了從「仿創結合」到以創新藥為主導的結構性轉型。2025年,恒瑞創新藥銷售收入達到163.42億元,同比增長26.09%,佔藥品銷售收入比重達到58.34%,已經超過仿製藥。 不過,NewCo模式的成功仍只是恒瑞國際化徵程的上半場,儘管通過授權合作和資本運作,恒瑞醫藥提前兌現了部分管線價值,但恒瑞的產品組合中仍缺乏年銷售額突破數十億量級的重磅藥物。這種預期差異也直觀反映在估值上,恒瑞醫藥的市盈率約為53倍,而2025年剛剛實現盈利,淨利潤規模僅為恒瑞五分之一的百濟神州(6160.HK ; 688235.SH; ONC.US),其市盈率卻高達132倍。這意味著,市場為百濟神州的未來的潛力支付了更高溢價。因此,如何將豐富的研發管線優勢轉化為具有全球市場競爭力的商業成果,是恒瑞下一步必須面對的關鍵議題。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
一季度收入下滑兩成 石藥罕見預披露50億交易合作
在創新藥行業中,在管線交易尚未完成時提前「預告」相當罕見,石藥集團此舉或許是為了對衝業績下滑壓力,穩定市場信心 重點: 每項合作的實際首付款比例以及里程碑達成進展才能決定其真實收益 第一季度營業收入同比大幅下滑21.91%,同期的歸母淨利潤也同比下滑8.36% 莫莉 在中國創新藥「出海」浪潮奔湧的背景下,傳統醫藥巨頭正加速轉型,從過去的「以仿養創」即依靠仿制藥利潤支撐創新研發,到如今創新藥業務的授權合作交易(BD)成為拉動業績的新引擎,中國創新藥研發逐漸進入收成期。仿制藥「四大天王」之一的石藥集團有限公司(1093.HK)最近的動向成為這一轉變的典型縮影。 5月30日,石藥集團突然披露公司正在進行潛在大額交易,在創新藥行業中,在管線交易尚未完成時提前「預告」相當罕見。該公告稱,公司稱目前正與若干獨立第三方就三項潛在交易進行磋商,涉及有關該集團若干產品在開發、生產及商業化方面的授權及合作,這些產品包括表皮生長因子受體抗體藥物偶聯物(EGFR-ADC)及由自主研發的其他藥品。 石藥透露,每項潛在交易項下,可能應付予該集團的潛在首付款、潛在開發里程碑付款及潛在商業化里程碑付款,合計可能達到約50億美元。石藥還表示,其中一項BD即將在2025年6月完成。不過,這些潛在交易的條款及條件尚未最終確定,其亦未就潛在交易訂立任何具約束力的協議。 2025年,石藥已經完成了兩筆重大的授權合作。5月19日,石藥宣布與百濟神州( 688235.SH; 6160.HK; ONC.US)達成MAT2A抑制劑SYH2039全球授權協議,石藥獲得了1.5億美元的首付款並有權收取最高1.35億美元的潛在開發里程碑付款及最高15.50億美元的潛在銷售里程碑付款。2月19日,石藥集團與Radiance Biopharma達成合作,後者獲得一款ROR1 ADC在歐美等地區的獨家開發和商業化權利,石藥集團將獲得1,500萬美元首付款,1.5億美元開發和監管里程碑金額、10.75億美元銷售里程碑金額以及一定比例的銷售分成。 若未來的三項潛在授權交易最終達成50億美元總收入,則單項目平均價值約17億美元,同石藥集團與百濟神州的交易規模基本持平。但是,每項合作的實際首付款比例以及里程碑達成進展才能決定其真實收益。 一季度業績下滑 對於石藥集團在第一季度財報發佈後預告潛在大額交易,市場認為此舉是為了對衝業績下滑壓力,穩定市場信心。由於石藥集團在5月29日的財報電話會上就已提前披露相關消息,其股價在29日和30日分別上漲11.9%和6.38%,但隨後的四個交易日內,漲幅有所收窄,在消息公佈後的六個交易日內,石藥的股價累計上漲16.9%。從市場反應來看,石藥集團這一招成效明顯。 5月29日,石藥集團公布第一季報財報,期內營業收入為70.15億元,同比大幅下滑21.91%,同期的歸母淨利潤14.78億元,同比下滑8.36%。其中,作為收入支柱的成藥業務因核心產品多美素、津優力納入集採而降價,導致該板塊的收入減少27.3%至55億元,抗腫瘤業務收入更是暴跌65.7%。 第一季度的業績疲軟只是石藥集團收入和利潤受挫的延續。2024年全年公司的收入已經下滑7.8%,淨利潤也同比下滑25.4%至46.82億元。儘管石藥近年來大力向創新藥業務轉型,研發投入佔比持續提升,第一季度的研發費用同比增長11.4%,佔營收比例達18.56%,但創新藥收入尚未形成規模支撐。市場擔憂石藥集團傳統業務萎縮後,或難以長期對創新藥輸血,其股價在2025年初一度達到4.17港元的低谷。 即便高額交易預期或許能抵消財務數據的負面影響,投資者也需要注意BD終止合作的風險。據動脈網不完全統計,截至2025年4月20日,在2020年完成的62起中國藥企對外授權交易中,有25起已明確終止合作,「退貨率」為40%。今年3月,石藥集團與Elevation的一項合作就宣告終止。2022年,Elevation以2,700萬美元預付款、11.5億美元里程碑金額的交易額從石藥集團引進EO-3021,但該藥物在美國的臨床一期數據遠不及石藥集團在中國臨床試驗的數據,因此Elevation決定終止推進該項目研發。 在創新藥研發領域,BD管線的臨床失利實屬常態,但中美臨床數據的較大差異仍然對石藥的聲譽產生負面影響。目前,石藥集團的市盈率約為20倍,遠低於剛剛完成「A+H」兩地上市的恒瑞醫藥(600276.SH;1276.HK)的市盈率51倍。創新藥研發本質上是高風險的長週期探索,石藥集團當前正處於傳統業務萎縮與創新管線變現青黃不接的雙重壓力期,投資者或許需要更長時間觀察。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
特朗普擬推動降藥價 對出海藥企影響幾何?
特朗普宣稱美國的處方藥價格將會下降30%至80%,他要求美國患者必須有權獲得「最惠國價格」,推動藥企建立直銷渠道 重點: 大型跨國藥企股價迅速由跌轉漲,市場解讀行政令缺乏執行細則,落地執行的難度較大 美國降藥價的長遠趨勢難以改變,一旦藥價大幅下調,將影響中國創新企業營收 莫莉 美東時間5月12日,美國總統特朗普簽署了旨在使藥價下降的行政命令。這項激進的政策如同一顆投入全球醫藥市場的深水炸彈,引發資本市場震蕩。儘管美股醫藥板塊在政策細則公布後出現短暫反彈,但中國創新藥企的股價仍普遍承壓,反映市場對於中國出海藥企的盈利前景存在擔憂。 根據行政令的核心內容,特朗普要求美國患者必須有權獲得「最惠國價格」(Most-Favored-Nation Price,簡稱「MFN」),即將美國藥價限制在經合組織(OECD)國家中的最低水平,由美國衛生與公眾服務部(HHS)推動藥企建立直銷渠道,繞過「中間商」,同時考慮從定價更低的發達國家直接進口藥品。行政令要求,HHS在30天內向制藥商發送MFN價格目標,如果未能取得顯著進展,HHS將會強制實施MFN定價。 這項明顯利空醫藥企業的行政令公布前,特朗普已經於美東時間5月11日在「真實社交」預告該政策,他宣稱美國的處方藥價格將會下降30%至80%。因此,在政策正式公布前,中國創新藥企業的股價已經大幅下行,尤其是布局美國市場的百濟神州(688235.SH; 6160.HK; ONC.US)、君實生物(1877.HK; 688180.SH)、和黃醫藥(HCM.US; 0013.HK; HCM.L),其港股的股價在北京時間5月12日已經分別大跌8.97%、2.03%和3.56%。 但是,特朗普政府公布詳細行政命令後,市場表現卻有些讓人意外。大型跨國藥企股價迅速由跌轉漲,5月12日收盤,默沙東(MRK.US)、禮來(LLY.US)、輝瑞(PFE.US)、諾和諾德(NVO.US)股價分別漲5.87%、2.86%、3.64%、3%,百濟神州的美股也小幅收漲0.54%,而和黃醫藥的美股當天仍然下跌2.04%。 市場解讀,特朗普的降藥價行政令缺乏執行細則,落地執行的難度較大,因此在行政令公布後,股價明顯反彈。投行中信證券在研報中指出,美國的藥品淨價和標價之間存在較大緩衝,雖然藥廠的公開標價可能會有所下調,但真實的藥品淨價或許變動不大,對藥廠的收入影響有限。特朗普在第一任美國總統任期內,曾於2020年9月頒布過類似的降藥價行政令,但最後由於產業界的強烈反對被暫停,未能真正實施。 長遠影響有待觀察 儘管這一份行政令似乎執行難度頗大,也有分析認為特朗普此舉只是一場政治作秀,但是從拜登政府此前推動的《降低通脹法案》實現10種藥物76%的降幅來看,美國降藥價的長遠趨勢難以改變。 蘭德公司的研究顯示,美國2022 年品牌原研藥d 價格是其他OECD國家的4.22倍,這類藥物僅佔美國處方藥數量的7%,但支出佔比高達87%。近年來,多個中國藥企旗下創新藥登陸美國市場,在美國的定價也遠高於中國市場。 以美國市場貢獻一半以上收入的百濟神州為例,其王牌產品BTK抑制劑澤布替尼在美國的定價為120粒12,935美元(93,255元),這款產品在中國經醫保談判後的定價僅有64粒5,440元,算下來平均每粒藥的價格僅約為美國定價的一成。這種差異化的全球定價體系,意味著百濟神州可能會直面MFN政策的衝擊,一旦藥價大幅下調,很可能會影響其營收。 對於依賴海外合作夥伴的中國醫藥企業來說,政策風險也同樣存在。君實生物為例,PD-1產品特瑞普利單抗於2023年通過北美合作夥伴Coherus BioSciences進入美國市場,君實生物提供藥品並或許一定比例的銷售分成。當PD-1等成熟靶點在美國也遭遇價格談判,其利潤空間也會進一步遭到擠壓。 目前,中國國內醫保控費、支付能力有限,出海尤其是進入美國市場,是中國創新藥企高額利潤回報、提高估值的重要路徑。若美國的創新藥價在行政令的干預下大幅下調,那麼這些藥企出海的路徑和產業鏈都有可能發生轉移,從授權交易中獲得的收入也將打折,上市公司的估值亦有可能縮水。因此,醫藥投資者需評估其政策落地的可能性,並長期關注該政策的進展。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
恒瑞創新藥出海再獲進展 多重利好下股價仍承壓
1276.HK
600276.SHG
科倫博泰首次淨利潤轉正 邁入商業化兌現期
6990.HK
百濟神州有望打破「單品依賴」 首季淨利潤突破16億元
6160.HK
688235.SHG
ONC.US
恒瑞醫藥NewCo模式獲驗證 美國上市首日大漲超60%
1276.HK
600276.SHG


