
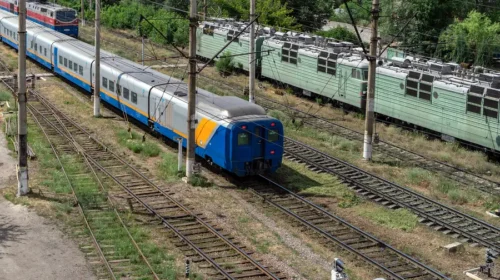
中國貨物西行 哈薩克鐵路能賺多少?
哈薩克鐵路KTZ傳最快10月赴港招股,集資最多50億美元。中國貨運為其擴建提供機會,但新路線能否帶來足夠收入,仍待市場驗證 重點: 哈薩克斯坦國家鐵路股份公司據報最快10月啟動港股IPO 公司的過境貨運僅佔2025年貨運量10%,卻貢獻33.6%的貨運收入 李世達 從中國邊境出發的貨列,向西穿過哈薩克斯坦,可以抵達俄羅斯,也可以轉往里海、再通向歐洲。經營哈薩克斯坦鐵路網的哈薩克斯坦國家鐵路股份公司(下稱KTZ),如今準備把歐亞陸路運輸的前景帶到香港股市。 據哈薩克媒體報道,公司最快10月啟動首次公開招股,目標集資最多50億美元;交易條款及時間表尚未敲定。 KTZ母公司、哈薩克斯坦主權財富基金的董事總經理Saltanat Satzhan此前接受《南華早報》訪問時表示,目標是在今年底前讓KTZ於香港上市。 KTZ由Samruk-Kazyna全資持有,經營哈薩克斯坦約16,000公里鐵路,連接中國、中亞、俄羅斯與里海地區。它的業務遠不止運送中歐班列:煤炭、礦石、穀物和石油產品在國內及跨境流動,同樣依賴這張路網。2025年,公司運送3.2億噸貨物,貨運收入佔收入及其他收益總額近九成。 對準備上市的KTZ而言,過境運輸尤其值得細看。這類貨物只佔2025年貨運量的10%,卻貢獻33.6%的貨運收入。貨物運送距離較長,過境運價又不受哈薩克斯坦國內運價監管,令其收入貢獻高於運量佔比。公司的過境貨運量由2023年的2,730萬噸增至2025年的3,300萬噸;若跨境貨流持續增長,現有路網便有機會承接更多收入。 「中部走廊」前景 中國是這項擴張計劃的關鍵,KTZ在霍爾果斯設有無水港亦參與西安、連雲港的物流業務。其於今年6月提交的申請文件中,提出興建272公里的Bakhty–Ayagoz鐵路線,增設通往中國的邊境口岸,並把部分上市集資款投入工程。對公司來說,新線的價值取決於口岸、軌道和後續運輸能否共同消化增加的貨量;多建一條鐵路,本身還不能保證列車會滿載而行。 行業前景給了KTZ擴建的理由。世界銀行2023年的研究指出,連接中國與歐洲、經中亞及高加索的「中部走廊」,若完成所需投資和政策改善,到2030年貨運量有潛力增至三倍、運輸時間縮短一半。惟跨境運量仍受港口、海關及沿線鐵路效率制約。 KTZ的數據也顯示,歐亞貨運並非所有路線同步向上。招股文件披露,經哈薩克斯坦往返中國與歐盟的過境貨櫃量,從2021年的約66.2萬個標準箱降至2025年的約45.8萬個,減少31%。這不代表KTZ整體過境業務萎縮,卻說明貨流會隨貿易方向和地緣局勢轉移。新口岸能爭取多少貨物,仍須看實際路線的時間、成本與穩定性。 2025年,公司收入及其他收益總額按年增長27.4%,達2.76萬億堅戈(490.7億港元);淨利潤增逾一倍至3,436億堅戈,毛利率由25.1%升至30.2%。公司指出,增長受惠於過境運量增加、受監管運價上調,以及有利的大宗商品市況。其中,哈薩克斯坦受監管貨運運價在2024年及2025年分別整體上調約24%和28%,顯示盈利增長也受到收費提高帶動。 資金壓力待解 這些業績背後,KTZ仍須與其他歐亞運輸路線爭奪貨物。貨主可選擇經俄羅斯的北部路線、跨里海的中部走廊,或改走海運,取捨取決於運費、交貨時間和路線穩定性。哈薩克斯坦與中國的鐵路軌距不同,貨物跨境時還須換裝;因此,擴大境內運力後,KTZ仍需依靠沿線口岸及其他運輸環節配合,才能爭取更多中國貨流。 與此同時,持續擴建也考驗KTZ的資金能力。截至2025年末,公司流動負債淨額達9,630億堅戈,負債總額升至5.21萬億堅戈;當年經營活動帶來7,468億堅戈現金,投資活動則用去9,323億堅戈。KTZ預計2026至2030年的資本開支將超過上一個五年期,約61%的計劃投資需要靠外部借款籌措。上市集資所得除興建中國邊境新線外,亦擬用於數字化及償還部分計息債務。 估值將是KTZ面對投資者的最後一道關口。據報KTZ方面爭取高達300億美元估值,部分銀行認為價值會低於此數。以公司2025年約7億美元淨利潤粗略計算,300億美元相當於逾40倍市盈率,或許有些過於進取。 KTZ擁有難以複製的鐵路網,也握有中國與歐亞貨流增長的機會。其上市後的前景,終究要看新增運力能否吸引足夠貨物,讓建設投資、債務與公司估值取得平衡。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

佳鑫國際的上市雙城記
這家鎢礦公司預計於2025年一季度,啓動哈薩克斯坦巴庫塔露天項目的商業運營 重點: 佳鑫國際申請在香港和哈薩克斯坦兩地上市,並準備啓動位於哈薩克斯坦的巴庫塔鎢礦的商業運營 公司看上去是公私合作的典範,合作中的一方是具有投資背景的企業家,另一方是國有礦業巨頭江西銅業 陽歌 新年伊始,我們繼續在年末的IPO申請小高潮中為大家尋找潛力股。這些申請的目的地大多是香港,也有少部分是美國。其中,鎢礦公司佳鑫國際資源投資有限公司的香港上市申請與眾不同,這不僅是因為它的業務相對少見,還因為它計劃上市的地點。 中國證券監管機構上月在網上發布的公告顯示,除了面向香港投資者發行1.25億股普通股外,佳鑫國際還計劃在中亞國家哈薩克斯坦的證券交易所發行130萬股股票。去年8月,佳鑫國際首次向香港交易所提交公開申請,而中國證監會的公告則意味著現在該計劃可以推進了。 佳鑫國際這個計劃的核心集中在一個項目上,即位於與中國接壤的哈薩克斯坦境內的巴庫塔鎢礦。該公司看上去是公私合作的典範,合作中的一方是有投資背景的企業家劉力強,另一方是國企巨擘、中國最大的銅生產商江西銅業(0358.HK; 600362.SH)。擔任佳鑫董事長的劉力強和江西銅業共同主導著公司運營,各持有公司超過40%的股份。 佳鑫國際的多名高管同樣來自江西銅業,包括首席執行官汪中偉和首席財務官劉鵬。雖然該礦2024年底才開始小規模生產,但公私合作的性質應該會讓它有很大的成功可能性。 江西銅業可以提供豐富的資源,包括為佳鑫國際在擴大運營規模的同時繼續發展提供資金。由於該礦似被列為了中國「一帶一路」倡議的一部分,因此能夠輕鬆獲得各種資金,所以吸引所需要的新融資是手到擒來的事情。 劉力強的企業家背景,應有助於防止佳鑫國際變得過於官僚主義,這向來是大型國有企業的一個潛在弱點。而首席財務官劉鵬似也很擅長管理公司的債務,這可能源自於他在江西銅業的經驗與人脈。 這個項目最大的風險之一是它位於哈薩克斯坦,那裡在2022年1月爆發了嚴重的政治騷亂。我們稍後會詳細介紹,但可以說,這種動蕩在理論上隨時可能捲土重來。 此次上市由領先的中國投行中金公司獨家承銷,意味發行規模可能屬於中等,募資規模在5,000萬至1億美元之間。該礦將進一步鞏固中國作為全球最大鎢生產國的地位。鎢廣泛用於電極和加熱元件,並因其用於燈泡中的燈絲而為許多人所熟知。 與蘇聯的淵源 巴庫塔項目的歷史相當悠久,可以追溯到哈薩克斯坦還是蘇聯的一個加盟共和國的時候。1941年首次探明這裡蘊藏著豐富的鎢礦,2014年,哈薩克斯坦的一家國有公司率先購得開採權。佳鑫國際的入局可以追溯到那個時候,該公司於2016年收購了該項目。 項目位置比較優越,距離哈薩克首都阿拉木圖約180公里,距離中哈之間的霍爾果斯口岸160公里。此外,它距離連接阿拉木圖與霍爾果斯口岸的鐵路線僅20公里,意味相對而言無需新建太多基礎設施,就可將礦石運輸到中國或阿拉木圖進行加工。 佳鑫國際還指出,項目水電供應充足,再次減少在這類配套基礎設施上的額外支出。 至於項目本身,佳鑫國際稱其為世界上最大的露天鎢礦,也是全球第四大鎢礦。它擁有的可信鎢礦石儲量為7,080萬噸,平均品位相對較高,達到0.205%。佳鑫國際將自行加工大部分礦石,先是將其加工成鎢酸銨(APT),這是一種中間化合物,用於製造最終的鎢產品。 該礦於2024年四季度開始試生產,產量約為60萬噸鎢礦石。公司預計於2025年一季度開始商業生產,目標是年產330萬噸。到2027年,將逐漸增長到近500萬噸。 最新的鎢礦石價格約為每噸333美元,加上2025年330萬噸的年產目標,如果該公司只是出售這些礦石,那麼收入將達到約 10 億美元。但這個數字可能會與實際情況有一定出入,因為計劃總是不如變化快,而佳鑫國際也計劃自己加工大量礦石,這需要更多的時間和設施,也會帶來更高的價格。 財務方面,公司的虧損一直在增長,去年上半年達到6,500萬港元(840萬美元)。即使其未償債務,從2022年底的5.57億港元躍升至去年的16億港元,但其資產負債率相對穩定,過去兩年在89%到94%之間。對於開發此類新項目的公司來說,這些數字似乎比較正常,也表明該公司的債務似得到控制。 最後,我們簡要回顧一下2022年哈薩克斯坦的動蕩,這似乎是因燃料價格上漲和不滿該國專制政府而引發。騷亂愈演愈烈,造成200多人死亡,但在俄羅斯的軍事援助到達後最終被平息。自那時以來,政府進行了一些改革,不過騷亂再次爆發的可能性始終存在。 歸根結底,這次IPO看起來比較有趣,既是因為它的公私合營所有權結構,也因為它計劃開發的礦山擁有巨大潛力。但大宗商品價格變幻無常是出了名的,對這類礦業公司來說永遠是一個風險。政治始終也是一個風險因素,不僅因為未來可能發生動蕩,還因為像哈薩克斯坦這樣的專制國家法律保護薄弱。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關新聞
-
母嬰零售增長見頂 孩子王轉戰頭皮護理闖港股
 301078.SHE
-
愛爾眼科籌劃赴港上市 海外擴張能否撐起「眼茅」新估值?
300015.SHE
- 兩周收購五家醫療機構 固生堂打響增長保衛戰
-
恒瑞醫藥NewCo模式獲驗證 美國上市首日大漲超60%
1276.HK600276.SHG
- 亞洲益生菌龍頭衝刺港股 產能利用率不足仍要擴產?
- 收入愈高虧損愈大 淘車車能否找到成功模式?


