
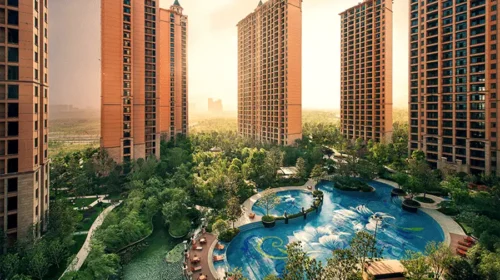
420億短債壓頂 雅居樂化債路漫漫
短債高企、銷售持續萎縮,加上境外債務重組仍未落地,雅居樂下半年資金鏈仍將面臨嚴峻考驗 重點: 截至6月底,雅居樂總借款449.82億元,其中419.72億元一年內到期 上半年雅居樂預售額38億元,按年下降26.5%,淨虧損擴大10%至88.30億元 李世達 內房流動性危機進入第六年,部分出險房企已由違約逐步轉入債務重組執行階段,雅居樂集團控股有限公司(3383.HK)卻仍處於與債權人爭取重組方案的關鍵時期。 最新中期業績顯示,公司上半年銷售繼續收縮,股東應佔虧損擴大,一年內到期借款接近420億元(62.5億美元)。境外債務重組能否在10月清盤呈請再度聆訊前取得進展,成為下半年最大考驗。 截至6月底,雅居樂總借款為449.82億元,雖較去年底減少18.24億元,但債務期限明顯集中於短期,其中流動借款達419.72億元,佔總借款逾九成。同期現金及銀行結餘為45.14億元,較去年底55.79億元再減少約19%;當中現金及現金等價物只有32.94億元,另有12.20億元屬受限制現金。公司淨負債率亦由去年底229.6%升至364.9%。 財務報表亦披露,部分銀行借款、其他借款及優先票據本金和利息未按原定日期償還,並觸發若干借款交叉違約。公司承認,相關情況對持續經營能力構成重大不確定性,未來取決於債務重組、貸款續期、物業銷售及資產處置進展。 雅居樂債務危機於2024年惡化,當年未能在寬限期後支付一筆2025年到期、4.83億美元的6.05%優先票據利息,其後啟動全面境外債務管理。兩年多後,公司仍在與主要境外債權人磋商,目前目標是在今年下半年形成有效重組方案並取得主要債權人同意。 再迎清盤考驗 時間壓力亦來自清盤程序。雅居樂去年12月收到新濠(中山)企業管理有限公司向香港高等法院提出的清盤呈請,涉及據稱未付款項為1,858.7萬美元及234.7萬元人民幣。香港高院今年6月把聆訊再度押後至10月12日。雅居樂表示將反對呈請,同時加快債務重組。 經營端暫時未能為雅居樂化解債務壓力提供足夠支撐,上半年集團營業額108.61億元,按年下降20%;股東應佔虧損由80.30億元擴大10%至88.30億元。整體毛虧損亦由去年同期9.19億元擴大至20.48億元,物業發展板塊經營虧損達52.81億元。 更關鍵的是,公司用以補充現金流的銷售端仍在收縮。雅居樂上半年預售金額只有38億元,按年下降26.5%,預售面積下降26.1%;物業發展確認收入亦下降37.7%至38.05億元。公司提出加快預售、催收應收款、再融資及出售非核心資產等措施,銷售回款仍是改善流動性的主要來源。 但38億元的半年預售規模,與419.72億元短期借款相比仍顯得有限。從行業比較看,雅居樂的銷售恢復亦不算理想。上半年其預售額按年下降26.5%,跌幅高於百強房企整體約14%至16%的降幅;與同樣已出險的房企相比,碧桂園(2007.HK)上半年權益合同銷售降幅約15%,融創中國(1918.HK)則下降逾五成。雅居樂雖非跌幅最大,但銷售規模偏小、境外重組未完成,兩條自救路徑同時承壓。 化債進度落後 這也凸顯雅居樂與部分出險同業的差別,融創中國的境外債務重組已完成,碧桂園的境外債務重組亦已生效,兩家公司已進入重組執行階段,雅居樂目前仍在與主要境外債權人磋商,並爭取今年下半年形成有效重組方案。 雅居樂仍有一項相對穩定的業務支撐,那就是物業管理。上半年物管收入60.44億元,佔集團收入55.6%,已超過物業開發收入,相關板塊錄得4.29億元經營盈利。不過物管收入亦按年下降5.7%,在管面積減少4.6%,難以單獨抵銷地產開發業務的大額虧損。 國家統計局數據顯示,今年首七個月全國新房銷售額仍下降13.1%,房地產開發投資跌幅進一步擴大至19.2%,行業修復仍然緩慢。雅居樂自身的恢復速度更弱,首七個月累計預售額只有42.9億元,同比下降24.6%,跌幅接近整體市場兩倍;7月單月預售亦僅4.9億元。 對雅居樂而言,無論樓市走勢如何,恐怕難以助其短期走出困境。今年以來,雅居樂股價再跌去約40%至0.16港元,市銷率僅約0.03倍,與碧桂園相若。短期內市場將關注10月12日的清盤呈請聆訊,但在銷售持續收縮下,即使最終完成債務重組,雅居樂面對的也可能只是由『生存危機』轉入一場漫長的縮表與去槓桿。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:綠城中國料去年盈利大跌95%
房地產開發商綠城中國控股有限公司(3900.HK)周二發出盈利警告,預計截至2025年12月31日止年度,公司股東應佔利潤將按年大幅下降約95%,遠低於2024年錄得的約15.96億元,即約8,000萬元(1,164萬美元)左右。 公司表示,盈利大幅下滑主要因房地產市場持續低迷,加上集團為促進長遠發展,積極推動長庫存去化,導致年度結轉收入的毛利率下降,同時分佔合營企業及聯營公司業績亦有所減少。此外,公司在年內計提一定金額的資產減值損失,亦對整體盈利造成壓力。 儘管盈利承壓,綠城中國指出,集團去年持續優化債務結構並降低短期負債比例,短期債務佔比已降至20%以下,創歷年新低。同時公司現金儲備保持充裕,現金短債比超過2.5倍,亦創歷史新高,顯示整體財務狀況仍然穩健。 綠城中國股價周三高開,至中午休市報10.45港元,升3.98%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
十五五:光伏與地產等待下個潮頭
五年一運,潮起潮落。站在十四五與十五五的交界回望,光伏與房地產留下了兩條截然不同卻同樣劇烈的產業軌跡:一個在政策推力下快速膨脹後回落,一個在風險出清中被迫急剎,命運在周期更替中翻轉 李世達 在中國的政策語境中,五年規劃像是一套反覆校準的節奏設定,會在不同階段調整國家發展的權重配置,明確優先位置,卻不會為企業經營預判吉凶。即使抓對了方向,搭上了政策順風車,也可能因監管節奏、資源配置與產業競爭的同步變化,產生遠超企業預期的結果。 在剛剛過去的十四五(第14個五年規劃)周期中,光伏與房地產,正是最典型的「猜中了開頭,卻沒估到結尾」的產業代表。前者在雙碳目標下迅速做大,卻在短短數年內陷入產能過剩與價格競爭;後者則在去槓桿與防風險框架下急速降溫,拖累整條供應鏈進入長周期調整。兩個行業的命運就此徹底改變。 光伏:從加速到失速 十四五初期,光伏產業被賦予清晰而具體的政策定位——推動能源轉型、降低度電成本、建立安全可控的新能源供應鏈。在「加快發展」「大規模推進」「應建盡建」的政策語言下,裝機量被視為最核心的考核指標。 在政策推動下,中國光伏裝機量快速攀升,數據顯示,中國光伏新增裝機容量由2020年的48GW,快速擴張至2023年的216GW,2024年進一步升至超過260GW,短短四年間翻了五倍以上。中國一舉成為全球最大的光伏裝機市場,也完成了十四五「做大規模」的核心任務。 問題在於,裝機量的爆發,並未同步轉化為產業回報的改善。在硅料、電池片與模組環節,產能幾乎同時集中釋放。以多晶硅為例,價格自2022年高點的每公斤超過300元,跌至2024年底不足70元,跌幅逾七成;電池片與模組價格亦同步探底。即便全球需求仍在成長,也難以消化如此激進的擴產節奏,行業迅速陷入「以價換量」的競爭格局。 企業盈利的惡化,隨即反映在資本市場上。過去五年,隆基綠能(601012.SH)股價累計下跌約65%,通威股份(600438.SH)下跌近50%,晶科能源(688223.SH; JKS.US)跌幅超過55%,天合光能(688599.SH)亦下跌約25%。即便出貨量與營收規模仍在成長,龍頭企業的估值中樞已明顯下移,顯示投資人開始重新評估,在政策導向的擴張完成後,光伏產業是否仍能支撐過往的高估值與超額回報預期。 這一變化,也體現在政策語言的轉調之中。十四五期間,政策重心在於「規模」;進入十五五前瞻階段,相關文件與表述開始轉向「高質量發展」「有序建設」「提升消納能力」與「完善市場機制」,意味著光伏產業已從「必須擴張」的政策任務,走向「需要篩選」的市場階段。 地產:去槓桿衝擊產業鏈 如果說光伏的失速與政策的鼓勵有關,那麼房地產的轉折,則是外在風險短時間內集中釋放的結果。十四五初期,「三條紅線」、房企融資集中度管理等去槓桿措施全面落地,加上新冠肺炎疫情衝擊,導致行業核心指標迅速下行,房地產行業已是搖搖欲墜。 根據國家統計局數據,全國商品房銷售面積由2021年的17.94億平方米,高位回落至2024年的約9.73億平方米,累計跌幅約45%,2025年前11個月則僅有約7,87億平方米;房地產開發投資額、是新開工面積同樣全面斷崖式下滑,至今尚未見底。 在資金端收緊與銷售端回落的雙重壓力下,龍頭房企的命運開始分化:萬科(2202.HK; 000002.SZ)進入流動性承壓階段,而恒大與碧桂園(2007.HK)則相繼陷入全面危機。最終恒大被迫退市、董事長許家印淪為階下囚。據不完全統計,過去五年中國約有77家開發商暴雷,這迫使如今的房地產企業忙於還債,經營重心轉向保交付與現金流安全,土地購置與新項目投資全面收縮,從源頭削弱了整條產業鏈的需求基礎。 上游建材最先承壓,水泥與平板玻璃產量自2021年起連續三年下滑。以水泥為例,全國產量由2021年的23.6億噸,降至2024年的18.25億噸,去年7月錄得單月1.46億噸產量,為2009年以來單月新低;價格中樞亦同步下移,即便中國建材(3323.HK)等企業資產負債結構相對穩健,也難以避免盈利能力下滑。 中游施工與裝修需求同樣失速。住宅施工節奏放緩,使中國聯塑(2128.HK)的訂單節奏直接降溫;顧家家居(603816.SH)等原本建立在「地產後周期+消費升級」敘事上的企業,也因新屋交付放慢,並疊加消費動能轉弱與海外拓展受挫,而失去成長支撐。顧家家居過去五年股價跌幅達41.3%,中國聯塑則跌了61.8%。 即便被視為防禦性較高的物業管理板塊,也未能完全置身事外。隨著開發端交付規模下降,行業新增在管面積增速明顯放緩。以碧桂園服務(6098.HK)為例,其過往依賴同系開發商交付的規模驅動模式,開始遭到市場重新審視,估值邏輯由「高速成長」轉向「存量經營」。過去五年股價崩跌超九成。 拆解光伏與房地產的共同處境,在於它們身處的,是一個高度節奏化的政策體系。當整個體系要求「快」、「大」又「穩」、要求在有限時間內完成階段性任務,企業能做的,往往只是跟上節奏,而非重新定義節奏。某些產業在上一個周期被推至舞台中央,下一個周期便可能被要求退場降速,這種潮起潮落本身就是制度節奏的一部分。而曾被推上政策浪頭的產業,終究要學會在退浪後站穩腳步,等待下一次政策潮汐的轉向。 展望十五五,光伏產業不再被賦予單純「做大規模」的政策任務,政策關注點將轉向消納能力、電力市場化與儲能配套,產業競爭核心由擴產速度回到成本與效率。至於房地產,政策目標更可能聚焦風險收斂與秩序修復,而非重啟投資與銷售刺激,行業或進入規模收縮、低槓桿與慢周轉並存的常態化階段。對市場而言,十五五真正值得觀察的,不是是否出現新一輪政策紅利,而是制度約束如何重新塑造這兩個產業的生存邊界。 本文為本系列專題的第一篇,整個系列共分為五篇,後續篇章將陸續刊出。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏
聯易融加碼區塊鏈布局 欲讓供應鏈金融「再次偉大」
受中國曠日持久的房地產低迷持續拖累,這家數字供應鏈金融服務商將採用XRP Ledger結算數字交易 重點: 聯易融計劃將其平台接入XRP Ledger區塊鏈網絡,結算國際貿易相關的數字資產交易 這家供應鏈金融服務商積極應用區塊鏈技術,相關業務已成為其最大收入來源 梁武仁 加密貨幣有潛力徹底改變金融交易,這已不是秘密。但另一個較少人關注、同樣能從數位資產技術中獲益的領域,則是供應鏈金融。至少聯易融科技集團(9959.HK)似乎認同這一觀點,該公司正試圖擺脫對中國低迷房地產行業的傳統依賴,謀求回歸增長軌道。 上月底,這家運營供應鏈金融在線平台的企業簽署戰略合作協議,將在部分業務中採用XRP Ledger(XRPL)。根據公告,聯易融將把供應鏈金融平台接入XRPL的「主網」,一個功能完備的區塊鏈網絡,旨在「實現基於真實貿易流數字資產的流通與跨境結算」。 這基本上意味著,聯易融將利用XRPL將真實的國際貿易發票進行代幣化。這能夠大幅提升供應鏈金融的效率,並降低潛在詐騙風險。這將進一步強化聯易融既有的服務,該公司一直致力於透過數位化交易,讓供應商與買方的業務往來更加便捷。不過,儘管概念聽起來很美好,但需要指出的是,無論是聯易融還是 XRPL,目前都沒有詳細解釋這項合作將如何具體落地。 在供應鏈金融模式下,核心企業(或稱「anchor」)憑借自身信用資質,以應付賬款為信用載體協助上游供應商獲取融資。雙方各得其所,核心企業得以延長賬期,供應商則獲得營運資金。聯易融作為居間服務商,以自有資金或貸款折價收購應收賬款票據,待票據兌付時賺取微薄利潤。 區塊鏈在供應鏈金融中能發揮多種作用。作為一種去中心化且高度透明的技術,它能讓交易更容易追溯,這對防止詐騙和解決爭議尤其重要。區塊鏈還能減少人工操作以降低成本,並通過去中介化提升交易效率。 聯易融已在「多級流轉雲」產品中應用區塊鏈技術,該產品將中小型供應商與大客戶間交易所產生的應收賬款轉化為數字憑證(digipos)。自2017年推出以來,該業務現已成為公司最大收入來源。 今年上半年,「多級流轉雲」平台的供應鏈資產處理量同比激增54%,在公司總交易量佔比接近三分之二,顯著高於上年同期的約54%。 戰略意義非凡 儘管目前合作細節有限,但可以預見XRPL將助力聯易融深化區塊鏈服務體系。XRPL在加密領域舉足輕重。該網絡於2012年基於打造「不依賴挖礦的比特幣」理念創立,其原生加密貨幣XRP(也稱瑞波幣)在賬本啓動時即預置大額初始原生代幣,避免後續能源密集型挖礦的成本損耗。 這種機制使XRP交易兼具高速與低成本優勢,成為實時跨境支付的理想選擇。瑞波幣市值位居全球加密貨幣前三甲,與比特幣、以太幣齊名,因此聯易融選擇攜手XRPL順理成章。 雙方將在穩定幣研發、基於智能合約的供應鏈資產交易、區塊鏈與人工智能在全球貿易金融中的融合應用等領域探索深度合作。 聯易融正擴展其與加密貨幣相關的業務能力,試圖扭轉因過度依賴中國房地產相關業務而陷入低迷的局面。雖然公司一直努力推動客戶基礎多元化,但進展並不顯著。截至6月底止的一年內,基礎設施與建築企業仍佔其交易總量的三分之一。不過,與房地產行業直接相關的比例則持續下降,已降至不足一成。 因此,透過區塊鏈服務提升業務量,對聯易融而言可能是提高效率的重要途徑。癥結在於,此類服務的利潤率似乎偏低,因為數字化交易的成本本就不高,導致盈利空間受限。但低成本恰恰是吸引企業採用「多級流轉雲」的關鍵優勢,本質上是「以利潤換規模」的策略抉擇。 這種兩難困境在財報中顯露無遺。儘管「多級流轉雲」產品需求激增,聯易融上半年營收及毛利率仍同比收縮。期內淨虧損同比擴大58%至3.78億元(約合5,300萬美元)。 聯易融需要大幅提升交易量,才能克服利潤率偏低的問題。最新的區塊鏈合作看似前景可期,但在中國當前的經濟環境下,能否迅速見效仍有待觀察。 市場情緒仍顯樂觀,過去一個月聯易融股價漲超50%,與XRPL合作公告後更是顯著拉升。但其估值仍屬審慎,市銷率(P/S)為5.7倍,雖遠高於信也科技(FINV.US)(市銷率僅1倍)為代表的線上消費金融平台。 鑒於中國房地產市場短期未見起色,聯易融轉型征途注定艱難。但著眼於區塊鏈技術的戰略聚焦,或能為長期復蘇奠定根基,投資者此刻斷言出局為時尚早。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:萬科去年大虧494億元 淨負債率逾80%
萬科企業股份有限公司(2202.HK; 000002.SZ)周一公布,去年收入3,431.76億元,同比下降26.3%,錄得虧損494.78億元(68.2億美元),而2023年為盈利121.63億元。公司去年實現銷售金額2,460.2億元,銷售面積位居行業第一。 對於業績轉虧,萬科指主要有四個因素,一是開發業務結算規模和毛利率顯著下降;二是新增計提了信用減值和存貨跌價準備;三是部分非主業財務投資出現虧損;四是,為更快回籠資金,公司對資產交易和股權處置都採取了更加堅決的行動,部分交易價格低於賬面值。 2024年底,集團淨負債率80.6%,較年初提高25.9個百分點;資產負債率73.7%,提高0.4個百分點。有息負債合計3,612.8億元,佔總資產比例28.1%。今年2月,大股東深鐵集團分兩筆向公司提供合計70億元的股東借款,用於公司償還在公開市場發行的債券本息。 萬科港股周二低開0.5%,中午收報5.59港元,漲0.9%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:需求與價格下滑 海螺水泥盈利減少24.6%
受內地宏觀經濟下行壓力影響,水泥行業持續承壓。安徽海螺水泥股份有限公司(0914)周一公布,去年收入同比減少35.51%至910.3億元(125.5億美元),錄得純利80.52億元,同比減少24.65%。 公司表示,受到需求與價格下滑影響,去年公司水泥和熟料合計淨銷量同比下降7.46%至2.71億噸;主營業務收入下降14.18%至741.56億元;產品綜合毛利率為24.51%,較上年同期下降0.52個百分點 2025年,公司預計全年水泥和熟料淨銷量2.68億噸,預計噸產品成本和噸產品費用保持相對穩定。另外,公司提出2025年至2027年度分紅規劃,建議期內每年度現金分紅合計不低於歸屬上市公司股東淨利潤的50%。 海螺水泥周二早盤下跌,至中午收市跌5.75%,報21.3港元。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

巨虧450億 深鐵能否救萬科?
迎來償債高峰期的萬科,債務違約風險在深鐵接管後大幅下降,但要恢復增長恐怕還有很長的路要走 重點: 2024年淨虧損達450億元,2023年賺122億元 大股東深鐵集團黨委書記及董事長辛傑接任萬科主席 李世達 農曆新年除夕前一天,房企萬科企業股份有限公司(2202.HK; 000002.SZ)一口氣公布多項新消息,似乎要趕在蛇年到來之前,為過去慘淡的一年做個了斷。 第一項新消息,便是2024年盈利預警。此前萬科已公布,2024年銷售金額為2,460.2億元(337.1億美元),按年下跌35%。公司在盈警中預計,2024年股東應佔虧損達450億元,而2023年為盈利122億元,創下上市以來最大虧損。 不加遮掩地宣告破紀錄巨虧的同時,人事也出現大地震。萬科公告,因工作調整原因,董事會主席郁亮辭去主席職務,將繼續擔任公司董事與執行副總裁職務,而首席執行官、總裁祝九勝,則因「身體原因」辭去所有職務。萬科董事會主席一職由國資企業深圳地鐵集團黨委書記及董事長辛傑接任。 深鐵集團在2017年投入逾664億元收購萬科股份,以總持股27.18%成為最大股東,此後深鐵並未干涉萬科經營,一直信任專業經理人管理公司,這份信任正式宣告結束,這家半國企半民企的混合所有制房企,如今已被國資股份全面接管。 就在公告發布後僅僅10分鐘,深圳官方媒體隨即發文為人事變動背書。深圳市國資委負責人強調,截至2024年底,深圳市屬國資企業資產超過5萬億元,全年營收超過萬億元,有足夠子彈支持深鐵集團通過「市場化、法治化」手段,推動萬科穩健發展。 相關報道也為萬科業績不振的原因定調,稱管理層雖付出努力,風險仍未徹底化解,直言虧損的原因不只有市場的因素,「更有管理的因素」。一個「更」字已顯示了官方態度。 唇齒相依 儘管深鐵錢袋深,但此時的萬科可說是比山芋更燙手。截至去年9月底,萬科有息負債合計達3,276.1億元,而公司持有現金為797億元,壓力可想而知。 2025年全年,萬科共有16筆到期或行權的境內公開債,存續本金規模合計326.4億元,另有兩筆境外債到期,存續本金規模約為66.4億元。顯然今年是萬科的償債高峰期,官股此時接手,自然是為了化解萬科進一步債務違約的風險。 過去一段時間,萬科曾為深鐵帶來豐厚利潤。2019年,深鐵集團營收達209.9億元,其中來自房地產、物業投資收入達117.25億元,來自萬科的投資收益就高達112億元。 深鐵發大財的秘訣,靠的是「站城一體化」開發模式與房地產投資。 根據深鐵資料,深圳地鐵一期的建設為周圍500平方米範圍內的住宅、商場、辦公樓,分別帶來19.9%、14.7%和11.5%的增值幅度。平均每個地鐵站點500米半徑範圍的地鐵上蓋物業的增值效益為16.8億元,共計335.4億元,為一期地鐵總造價的3倍,而每蓋一公里地鐵,可為周邊物業增值15.6億元。地鐵上蓋物業的開發,讓深鐵賺得盆滿缽滿。 不過,隨著中國房地產市場下行,「站城一體」的點金術失靈,這家最會賺錢的地鐵集團也陷入虧損。去年前三季度虧損達80.7億元,創2015年以來最大虧損記錄。深鐵的發展與房地產市場息息相關,深鐵與萬科的關係可說是唇齒相依,唇亡齒寒。 大到不能倒 從宏觀角度看,作為1991年第一家上市的房地產公司,萬科具有指標性意義,若不能阻止債務違約,恐將進一步打擊中國樓市,動搖對國資背景開發商的信心。 彭博報道稱,深圳國資對萬科的非常規支持,凸顯萬科在中國房地產業可能已經「大到不能倒」的特殊地位。銀河證券中國和香港研究主管鄭懷武(Raymond Cheng)說:「萬科是第一家獲得政府直接介入的(中國)房企,這幾乎等同於紓困行動。」他預計深鐵集團最終將成為萬科的控股股東。 消息公布後,萬科港股在龍年最後一個交易日一度上漲近14%,不過收市僅升2.12%,市場傾向短多長空,畢竟官方強調以「市場化手段」提供支持,而非無條件支持,萬科能否真正起死回生,還有許多變數,但起碼這顯示了政府正在以更積極的方式挽救房企,或許能為市場帶來更多信心。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
相關新聞
-
安德利果汁跨界豪賭PCB 是華麗轉身還是不務正業?
 2218.HK605198.SHG
-
安克創新上半年多賺46% 三大業務收入全線增長
300866.SHE
-
金融科技寒冬加劇 奇富科技業績急凍
QFIN.US
-
簡訊:賽力斯三月銷量增速大幅放緩
9927.HK
- 生豬肉價下跌 牧原7月銷售收入大跌24%
-
簡訊:新氧首季醫美收入大幅增長 但虧損仍擴大
SY.US


