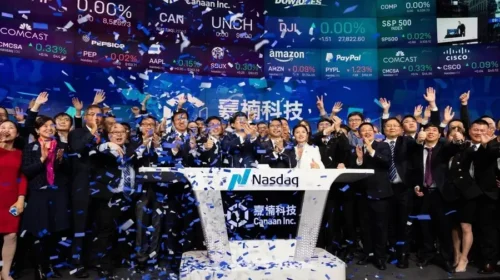
MTL牌照到手 移卡北美布局落地
取得美國亞利桑那州MTL牌照後,移卡的出海之路邁進一大步
重點:
- 公司成功取得亞利桑那州金融監管部門頒發MTL牌照
- 去年公司海外交易規模成長近五倍
李世達
在全球支付市場競爭日益激烈的背景下,依託中國境內小微支付業務成長的移卡有限公司(9923.HK),正慢慢實踐其國際化戰略發展目標,逐步從中國本土的第三方支付服務商,轉型為具備國際合規能力的全球化金融科技平台。
移卡上周五宣布,已獲得由美國亞利桑那州金融監管部門頒發的Money Transmitter License(MTL)牌照,這是繼去年獲得Money Services Business(MSB)牌照後,移卡獲得的另一重要支付牌照。
在美國,MSB和MTL是兩種關鍵的支付業務牌照。MSB由聯邦層級的金融犯罪執法局(FinCEN)頒發,允許企業從事貨幣服務業務,涵蓋匯款、貨幣兌換、加密貨幣服務等廣義金融服務,幾乎所有涉及資金轉移的業務,都需要註冊MSB牌照。
而MTL則由各州政府頒發,授權企業在特定州內合法進行資金轉移和相關金融服務,如P2P支付、電子錢包、跨州/跨境匯款等,真正賦予公司在州內合法經營資金轉移業務的資格。
總部位於深圳的移卡,創立於2011年,由前騰訊(0700.HK)高級產品經理劉穎麒創辦。他曾在騰訊任職多年,深諳產品運營與支付業務的發展邏輯。而移卡的發展,也緊扣微信支付的成長節奏。2013年前後,微信支付剛剛起步,移卡便成為最早一批為微信支付拓展線下商戶的合作方之一,負責將微信支付技術整合至中小商戶的收銀系統、POS機及移動支付終端中。
轉型金融科技平台
微信支付雖然由騰訊直接運營,但其線下拓展高度依賴服務商(俗稱「ISV」),而移卡正是這些服務商中重要的一員。2015年之後,移卡開始從單一的支付服務提供商,轉向打造以支付為入口的綜合數位商業服務平台,逐步拓展至商戶營銷、數據智能分析、會員經營、貸款撮合等增值業務,期望轉型為金融科技平台。
不過,隨著中國移動支付基礎設施高度成熟,微信支付與支付寶早已深度滲透至各類場景。作為收單服務商的移卡,其本地市場規模雖大,但增長速度正在放緩,尤其在一線城市已趨近飽和。同時,自2018年起,中國金融監管明顯加強,第三方支付牌照審核趨嚴、資金清算要求提高,加上數據安全、個人隱私與跨境合規風險上升,使得業者的拓展空間受限。
加上移卡所處的聚合支付、ISV服務商領域,競爭者眾多,如拉卡拉(300773.SZ)、銀盛(3773.HK)、樂刷、海科融通等。價格戰激烈,商戶黏性下降,服務費率不斷被壓縮,尋找毛利率更高的新市場迫在眉睫。
於是,移卡自2021年起開始探索海外市場,進入2023年以來,移卡開始積極布局跨境支付與海外市場,推出獨立子品牌「YeahPay」,鎖定東南亞、北美與其他新興市場商戶,目前已獲得包括香港的Money Service Operator(MSO)、新加坡的Major Payment Institution(MPI)與美國的MSB、MTL等牌照。這些舉措為其全球化戰略奠定了堅實的基礎。
海外收入快速成長
根據移卡財報,受到國內消費單筆金額普遍下降影響,公司2024年收入同比下跌21.9%至30.86億元(4.29億美元)。「海外業務」是去年主要亮點,期內公司來自海外的交易規模突破11億元,同比增長近5倍,顯示其全球化布局已初見成效。而在收入減少的情況下,公司依靠人工智能減省成本,各項開支全面下降,令公司取得7,300萬元盈利,按年增長超六倍。
海外業務的擴張也直接反映在資本市場的回饋上。自上周公司宣布取得MTL牌照後,移卡三個交易日股價上漲了65%,過去6個月則升23.8%。投資者看好移卡取得MTL牌照後,有望增強盈利能力。相較於國內低價高頻交易,海外市場用戶對金融服務付費意願更高,尤其在B2B商戶支付、金融科技工具訂閱制等場景中,移卡有機會創造更多穩定且可持續的收入來源。
目前移卡的市盈率約為51倍,低於拉卡拉的78.6倍,但遠高於國際支付巨頭PayPal(PYPL.US)的15.9倍,估值明顯偏高,不過,比起純支付收單業務,移卡也正布局會員經營、廣告數據等工具型SaaS業務,具備更高溢價的潛力,若其海外支付業務能順利商業化並持續放量,當前的市盈率可視為對未來三年的折現預估。但若短期內海外營收增速不達預期,或國內支付市場進一步內捲壓縮利潤,其高估值則會迅速被市場修正,投資人需要審慎評估。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章