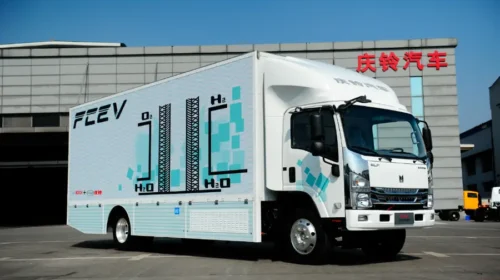
慶鈴賣車兼助融資 老牌車廠重寫生意經
慶鈴汽車借融資租賃拓展新能源車銷售,訂單增長卻未扭轉虧損。股價年內跌近五成,新模式能否帶來盈利仍待驗證 重點: 慶鈴汽車借助融資租賃拓展銷售,同時承擔承租方違約後的回購責任 新能源訂單增長尚未扭轉整體業績 李世達 賣出一輛車、收回車款,通常意味著車廠已完成交易。但在商用車競爭加劇之際,一家有40多年歷史的重慶車廠,開始協助客戶分期付款,提供營運及維保服務,希望從整個用車過程中尋找收入。 這家車廠便是慶鈴汽車股份有限公司(1122.HK)。其前身於1985年由重慶汽車製造廠與日本五十鈴汽車有限公司(7202.T)合資成立,1994年改組並赴港上市。憑藉五十鈴的技術及品牌,慶鈴開拓中國中高端商用車市場,產品涵蓋輕、中、重型卡車、皮卡及零部件。 慶鈴正加快向新能源轉型。2025年,其新能源車銷量增長94%至10,001輛,但整體銷量僅增0.14%至33,226輛,新能源增長尚未帶動整體銷售明顯回升。公司亦指出,新能源商用車購車成本較高,銷量雖增長較快,總量仍偏低。 為降低購車資金門檻,公司自2025年上半年起陸續引入融資租賃,由金融機構購車,再出租予客戶或經銷商。慶鈴可提前收足車款,承租人則分期支付租金及利息;租期結束並清償債務後,可按每輛1元取得車輛。 不過,提前收款並不意味著車廠完全退出交易。10月5日,慶鈴再與海通恒信(1905.HK)及經銷商等訂立回購協議,涉及30輛新能源車,回購價款上限約1,263.6萬元人民幣(下同)。經銷商或共同債務人若觸發約定條件,慶鈴須回購車輛及相關債權。 簡單而言,海通恒信先出資購車,再由承租人分期付款;若承租人違約並觸發回購條件,慶鈴便須支付約定回購款,接回車輛及相關債權。這讓公司先收足車款,也把部分還款風險留在自己手中。 慶鈴正嘗試把車廠、金融機構、經銷商及用車客戶連在一起,將業務由銷售延伸至租賃和後續服務。其控股股東慶鈴汽車(集團)有限公司今年3月披露,已建成新能源直營租售中心「易速租」,提供租賃、營運及維保服務。 同業也在沿著類似方向拓展。北汽福田(600166.SH)提供新能源商用車租賃,配套充電、車輛運維及金融服務;江鈴汽車(000550.SZ)今年亦計劃深耕新能源城市配送運力營運,並布局二手車、換電輕卡等業務。 對物流客戶而言,租賃可降低初期投入,配套服務有望提高用車效率,也為車廠帶來後續收入。但若收益不足以抵銷營運成本及違約損失,新模式亦可能加重負擔。 銷量背後的風險 慶鈴的新做法已帶來訂單增長,但尚未反映在整體盈利上。2026年上半年,公司新能源板塊透過金融業務、經銷商整合及代營運等措施拓展市場,訂單按年增加72.3%。同期整體銷量卻下跌2.4%,收入減少15.77%至17.46億元,股東應佔虧損擴大至9,088.8萬元。公司解釋,收入下降主要受海外商用車需求減少影響。 訂單能否轉化為交付及盈利,仍是一項考驗;融資租賃售出的車輛,也可能因承租人違約,再度成為資金負擔。按回購安排,經銷商及共同債務人若連續兩期未按時足額付款,金融機構可要求慶鈴一次性支付回購款,涵蓋到期未付租金、未到期租金中的本金及留購價款。 慶鈴支付回購款後,才取得車輛完整所有權、租賃債權及相關擔保權利,可追討欠款或處置車輛。但回購款按未償債務計算,與車況及市價無關。這批車每輛購買價42.12萬元,履約保證金僅1萬元;若處置所得不足,而債務人又無力補付,公司仍可能承受損失。 因此,如何處理收回的車輛,成為這套模式能否運作的重要一環。慶鈴計劃拓展二手車轉租、出售、整備及再製造業務。出售可較快回籠資金,但須承受二手車價格變動;重新出租有機會持續取得收入,卻要負擔整備、維保及閒置成本,並重新評估承租人的還款能力。車輛能否迅速找到下一名用戶,將直接影響資金回收及最終收益。 資本市場仍在等待這些措施交出成績。公告發布翌日,慶鈴股價持平,收報0.465港元,年內累跌約49.5%,遠超福田及江鈴A股截至9月底約4.1%及11.3%的跌幅。今年上半年,兩家同業仍維持盈利,慶鈴卻收入下滑、虧損擴大,反映其壓力不只來自行業競爭。融資租賃增加了銷售渠道,但慶鈴要重拾投資者信心,仍須把訂單轉化為盈利,並控制回購風險。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

股價腰斬債務高企 博雷頓掙扎求存
電動寬體自卸車生產商博雷頓剛與因霍伊投資簽定意向書,合作在非洲三國拓展業務 重點: 博雷頓授權因霍伊為代理商 因霍伊將其礦區項目利潤與博雷頓共享 劉智恒 博雷頓原是歐洲中世紀戰馬,擁有強壯身軀,奔跑起來風馳電掣,勇往直前,永不力竭。 八十後的陳方明當初創立博雷頓科技股份公司(1333.HK)時,就希望能像這匹中古戰馬一樣,有無堅不摧的力量。確實,公司2025年5月在港上市,出閘衝刺凌厲,短短四個月由上市價18港元衝至55.55港元;可惜高位一瞬即逝,股價脫腳,近日即使回升至20港元水平,相對高位足足跌逾六成。 股價短期升跌依賴市場氣氛及概念,長線表現還看基本面,能做出業績才能吸引長線投資者支持;特別近年市場對新能源車的故事已聽得膩了,相關企業要以業務去證明實力,博雷頓深明此理,去年不斷推進業務發展。 頻頻簽定意向 近日公布,與因霍伊投資(下稱因霍伊)簽署合作意向書,授權因霍伊為非獨家代理商,在贊比亞、津巴布韋及莫桑比克三國內,負責博雷頓電動礦卡的市場推廣、銷售及客戶維護工作。 同時,博雷頓的光儲設備及採礦設備將會出售給因霍伊,並提供長期運維服務,代價是因霍伊將享有的礦區項目利潤與博雷頓共享。 成立於津巴布韋的因霍伊,投資業務分布全球,於非洲地區擁有礦業的市場資源和渠道;在津巴布韋穆塔雷地區的巖金礦及氧化礦項目,均享有相應權益。 消息公布後,博雷頓股價股價節節上升,從接12.37港元升至20港元,升幅逾六成。 博雷頓近期積極爭取生意,今年6月公司與摯達科技(2650.HK)簽下三年期戰略合作意向書,博雷頓有意向摯達採購不少於5,000台充電樁或充電機器人設備,摯達則直接或通過推薦第三方,向博雷頓採購不少於500台電動礦卡。 去年11月,博雷頓與福建日鑫簽訂兩年期的無人駕駛戰略合作框架協議,日鑫將向博雷頓購買不少於150台電動礦卡無人駕駛車。早於9月時,博雷頓與新疆鳴陽礦業亦訂下戰略合作協議,後者擬購入1,000台電動礦卡無人駕駛車。 拓光儲增收入 不光在本業上頻頻簽入意向,公司更引入光儲部件及微電網服務,在海外新興市場推出「電動設備+綜合能源」解決方案。今年中期,在銷售光儲部件及電力方面,為公司帶來6,154萬元人民幣(下同)收入。 好消息接連出台,可實際情況並不樂觀。事實上,所公布的多項合作,只流於框架協議或意向書的階段,並非一份實際合約,最終雙方是否履行屬未知之數。其中與摯達的協議,更似是一項互購產品的交易,只屬一項互惠買賣,即使落實也未知能為博雷頓帶來多少實利。 業績方面,公司遲遲未有盈利,2022至2025年分別蝕去1.78億元、2.29億元、2.75億元及3.18億元。今年上半年收入微升1.2%至3.3億元,卻依然虧損8,164萬元。而且虧損減少的其中一個原因是政府補助增加所致。 債務揮之不去 另一問題是債務高企,截至今年6月底,流動借貸同比升28%至6.37億元,非流動借貸亦有2.52億元,上升了12%,但手上現金及等價物只有2.49億元。至於經營活動,非但沒有現金流入,更流出1.65億元,同比擴大了11.6%。 面對資金壓力,博雷頓只能接連配股,去年11月,以每股25.08港元配售1,000萬股,淨集資2.4億港元。今年7月在市場又以每股10.08港元配售305萬股,集資淨額2,950萬港元,完成不久後,9月再配售1,660萬股,每股配售價10.28港元,集資淨額1.59億港元 雖然透過配股集資暫減低資金壓力,但幾次集資金額的規模亦屬有限,對高負債的博雷頓來說,只能暫緩燃眉之急。再者,控股股東現只持有30.6%股權,控股權接近臨界點,未來不易再透過配售集資。 總的說,博雷頓遲遲未有盈利,收入也非亮麗耀眼,短時間要扭虧為盈並不容易,加上電動車再非市場焦點,投資者暫時還是少沾手,待觀察全年業績才作定論。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
赴港上市一波三折 天賜材料終獲放行
中國證監會已為這家電池材料生產商赴港上市開綠燈,但這項申請此前經歷了長達一年的審查 重點: 天賜材料已獲中國證監會批准赴港上市,但公司盈利能力第二季明顯下滑 這家電池材料生產商一年前首次遞交上市申請後,監管部門曾要求補充更多資料,直至上月才同意其境外上市備案 譚英 對於在深圳上市的全球最大電動車(EV)電池材料生產商廣州天賜高新材料股份有限公司(002709.SZ)而言,赴港上市之路一直並不順遂。這宗集資規模可能相當龐大,募資額或達10億美元甚至更多,這也可能令監管機構在審批時更為審慎。 去年10月,天賜材料首次申請赴港上市一個月後,中國證監會要求公司補充更多資料。一年後,監管機構終於批准其上市計劃。中國證監會在一份日期為8月18日、但直至上周五才發布的公告中表示,天賜材料擬在香港發行約4.13億股股份。 漫長的審查只是天賜材料赴港上市道路上的最新一道坎。與此同時,在中國快速發展的電動車電池行業供應過剩跡象日益明顯之際,公司今年的盈利能力也開始呈現惡化跡象。 儘管面對上述挑戰,公司深圳上市股份的投資者對中國證監會的批准仍抱持審慎樂觀態度。上周消息公布後的三個交易日,天賜材料股價累計上漲2.4%。 這令今年以來股價仍累跌近30%的天賜材料,市值達到約670億元(100億美元),市盈率(P/E)約17倍。相比之下,規模較小的同業新宙邦(300037.SZ)今年股價已上漲超過40%,市盈率達36倍。 天賜材料最近一次公開提交赴港上市申請文件是在今年3月,在獲中國證監會批准後,公司至今仍未向港交所提交新的公開文件。不過,根據近期修改、允許部分公司以保密方式提交上市申請的規則,公司可能已經提交更新版申請文件。 市場龍頭 天賜材料在全球鋰離子電池關鍵材料電解液市場擁有約36%份額,在電動車供應鏈中佔據領先地位。公司在3月提交的上市文件中指出,除了智能駕駛外,公司亦已「前瞻布局」低空飛行器及AI相關熱管理等新興領域的先進材料供應鏈。 不過,公司的收入及盈利波動相當明顯。隨著產能快速擴張,電池市場正迅速浮現供應過剩跡象,天賜材料的業績亦隨市場起伏。反映這種情況,電動車電池龍頭寧德時代本周較早前兩個交易日股價累跌10%,創一年多來最大兩日跌幅,市場最新跡象顯示,公司可能正準備削減產量。 天賜材料的業務高度依賴電動車電池市場。去年,公司連續第九年成為全球最大的鋰離子電池電解液供應商,客戶包括全球十大電池生產商中的八家、全部十大儲能系統(ESS)電池生產商,以及十大消費類電池生產商中的九家。 公司的財務表現反映其市場龍頭地位,但波動程度也與赴港上市之路相若。由於競爭加劇導致鋰電池材料價格大跌,公司2024年盈利由2023年的18.9億元大跌74.4%至4.839億元;同期收入亦由154億元下降18.7%至125.2億元。 公司去年收入及盈利雙雙反彈,收入增長33%至167億元,盈利則接近增加兩倍至13.6億元。今年收入繼續回升,第一季按年增長91%,第二季增幅更擴大至127%。但在產品價格下跌之下,盈利增長明顯失速,第一季增長逾10倍後,第二季增幅僅為5.2%。 電動車市場蓬勃發展 收入大幅增長背後,是全球電動車銷售持續暢旺。國際能源署預計,2026年全球電動車銷量將達2,300萬輛,佔所有汽車銷量的29%。今年新興市場的強勁銷售抵銷了中國及北美市場的疲弱表現,其中東南亞是增長最快的市場之一。 根據Mordor Intelligence估計,今年全球電解液市場規模約為158.4億美元,天賜材料在其中位居領先地位。公司目前鋰電池材料年產能為86萬噸,未來兩年還將在美國得州新增20萬噸產能,並在摩洛哥增加15萬噸產能。 公司亦正把業務由電池材料拓展至個人護理特種化學品。不過,今年上半年該業務收入僅6.86億元,只佔同期總收入4.7%。同期,核心鋰離子電池材料業務收入按年增長117.2%至136.9億元,佔總收入93%。 在香港迎來多年來最活躍的IPO市場之一之際,中國證監會、香港證券及期貨事務監察委員會(證監會),以及港交所上市委員會近期均加大對上市申請人及其承銷商的要求,促使其提高披露質量。這或可部分解釋,為何即使有摩根大通及中信證券等大型機構擔任聯席保薦人,天賜材料的上市計劃仍花了這麼長時間才取得中國證監會批准。 中國證監會近期要求九家尋求赴港上市的中國公司,就股權架構及訴訟事項補充資料;香港證監會則因擔心IPO可能涉及操縱行為,近期暫停了生物科技公司撥康視雲股份的交易。 目前港交所網站上約有500宗上市申請,而今年首八個月IPO及第二上市集資額已達6,510億港元(970億美元),監管機構更加審慎或有其必要。與此同時,港交所7月推出近10年來規模最大的上市制度改革,降低不同投票權架構公司在財務及市值方面的門檻,並引入保密上市申請機制。 天賜材料可能已利用新程序,以保密方式提交更新版申請文件,讓港交所有時間確保文件不僅資料最新,也符合其對上市文件質量的要求。國際律師事務所貝克・麥堅時北京首席代表王航近期接受《南華早報》訪問時表示:「監管機構更重視引入真正具投資價值的優質公司,而不是單純追求上市公司數量。」 欲訂閱咏竹坊每周免費通訊,請點擊這裏
晶科轉向AI投資 會否失去光芒?
太陽能板製造商晶科能源將從英文名稱中刪去「Solar」,並透過投資前沿產業打造第二業務支柱 重點: 晶科能源正透過投資人工智能等新興高科技產業,打造第二業務支柱,與目前承壓的傳統光伏業務形成互補 公司這項轉型包括投資月之暗面、階躍星辰及硅基流動等AI初創企業,相關早期投資單筆通常為1億元或以下 陽歌 乍看之下,光伏組件龍頭晶科能源控股有限公司(JKS.US)這次改名似乎只是換個招牌,但「名字不只是名字」這件事,在此卻有了新的意義。細看公司公告便會發現,公司將分別從英文及中文名稱中刪去「solar」及「能源」字樣。對這家中國歷史最悠久的光伏製造商之一而言,這次改名其實預示著一次相當重大的轉變。 公司在上周三發布的公告中披露,主要光伏業務今後將成為兩大業務支柱之一,另一支柱則是投資人工智能、先進材料及其他「前沿技術」等新興高科技產業。為反映這項轉變,董事會已表決通過將公司英文名稱改為Jinko Holdings Ltd.,刪去「solar」一詞;同樣地,新的中文名稱也將刪去「能源」二字。 背後的大背景是,中國光伏行業在過去十年經歷政府主導的大規模擴產,目前正深受嚴重產能過剩困擾。這導致光伏組件及其生產材料價格暴跌,令整條供應鏈上的企業深陷虧損。 中國正採取措施改善局面,包括關閉或整合大量規模較小的業者,並要求企業淘汰用於生產較舊、效率較低光伏組件及零部件的產能。然而,這個過程進展相當緩慢,投資者早已對這批公司失去耐性。更重要的是,目前完全無法確定政府會否在這場艱難轉型中繼續支持所有現有製造商,意味最終可能有一家或多家大型企業被迫退出行業。 這些因素持續拖累光伏股,許多公司的股價在過去一年已蒸發一半甚至更多。晶科能源控股正是典型例子,單是今年股價便累跌57%,目前處於八年低位。公司在6月中還跨過一個不太光彩的里程碑,市值跌破新興行業「獨角獸」企業所界定的10億美元門檻。不過,也有人可能會認為,光伏行業早已相當成熟,無論市值多少,業內公司很久以前便已失去被稱為「獨角獸」的資格。 投資者對晶科能源控股最新轉型反應冷淡,上周公告發布後三個交易日,股價再跌8%。即使通常看法較為正面的分析師,對公司及其同業也相當悲觀。Yahoo Finance調查的七名分析師中,只有一人給予公司「買入」評級,四人評為「持有」,另有一人直接給予「賣出」評級。 公司的核心光伏業務將繼續由上海上市子公司晶科能源股份有限公司(688223.SH)持有。該業務收入由2023年的高峰至去年下跌45%,今年第二季再按年下降31.3%至124億元(18.5億美元)。晶科去年亦由盈轉虧,2026年第二季再錄得6.97億元淨虧損。 創投投資者 儘管面臨困境,晶科的現金仍相對充裕,而這顯然正是公司用來打造第二業務支柱、進軍創投領域的本錢。截至6月底,公司持有約170億元現金,但較三個月前的228億元有所下降。現金減少一部分無可避免是受到光伏業務所面臨挑戰影響,但另一部分可能也與公司新扮演的創投投資者角色有關。 行政總裁杜威表示,「擬議的新名稱反映了公司如今的定位:一家以世界級光伏及儲能業務為根基的控股公司,並透過戰略投資打造第二個價值增長引擎。」 晶科在8月底公布第二季業績時,其實已低調透露這項轉變。公告中設有「戰略投資亮點」一節,披露對拉普拉斯新能源及杭州高特電子兩家公司的投資。最新公告進一步顯示,晶科自今年初以來一直積極參股初創企業,目前已向八家公司投入約4億元,包括拉普拉斯及高特電子。 其餘六項投資中,規模最大的三筆分別是向階躍星辰投資約1億元、向硅基流動投資7,000萬元,以及向月之暗面投資6,900萬元。不出所料,三家公司均來自炙手可熱的人工智能行業,企業估值正在飆升,同時也投入巨額資金開發產品。晶科目前其他投資還包括向松延動力投資1,500萬元,以及向Jabon Metallic Materials投資860萬元。 晶科指出,公司已退出拉普拉斯的投資,錄得2.5億元已實現收益;其對高特電子的投資亦錄得4億元公允價值收益,後者近期已完成在深圳創業板上市。 這類投資最大的問題是風險極高,對晶科這種經驗較少的投資者而言,管理起來並不容易。在目前估值急升的市場環境下,這類投資要賺錢相當容易。但一旦形勢逆轉,而許多人認為這無可避免,估值很可能大幅回落。假如所投公司的估值跌破晶科入股時的水平,公司便可能蒙受巨額損失。 晶科並非唯一一家試圖擺脫光伏行業困境的公司。今年6月,光伏材料生產商大全新能源(DQ.US;688303.SH)也宣布類似轉型,進軍人工智能數據中心電氣設備業務,重新利用公司在轉向光伏用多晶硅製造之前累積的部分業務基礎。投資者對這項轉型同樣反應平淡,公告發布後三個月,大全新能源美股已累跌約30%。 總的來說,儘管我們理解這些光伏企業為何要採取這些行動,但對這些新的轉型仍很難感到太過興奮。實際上,晶科與大全新能源的做法,看起來都是要從一個已經破裂的泡沫跳進另一個正在膨脹、而且幾乎肯定也會破裂的泡沫。第二個人工智能泡沫一旦破裂,只會令其光伏業務不斷擴大的虧損雪上加霜。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
業績持續改善 為何蔚來股價屢創新低?
內地車企蔚來連續三季錄得經調整利潤,但股價卻創一年低位,比歷史高峯跌逾九成 重點: 第二季淨虧損同比大幅收窄 經調整利潤及毛利率均較首季要低 鄭瑞棠 內地電動汽車製造商蔚來集團(9866.HK; NIO.US)近日公布今年第二季業績,普通股股東淨虧損為7.22億元人民幣(下同),比去年同期的淨虧損51.4億元大幅收窄86%,期內經調整淨利潤為2,480萬元,連同去年第四季及今年第一季,已連續三季有經調整淨利潤,去年同期則有經調整虧損41.25億元。 期內收入同比增加69%至321億元,綜合毛利率更達18.4%,按年增加八點四個百分點。雖然數據比去年同期大幅改善,但比今年第一季卻有所下降,例如經調整淨利潤比第一季減少44%,綜合毛利率亦較第一季低零點六個百分點。所以業績公布後蔚來股價偏軟,跌破30港元水平,創出52周新低,至於美國上市的股份亦跌破4美元水平。 曾經起死回生 回顧蔚來自2018年9月在紐約交易所上市,在2019年創下約1.19美元歷史最低,但在一年後卻奇蹟大反彈,於2021年2月創下逾62美元的歷史新高。2022年3月在香港第二上市,掛牌首日已創逾160港元的最高位。 其實論業績,蔚來業績一直處於虧損,2020年虧損雖比上年度大幅收窄一半,仍蝕53億元,但股價卻創新高,主要因為蔚來曾經歷一個起死回生的故事。 2019年底蔚來由於經營不善出現入不敷支,現金流即將枯竭,面臨退市風險,當時創辦人李斌被稱為2019年最慘的人。然而在2020年四月獲得合肥政府國資高達70億元的戰略投資,解決燃眉之急。當時蔚來定位高檔市場並主打換電技術,令業務出現爆炸性增長,2020年全年交付量達43,000多輛,比上一年上升逾倍。 而且當時全球電動車龍頭特斯拉(TSLA.US)股價開始暴漲,華爾街投資者紛紛視蔚來為中國特斯拉,從以往建議沽售,掉轉槍頭瘋狂一面倒唱好,使蔚來股價井噴式上升。 六年過後,蔚來已經有經營利潤,全年新車交付量更逾40萬輛,是當年的十倍,為何股價卻迫近年低位,只及高峯期的不足一成?主要是由於當年市場憧憬公司死裏逃生、銷量倍增、政策利好,加上投資者對電動車行業極為看好,認為可顛覆整個汽車業,因而給予蔚來很高的估值。 幾年過後,市場對車企的憧憬似乎未能兌現,電動車的滲透率雖已顯著提高,但市場的參與者亦大幅增加,競爭激烈形成減價戰,加上國家對新能源車的補貼漸漸減少,除了幾家最大車企外,中小型車企普遍未能錄得盈利,上市車企由從前的高估值急速修正,使股價跌幅巨大。 進入決勝階段 蔚來董事長李斌近日在一個論壇上指出,內地汽車業將進入最殘酷的決勝階段,是車企能否留在市場的非常重要時期,未來三至五年市場主要玩家將基本確定。他表示,隨著產品體驗趨於同質化,品牌的重要性開始上升,車企需要在研發、供應鏈、製造、品質、銷售及服務等多個範疇展開全面競爭。 那麼蔚來未來能否成為中國汽車市場的倖存者?市場普遍也較為樂觀,首先是其在高檔市場表現亮眼,顧客的忠誠度增加,使其產品價格有上升空間。蔚來品牌持續領先國內高檔市場,2026年第二季蔚來品牌平均成交價達40萬元,七月更達43萬元,高於奔馳、寶馬和奧迪,在主流豪華品牌中排名第一。 其次,蔚來多年來開發的換電模式,成為業務的護城河,令產品不易被取代。有別於傳統電動車需要充電站充電,蔚來採取全自動操作,車主不需要下車,三分鐘便可完成電池更換,比一般快充更有效率,目前大約有六成車主採用。此舉也可達到車電分離,車主買車時可不需買電池,可減少數萬元支出,改為每月支付租金,電池的保養亦由公司負責。 這樣有助提高車主的效率,增加對品牌的依賴及忠誠度。蔚來在換電系統處領先地位,並開放系統予其他車企,從而產生協同效應。 大行調低目標價 蔚來長遠雖具市場競爭力,但由於第二季業績普遍未及市場的預期,大行紛紛調低其目標價,相信股價短線仍有壓力。例如美銀指蔚來第二季毛利率雖同比擴大8.4個百分點,但比第一季卻收窄0.6百分點,而且營運支出佔銷售額19.5%,略高於預期,因而將蔚來港股目標價由47港元下調至40港元,評級中性。 另一方面,成本壓力仍不容忽視,蔚來管理層指第二季度平均每輛車成本比去年第四季增加約14,000元,下半年預計還會增加2,000至3,000元,或會使毛利率受壓。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
中國電動車大戰未歇 小鵬靠出口與機器人突圍
小鵬第二季度汽車交付量基本持平,表現優於萎縮的中國市場;與此同時,公司正透過海外擴張及大力布局機器人業務,開拓新的增長路徑 重點: 儘管中國電動車市場競爭激烈,小鵬第二季度汽車交付量仍保持穩定,但外幣交易匯兌虧損及長期投資虧損拖累淨虧損大幅擴大 這家電動車製造商正從海外市場及汽車以外業務尋找增長動力,並將自身技術應用於大眾汽車項目及人形機器人 胡鳴鶴 這或許算不上亮眼,但對小鵬集團(XPEV.US;9868.HK)而言,第二季度能夠維持電動車(EV)銷量穩定,已算是一項不小的成績。在經歷數年爆發式增長後,儘管車企仍以極快速度推出新車型,中國汽車市場銷售仍明顯降溫。不過,小鵬的情況也並非全然樂觀,外幣交易及投資虧損令公司持續錄得較大虧損。 根據公司上周發布的最新季度業績報告,在競爭擁擠的中國市場中,作為眾多電動車初創企業及國有車企之一,小鵬截至6月底止三個月共交付103,295輛汽車,按年僅增加0.1%。公司收入按年增長8%至197.4億元(29.1億美元),在當前汽車價格持續下行的環境下,這一表現相對穩健;毛利率亦由17.3%升至20.7%。 儘管上述指標有所改善,小鵬仍持續錄得大額虧損。第二季度淨虧損由上年同期的4.8億元擴大近兩倍至13.4億元,主要受到外幣交易的匯兌虧損及長期投資的投資虧損拖累。 第二季度表現較第一季度有所改善。第一季度,公司汽車交付量按年下跌33%至62,682輛,收入亦下降17.6%至約130億元。 小鵬預計,近期逐步企穩的經營狀況將延續至第三季度。公司預期截至9月底止三個月汽車交付量將介乎115,000至121,000輛,按年變動約為下降0.9%至增長4.3%;第三季度總收入則預計按年增長6.5%至14.8%。 不過,小鵬對汽車交付量及收入的展望均低於分析師預期,業績公布後,其香港上市股份一度下跌逾9%。 這份業績亦反映出,創辦人、董事長兼首席執行官何小鵬正試圖讓小鵬不再只是一家汽車製造商,以降低公司對競爭激烈的電動車市場的依賴。小鵬、公司管理層及外部投資者有條件同意認購鵬行(Dogotix)合共9億美元股份。鵬行原為小鵬內部的人形機器人業務,近期已分拆獨立,此次交易對該公司的估值達63億美元。 國內賽道日益擁擠 中國電動車企業正爭奪一個已不再能輕易取得增長的市場。行業數據顯示,今年上半年,包括純電動汽車及插電式混合動力汽車在內的新能源汽車(NEV)國內銷量下降13.4%至509萬輛,但包括出口在內的整體銷量仍增長7.3%至745萬輛。換言之,小鵬這類車企要穩住銷量,很大程度上只能依靠出口市場。 激烈的競爭在今年4月的北京車展上表露無遺,展出的222款新車中,有173款屬於新能源汽車。在新車不斷推出、價格快速下調的市場環境下,即使是熱銷車型,也可能很快失去新鮮感。 與部分造車新勢力競爭對手相比,小鵬能夠大致維持交付量穩定,表現相對不俗。理想汽車(Li Auto)(LI.US;2015.HK)第二季度交付量下降11.5%至98,330輛,而蔚來(Nio)(NIO.US;9866.HK)則增長49.4%至107,658輛。這種巨大差異往往與新車上市有關,新車推出後可在短期內推高銷量,但之後通常會迅速回落至較低的常態水平。 隨著國內市場放緩,海外市場正成為另一條出路。小鵬第二季度在海外市場交付逾20,000輛汽車,按年增長81%;今年上半年,國際業務貢獻的收入已超過公司總收入的四分之一。公司預計海外銷售將持續增長,並預測第四季度海外交付量將超過40,000輛。 何小鵬早年共同創辦移動瀏覽器開發商UCWeb,該公司於2014年被阿里巴巴收購。其後,他成為小鵬的投資者及聯合創辦人,另外兩名聯合創辦人為廣汽前高管夏珩和何濤。2017年,何小鵬離開阿里巴巴,親自掌舵小鵬;2022年,公司經歷一段低潮並暴露出管理問題後,他進一步推動組織重整。其後,大眾汽車(VOW.DE)選擇小鵬G9平台,用於兩款面向中國市場的電動車,並於2024年投資約7億美元,取得小鵬約5%的股份。 雖然小鵬與大眾汽車的合作主要是協助這家德國車企拓展自身在中國的電動車銷售,而非推動小鵬汽車出口,但相關合作正為小鵬帶來高利潤率的技術收入。在為大眾汽車提供開發工作的帶動下,小鵬第二季度服務及其他收入按年接近翻倍至27億元。該業務的利潤率亦達75.1%,遠高於汽車銷售業務12.1%的汽車毛利率。 從四輪走向雙腿 小鵬亦正把為汽車開發的技術延伸至無人駕駛出租車及人形機器人。今年4月,何小鵬表示,小鵬的視覺語言動作(VLA)駕駛系統在部分複雜場景下已超越特斯拉(Tesla)(TSLA.US)的完全自動駕駛(FSD)系統,並定下在8月於更廣泛場景全面超越對手的目標。他在業績電話會議上表示,VLA 2.0在主要道路上的表現已與全球領先的駕駛輔助系統相當,在窄路、園區及停車場等場景的表現則更勝一籌。特斯拉於5月開始在中國推出FSD(監督版),但目前仍未取得更廣泛使用的批准。 小鵬亦正把相關技術推向中國以外市場。公司表示,主要使用中國數據訓練的VLA 2.0,在德國城市道路測試中的表現幾乎同樣出色,並計劃於2027年上半年取得歐洲相關批准。小鵬已獲廣州批准進行駕駛座無人的測試,並已完成超過2,000單內部Robotaxi訂單。公司目標是在2027年開展車內不配備安全員的載客營運。 此外還有鵬行,這是小鵬原本設於公司內部的人形機器人業務。其主要產品為IRON,這款機器人採用小鵬為汽車開發的晶片及AI模型,設計用途包括在商店、展廳及園區擔任銷售人員或導覽員。對電動車企業而言,進軍人形機器人領域可說是順理成章,因為電動車本身已整合傳感器、電池、電機及AI等技術。特斯拉亦以Optimus作出了類似跨足。 不過,小鵬在人形機器人領域並非沒有競爭對手,這個市場正迅速變得與新能源汽車市場一樣擁擠。根據Omdia數據,智元機器人於2025年出貨5,168台人形機器人,新近上市的宇樹科技(688836.SH)則出貨約4,200台,分別位居全球第一及第二。 小鵬表示,IRON機器人85%的供應商與公司汽車供應鏈重疊。Dogotix目標在今年底前實現規模化生產,並於2027年上半年開始對外銷售,到2027年稍後時間,月產能預計達數千台。Dogotix的其他投資者還包括IDG資本、高榕創投、騰訊及阿里巴巴。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
鎳價回暖撐盈利 中偉新材為何轉投磷系?
中偉新材正享受鎳價回升帶來的盈利彈性,卻把原擬投向韓國鎳系材料項目的資金轉投磷系,折射出電池材料市場正在發生的結構變化 重點: 中偉新材上半年收入增57.5%、淨利增78.4%,鎳價回升推動新能源金屬產品毛利率由7.4%升至12.3% 公司擬把約12億港元韓國鎳系項目資金轉投磷系,反映其正透過多元材料布局降低單一技術路線風險 李世達 在新能源產業最難回答的問題之一,便是下一輪技術周期究竟押哪一邊。過去數年,磷酸鐵鋰與三元電池此消彼長,儲能迅速崛起,固態及鈉離子電池亦逐步走向產業化,單押一條技術路線的風險愈來愈高。 新能源材料生產商中偉新材料股份有限公司(2579.HK;300919.SZ),正在採取一種更廣泛的策略,不要把雞蛋都放在同一個籃子裡。公司已由三元前驅體龍頭,逐步把產品延伸至鎳、鈷、磷、鈉及固態電池材料,上游同時布局鎳、鋰及磷等資源,並向冶煉及回收環節延伸,試圖建立覆蓋「資源—冶煉—材料—回收」的材料平台。 這種策略換來亮眼的回報,中偉新材周一公布最新業績顯示,今年上半年收入335.84億元(47.1億美元),同比大增57.5%;淨利潤13.11億元,增長78.4%,整體毛利率亦由11.9%升至12.8%。 其中一個重要順風因素來自鎳價。中偉的新能源金屬產品上半年收入101.1億元,佔總收入30.1%;該業務毛利率由去年同期7.4%升至12.3%,公司明確表示,主要受惠鎳產品市場價格回升。鎳系材料毛利率雖由17.8%輕微降至17.1%,但每噸毛利由1.36萬元升至1.51萬元,同樣主要源於鎳基準價格上升。 今年鎳市的確出現轉折。高盛指出,印尼控制全球逾60%的鎳礦供應,年初收緊供應曾推動鎳價累升超過30%,高盛其後將2026年平均鎳價預測上調16%至每噸17,200美元。印尼今年生產配額預計亦低於去年,供應政策繼續左右價格走勢。 照理說,鎳價回升、鎳相關業務盈利改善,中偉理應繼續把更多資金押在這條最熟悉的賽道。但公司最新的資本配置卻朝另一個方向走。 公司宣布,擬把原先分配予韓國生產基地一期、用於擴大鎳系材料產能的全部未動用H股上市所得款約12.01億港元,改投貴州開陽磷礦及磷系一體化產業三期項目。公司解釋,此次調整並不改變鎳系材料發展方向,只是重新排序現階段資本投入優先次序。 中國動力電池市場已清楚顯示技術路線的變化,今年上半年國內動力電池裝車量335.6GWh,其中磷酸鐵鋰達272GWh,佔81%;三元電池只有18.9%。更重要的是,電池市場的下一個增量正在逐漸由電動車擴展至儲能。 Fastmarkets引述中國汽車動力電池產業創新聯盟數據指出,今年上半年中國動力及儲能電池合計產量同比增53.3%,遠高於國內動力電池12%的裝車增速,新增產量正更多流向儲能及出口。 全球電池巨頭亦開始調整。LG新能源(373220.KS)正把部分北美電動車電池產能轉向儲能,到今年底旗下八座北美工廠中將有五座生產儲能電池,而技術路線亦由原先較依賴鎳的電池轉向更適合固定式儲能的磷酸鐵鋰。 新業務收成 對中偉而言,磷系業務也已不再只是長期布局。上半年磷系材料收入10.4億元,同比增約55%,毛利率更由去年同期負10.5%升至正7.8%。公司解釋,盈利改善主要來自產能逐步釋放形成的規模經濟,以及下游需求回暖。 但這並不意味三元材料已失去增長空間,今年上半年,中國三元電池裝車量仍同比增14.2%,全球三元前驅體產量亦增26.1%。高端電動車對續航與能量密度要求較高,歐美市場仍大量使用三元體系,而固態電池目前亦多採高鎳及超高鎳材料。中偉本身在三元前驅體的國內市佔率仍達26%,固態電池前驅體上半年已有100噸出貨。 因此,中偉眼下並非從鎳「轉向」磷,而是在降低對單一技術路線的依賴。這種模式的好處,是無論未來高鎳三元、磷酸鐵鋰、鈉電還是固態電池取得更多市場,中偉都有機會參與。但代價同樣明顯,技術路線愈多、全球基地愈廣,資本配置難度也愈高。公司上半年資本開支已同比下降35.1%至11.14億元,顯示高速擴產之後,顯示當期物業、廠房及設備投資有所放緩。 鎳價走勢仍是影響中偉短期盈利彈性的重要因素,但最新的資金調整透露出更長遠的考量。當電池產業進入多種技術並存的階段,下一輪競爭的關鍵,在於如何把資本投到回報最高的地方。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞

AI需求激增推動 大族數控前九個月營收倍翻
3200.HK
301200.SHE
存儲晶圓價格維持高位 江波龍前三季淨利大增20倍
9976.HK
301308.SHE
贛鋒鋰業第三季度收入大增逾倍
002460.SHE
收入暴跌 High Templar續尋新業務
HTT.US