
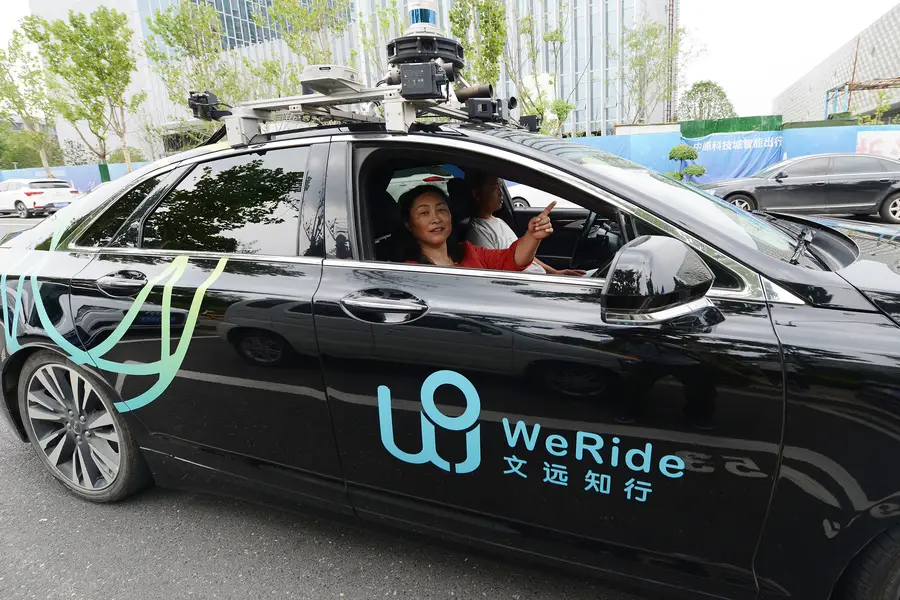
自動駕駛龍頭之一的文遠知行剛公布中期業績,收入雖大增,虧損仍居高不下
重點:
- 期內收入大增73%至3.46億元
- 自動駕駛出租車的規模已達1,800輛
劉智恒
市場常會問:「自動駕駛何時能成功?」有人回答:「當司機這個行業消失時,就是自動駕駛成功的一天。」
說得或許有點誇張,但自動駕駛技術要全面商業化落地,似乎還有一段路要走,經營其中的企業別說盈利,能不虧已經萬幸。估值曾近百億的清研微視、背靠聯想及小米的縱目科技,以及王勁(文遠知行其中一位創辦人)創立的中智行等,不是進入破產程序,就是瀕臨破產邊緣,至於風頭一時無兩的圖森未來,最終也在納斯達克退市。
強如自動駕駛龍頭之一的文遠知行(0800.HK;WRD.US),近日派發的成績表,或許可讓人們看得較清晰。中期收入大幅上升73.3%至3.46億元人民幣(下同),其中第二季度的表現亮麗,同比上升82.2%至2.32億元,環比更勁增一倍。
亮麗背後的隱憂
公司的自動駕駛出租車隊不斷擴大,今年7月底,全球車隊規模超過1,800輛,較今年4月底的1,300輛上升近四成。第二季度時,每車日均訂單量超過21單,環比增長24%,註冊用戶環比增長35%。
海外的自動駕駛業務已拓展至13個國家,並與Uber合作,於西班牙的馬德里及瑞士的蘇黎世,推出或部署自動駕駛出租車服務。
不過,投資者別高興得太早,收入雖大升,虧損仍持續,中期蝕7.9億元,與去年同期相若。光看第二季度,公司仍蝕4億元,同比只輕微收窄1.4%,環比的虧損更擴大了3%。
過去幾年,文遠知行虧損不斷,2022年至2025年間,分別蝕13億元、20億元、25億元及16.5億元,按今年中期的虧損估計,年度化後全年蝕近16億元。即是說,收入不斷上升,虧損始終高企不下。
怪不得業績公布翌日,股價急挫逾6%,顯示投資者對公司表現並不滿意。
收入規模低 科技競爭烈
雖然中期收入增幅理想,若從實際數字看,又不是那麼具代表性,只有區區3.5億元,按此推算,全年收入也不到10億元。生意額依然低,難以達到規模效應,未能通過量產去壓低成本。
坦白說,公司中期收入上升73%,開支卻是不停增加;為提升銷售,上半年市場推廣及廣告開支達5,190萬元,同比大升87%。換句說話,收入增加一大原因是靠龐大廣告開支所換來。研發方面,自動駕駛的科技日新月異,投入從來不能少,上半年高達7.98億元,同比上升24%。
對於自動駕駛方面的技術競賽,縱是文遠知行這類頭部企業,無時無刻面對競爭威脅,正如文遠知行董事長韓旭今年接受《南方財經》訪問時說:「江山代有才人出,各領風騷三五月」。
正好道出自動駕駛行業的競爭是如何慘烈,行內任何企業,在三到五個月間隨時有機會被迎頭趕上。今天是領頭羊,明天或許已掉隊,要站在高點,研發投入實在少不了,亦即是說,這方面的開支非但不能省,更要持續加大。
百萬為目標 L5才是大成
事實上,要達致成功的無人駕駛,市場最終是以L5為標桿,那又需時多久?韓旭在訪問中坦言:「我覺得未來10年到20年,L5能實現是有這個可能性的。」這個時間究竟是長還是短,對於改變人類歷史來說,只是彈指之間,對於投資者來說,那就相當遙遠。
當然,文遠知行要有盈利,無需等待到L5出現,但現實又要等多久?
韓旭曾提到公司未來目標,是要達到有百萬輛自動駕駛汽車在運行,他引古言:「不積跬步,無以至千里」。韓旭解釋,千輛即是當下的起步,百萬輛是必須要做到,文遠知行正堅定走向這個目標。
現時文遠知行車隊才是1,800輛,要達到百萬輛運營出租車,即使最後減一個零也是十萬,這條路有多遠,投資者可想而知。此亦意味,公司縱以輕資產模式運作,投資也將不輕;至於盈利,相信不是三兩年間可達到。
公司首席財務官兼國際負責人李璇在業績中表示:「文遠知行的收入保持快速增長,正穩步走在自我造血的道路上。」說話中似告訴你,公司在經營上開始有現金流入。不過話雖如此,究竟這條道路還要走多遠,才達收支平衡甚至有利可圖,李璇沒有告訴你。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
中國餐飲業放緩 海天嚐苦味
相關新聞



