
當新能源遇上AI基建 科梁乘「電網仿真」起飛
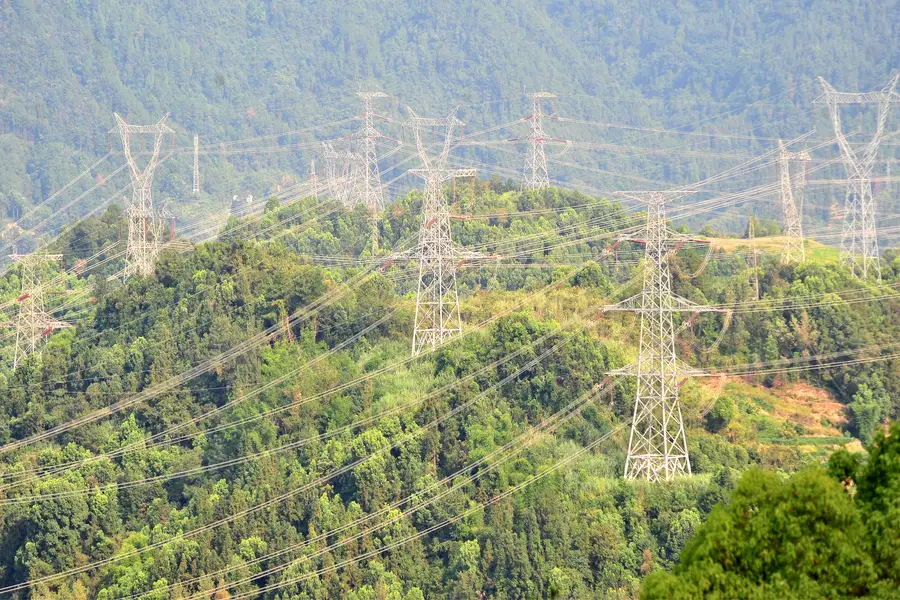
隨著AI數據中心與電動車的快速增加,中國新型電網結構正變得愈來愈複雜,也讓科梁信息提供的「先模擬、再運行」電網仿真能力,變得愈來愈重要
重點:
- 受惠新能源與AI基建帶動的電網仿真需求升溫,過去兩年公司收入增長41.2%
- 公司具工業仿真與國產替代概念,但目前99.7%收入仍來自中國市場,且業務偏項目制
李世達
當中國西北戈壁上的大型風電基地突然遇上弱風天氣、華東地區的AI數據中心拉高用電負載,甚至數百萬輛電動車在晚間集中充電時,都在考驗電網調度與負荷平衡能力。近日遞交港股上市申請的上海科梁信息科技股份有限公司,正是中國新型電力系統背後的隱形守護者。
這家於2007年在上海成立的公司,是一家電力系統仿真與驗證技術供應商。公司主要透過電磁暫態仿真、硬件在環仿真、頻域穩定性分析等技術,替新能源電網與大型能源系統建立數字模型,模擬各種極端情況下的運行狀態。
簡單來說,公司會先在數字世界裡建立一套虛擬電網,模擬新能源與大型用電系統在極端情況下的反應,再協助客戶降低正式併網後出現故障或大規模波動的風險。公司收入主要來自仿真工具產品與定制化解決方案。2025年,公司新型電力系統相關收入達5.08億元,佔總收入84.7%,較2024年的72%進一步提高,反映新能源電網已成為公司最主要增長來源。
隨著中國近年大規模發展風電與光伏,新疆、甘肅、內蒙古等西北地區逐漸成為新能源發電基地,大量綠電需要透過超高壓輸電系統與柔性直流輸電技術,送往東部高耗電區域。
公司在申請文件中稱,目前已參與中國所有已投運的柔性直流輸電工程,包括全球首個柔性直流電網工程「張北柔性直流工程」。該工程是重點示範項目之一,負責把河北張北地區的風電與光伏電力輸送至北京,並曾支援北京冬奧綠電供應。
最大獨立供應商
第三方數據指,公司是2025年中國新型電力系統行業最大的國內獨立數字能源解決方案提供商。這點頗為特殊,因為中國電網仿真與驗證能力長期由國家電力機構體系與大型設備商主導,真正市場化、獨立運作的供應商並不多。
更重要的是,這個行業高度依賴工程案例與長期技術積累。對電網公司而言,仿真系統本身就是基礎安全的一部分,因此不可能輕易讓一家沒有大型案例的新公司參與核心系統驗證。而科梁目前已累積超過1,000個工程項目,在行業中具備一定地位。
公司創辦人桑蘇明早年曾於上海航天技術研究院任職,其後於2007年創立科梁。航天與電網同樣屬於高可靠性系統,因此「先仿真、再運行」的工程思維,也成為科梁切入新能源電網的重要基礎。
從財務數據來看,公司近年增長速度不慢。2023年至2025年,公司收入由4.25億元增至5.99億元,兩年累計增長41.2%;毛利率亦由42.3%提升至47.1%。受惠高毛利的新型電力系統業務收入佔比提升,公司2025年利潤達9,303萬元,較2024年的2,613萬元大增255.9%。
不過,這家公司仍有明顯短板。首先,它雖然具備軟件與核心技術,但收入本質仍偏向項目制,而非典型SaaS模式。這意味其收入增長與項目周期仍高度相關,更接近高技術工程服務商。
此外,公司目前幾乎完全依賴中國市場,2025年中國內地收入佔比高達99.7%,海外市場仍未真正打開,說明其業務模式仍帶有較強中國基建與項目驅動色彩。
利多因素是,隨著中國推動「東數西算」工程,大量AI數據中心開始向西部能源基地布局,再加上超高壓輸電與新能源併網持續增加,也令整個電網系統變得更複雜。原本偏冷門的工業仿真與電網數字化企業,也開始被資本市場重新關注。
目前中國工業仿真概念股中,中望軟件(688083.SH)與索辰科(688507.SH)等,目前市銷率約在10倍至20倍之間,普遍高於傳統工程類公司,反映市場仍願意為具稀缺性的工業軟件與國產替代概念支付溢價。不過,科梁目前收入仍較依賴項目合同與工程驗證服務,能否獲得接近工業軟件公司的估值,仍取決於其未來軟件化與平台化的能力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

主業回暖帶動盈利 國恩拓展電子特氣版圖
廣合科技股價高位腰斬 亮麗業績未能扭轉跌勢
AI改寫微短劇生態 映宇宙試水數據中心
樂動百萬歐元買歐門票 德國老牌入手先要補血
相關新聞
-
泰國建廠星洲設中心 綠源邁向全球布局
 2451.HK




