
当新能源遇上AI基建 科梁乘“电网仿真”起飞
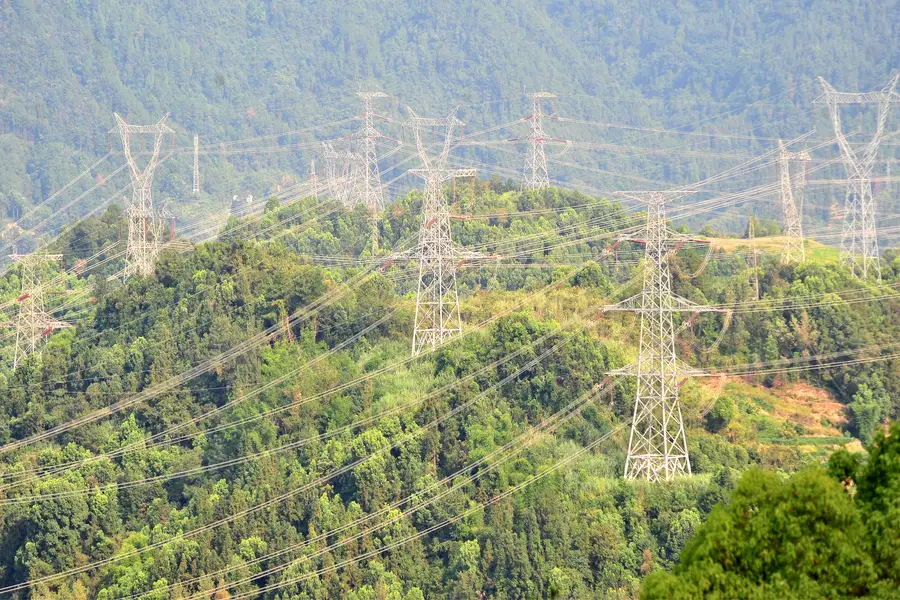
随着AI数据中心与电动车的快速增加,中国新型电网结构正变得越来越复杂,也让科梁信息提供的“先模拟、再运行”电网仿真能力,变得越来越重要
重点:
- 受益于新能源与AI基建带动的电网仿真需求升温,过去两年公司收入增长41.2%
- 公司具工业仿真与国产替代概念,但目前99.7%收入仍来自中国市场,且业务偏项目制
李世达
当中国西北戈壁上的大型风电基地突然遇上弱风天气、华东地区的AI数据中心拉高用电负荷,甚至数百万辆电动车在晚间集中充电时,都在考验电网调度与负荷平衡能力。近日递交港股上市申请的上海科梁信息科技股份有限公司,正是中国新型电力系统背后的隐形守护者。
这家于2007年在上海成立的公司,是一家电力系统仿真与验证技术供应商。公司主要通过电磁暂态仿真、硬件在环仿真、频域稳定性分析等技术,为新能源电网与大型能源系统建立数字模型,模拟各种极端情况下的运行状态。
简单来说,公司会先在数字世界里建立一套虚拟电网,模拟新能源与大型用电系统在极端情况下的反应,再协助客户降低正式并网后出现故障或大规模波动的风险。公司收入主要来自仿真工具产品与定制化解决方案。2025年,公司新型电力系统相关收入达5.08亿元,占总收入84.7%,较2024年的72%进一步提高,反映新能源电网已成为公司最主要增长来源。
随着中国近年大规模发展风电与光伏,新疆、甘肃、内蒙古等西北地区逐渐成为新能源发电基地,大量绿电需要通过特高压输电系统与柔性直流输电技术,送往东部高耗电区域。
公司在申请文件中称,目前已参与中国所有已投运的柔性直流输电工程,包括全球首个柔性直流电网工程“张北柔性直流工程”。该工程是重点示范项目之一,负责把河北张北地区的风电与光伏电力输送至北京,并曾支援北京冬奥绿电供应。
最大独立供应商
第三方数据指,公司是2025年中国新型电力系统行业最大的国内独立数字能源解决方案提供商。这点颇为特殊,因为中国电网仿真与验证能力长期由国家电网机构体系与大型设备商主导,真正市场化、独立运作的供应商并不多。
更重要的是,这个行业高度依赖工程案例与长期技术积累。对电网公司而言,仿真系统本身就是基础安全的一部分,因此不可能轻易让一家没有大型案例的新公司参与核心系统验证。而科梁目前已累积超过1,000个工程项目,在行业中具备一定地位。
公司创办人桑苏明早年曾于上海航天技术研究院任职,其后于2007年创立科梁。航天与电网同样属于高可靠性系统,因此“先仿真、再运行”的工程思维,也成为科梁切入新能源电网的重要基础。
从财务数据来看,公司近年增长速度不慢。2023年至2025年,公司收入由4.25亿元增至5.99亿元,两年累计增长41.2%;毛利率亦由42.3%提升至47.1%。受益于高毛利的新型电力系统业务收入占比提升,公司2025年利润达9,303万元,较2024年的2,613万元大增255.9%。
不过,这家公司仍有明显短板。首先,它虽然具备软件与核心技术,但收入本质仍偏向项目制,而非典型SaaS模式。这意味着其收入增长与项目周期仍高度相关,更接近高技术工程服务商。
此外,公司目前几乎完全依赖中国市场,2025年中国内地收入占比高达99.7%,海外市场仍未真正打开,说明其业务模式仍带有较强中国基建与项目驱动色彩。
利好因素是,随着中国推动“东数西算”工程,大量AI数据中心开始向西部能源基地布局,再加上特高压输电与新能源并网持续增加,也令整个电网系统变得更复杂。原本偏冷门的工业仿真与电网数字化企业,也开始被资本市场重新关注。
目前中国工业仿真概念股中,中望软件(688083.SH)与索辰科技(688507.SH)等,市销率约在10倍至20倍之间,普遍高于传统工程类公司,反映市场仍愿意为具稀缺性的工业软件与国产替代概念支付溢价。不过,科梁目前收入仍较依赖项目合同与工程验证服务,能否获得接近工业软件公司的估值,仍取决于其未来软件化与平台化的能力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

主业回暖带动盈利 国恩拓展电子特气版图
广合科技股价高位腰斩 亮丽业绩未能扭转跌势
AI改写微短剧生态 映宇宙试水数据中心
乐动百万欧元买欧门票 德国老牌入手先要补血
相关新闻
-
泰国设立集供中心 绿源迈向全球布局
 2451.HK



