
服裝股不具當炒概念 坦博爾趁市旺上市抽水
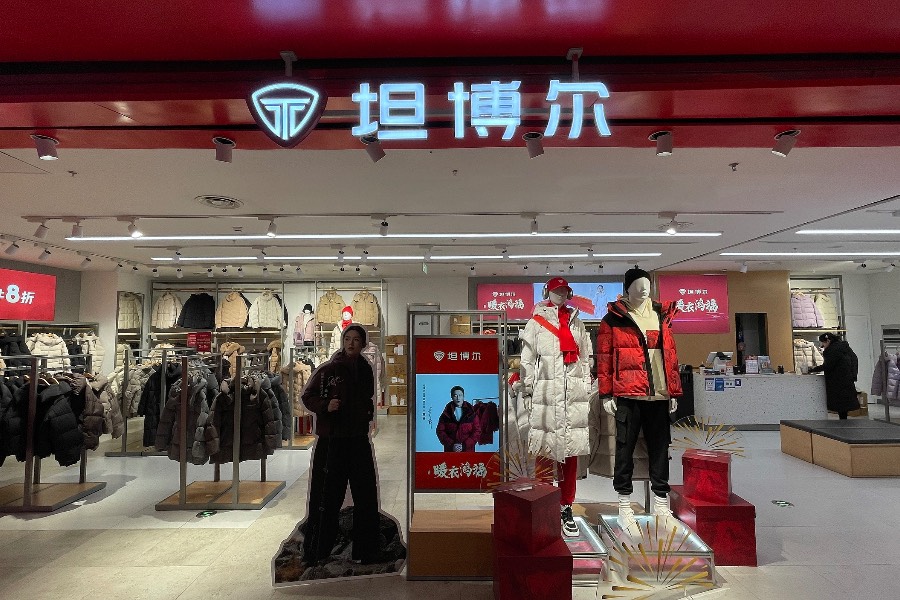
近期新股市場熾熱,戶外服飾品牌坦博爾亦趁市旺向港交所遞交上市申請,藉今年上半年業績表現亮麗,希望可有較高的估值
重點:
- 坦博爾今年上半年純利增長逾200%
- 線上銷售高速增長,上半年首次超越傳統線下銷售渠道
鄭瑞棠
內地專業戶外服飾品牌坦博爾集團股份有限公司向港交所遞交上市申請,雖然本身屬於舊經濟的服裝行業,不具當炒新股如醫藥、科技、人工智能(AI)及金屬等概念,但在近期新股市場熾熱的氣氛下,不難有理想反應。
從前消費者提到滑雪、登山等運動所穿的服飾,必定想到一些外國的知名品牌,國產貨始終不入流。但隨著內地品牌不斷透過研發改善品質,及大力投入資源作宣傳推廣,令品牌形象大幅提升。2024年中國專業戶外服飾十大品牌中,中國品牌已佔其中五大,當中坦博爾的市佔率排名第七。
上半年業績勁升
坦博爾今年上半年的業績確實亮麗,截至2025年6月底止半年收入增加85%至6.58億元,期內利潤3,594萬元,大增205.5%。而且傳統銷售旺季在冬季,所以全年業績的關鍵,更要看下半年表現。
至於坦博爾24年度全年業績,收入雖增長27%至13億元,但純利卻下降23%至1.07億元,主要是由於銷售及分銷開支大增43%至5.08億元。近年集團為催谷銷量,大賣廣告及在不同渠道進行市場推廣,令相關開支大增,另外公司不斷擴充銷售團隊,也令僱員薪金及福利成本大增。
坦博爾毛利率維持在五成水平,2022年、2023年、2024年分別為50.2%、56.5%及54.9%,但今年上半年毛利率54.2%,比去年同期的59.8%下降逾5個百分點。近年原材料及製造成本上升,製造羽絨的原料純白鵝絨價格由21年每公斤621元,上漲至24年的1102元;同期純白鴨絨亦由每公斤369元,升至500元。以25年6月業績統計,原材料價格每波動5%,集團稅前盈利受影響約950萬元。
線上超越線下
雖然是傳統的服裝行業,但坦博爾積極運用線上渠道去速銷,線上銷售增長是行業十大企業中最高。2024年的線上銷售額達6.26億元,比2023年大幅增長八成,至於截至25年6月底止半年線上銷售已達3.47億元,比去年同期增長達168.5%。而今年上半年線上銷售首次超越傳統的線下渠道,佔總收入達52.7%。
坦博爾線上銷售增長強勁,除了因為自營網店做得出色外,也積極進行線上宣傳推廣,與超過150位KOL合作進行產品推廣,令品牌知名度大增;更加在天貓、京東、快手、抖音、微信小程序等電子商務平台廣泛建立銷售渠道。
至於集團的線下銷售渠道則在整固之中,截至25年6月底自營門店257家,比24年底的278家減少。至於同期分銷商營運店亦由330家減至311家。
行業競爭激烈
不過中國專業戶外服飾行業競爭十分激烈,前十名的市場份額僅為24.3%,排名首位的品牌市佔率為3.92%,坦博爾排名第七,市佔率僅為1.54%。
面對激烈競爭環境,集團業務亦多次轉型。坦博爾的成立可追溯至1999年,當年王勇萍、王麗莉兩夫婦收購了中美合資的青州青遠鞋業,適逢當時一家大型羽絨廠遭遇經營困難,兩人把握機會吸納300多名經驗豐富的技術人員,便轉型從事羽絨行業。
2004年成立青州市坦博爾服飾有限公司,一直生產較廉價,性價比高的羽絨服,到近年由於市場競爭激烈,擬發展高檔路線,發展城市輕戶外、運動戶外及頂尖戶外三大系列,價錢大約由700元至3,300元不等。但其中最高檔的頂尖戶外,價錢由千元至三千多元,今年上半年佔總收入不足5%,反而最大眾化的城市戶外系列,佔總收入約68.2%。
目前本港上市公司可與坦博爾直接比較的為全國最大羽絨服飾品牌波司登(3998.HK),今年以來股價上升約一成七,市值約524億港元,現價往績市盈率約13倍,市賬率約2.9倍。波司登截至25年3月底止收入259億元,盈利35.14億元,規模遠大於於去年盈利僅一億多的坦博爾。
坦博爾招股的吸引力,視乎估值會否比波司登有折讓。至於另一賣點可能是市值較小易炒起,在現時熾熱的新股市場下,不難得到理想的認購反應。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
赴港上市一波三折 天賜材料終獲放行





