DDC makes trading debut

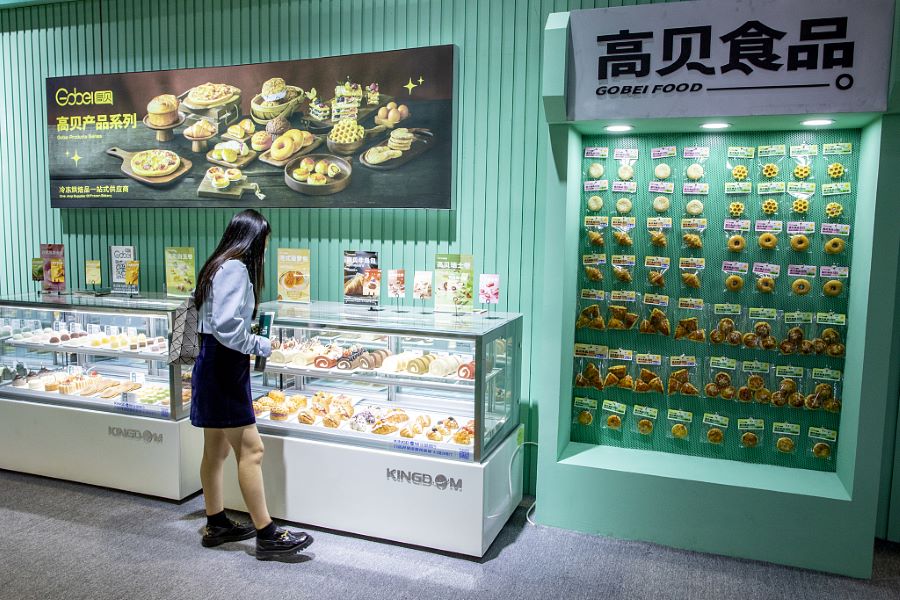
作為美食內容提供商和預製菜製造商,日日煮在一年前嘗試通過SPAC上市失敗後,近日於紐約上市首天股價即大跌

重點:

  • 日日煮的股票定價低於先前的指導區間,並在紐約上市交易首日下跌27%
  • 這家中國烹飪公司通過最近的一系列收購,重新定位為亞洲美食及相關內容的全球供應商


譚英

本來希望華爾街會大舉買入自己的股票,但日日煮(DDC.US)卻發現,投資者明顯缺乏胃口。

這家總部位於上海的亞洲預製食品和烹飪內容銷售商,上週五在紐約完成了今年亞洲公司最大規模的IPO 之一,發售390萬股股票,籌集資金約3,315萬美元(2.35億元)。這個金額遠低於最初4,460萬美元的目標,因為每股8.50美元的最終定價,甚至低於公司11月8日提交的最新招股說明書中的價格區間——每股9.50美元至11.50美元。

但這只是後來所發生事情的一個徵兆,日日煮的股價在首個交易日下跌近27%,第二個交易日又下跌了16%,週二收於5.21美元。公司目前市值僅1.2億美元,約為其2022年6月首次表示有意在紐約上市時估值30億港元(3.842億美元)的三分之一。

也許投資者是等得不耐煩了。

兩年多前,也就是2021年8月,日日煮首次嘗試通過與一家在納斯達克掛牌交易的特殊目的收購公司(SPAC)合併上市。但一年後,該公司突然取消了交易,並於去年10月首次公開提交在紐約交易所申請上市。又過了一年,這一交易才最終成行。

日日煮有很多值得看好的地方。公司起步於香港匯豐私人銀行前證券研究部主管朱嘉盈(Norma Ka-yin Chu)製作的一段烹飪視頻。朱嘉盈說,當香港的家族醬料巨頭李錦記聯繫她尋求合作時,她意識到自己有了一門生意。於是,她於2012年辭去工作,創辦日日煮,並於2015年將總部遷至上海。

日日煮的市銷率保持在4.29倍的健康水平,這表明投資者可能認為該公司儘管首個交易日表現低迷,但前景光明。今年前六個月,該公司的收入也從2022年同期的6,700萬元健康增長33%,達到8,900萬元(1,230萬美元)。

日日煮完成了八輪融資,資金來自眾多小型投資者。該公司還吸引了香港的一些重量級人物,包括房地產巨頭恆基兆業地產和香港中華煤氣公司的主席,這或許反映了朱嘉盈在任職匯豐銀行期間與富裕家族打交道的經驗。

走向全球

自成立以來,日日煮的電商平台在中國積累了2,450萬付費客戶,社交媒體上累計關注人數超過6,000萬。該公司正試圖在大陸業務基礎上實現多元化發展,預計今年將有10%至15%的營收來自其他地區。與許多中國同行不同,該公司擁有一個國際化的董事會和高管團隊,努力培育一種全球化的氛圍。

據德勤中國估計,2021年中國內地的預製菜市場規模為5,500億元,預計未來五年的復合增長率在13%左右。疫情暴發後,許多餐館經常性地被迫關門或對服務進行限制,這極大地刺激了中國的預製菜市場。據Statista估計,自中國取消「清零」政策以來,這一數字有所下降,但仍大於美國460億美元的即食餐市場。

日日煮為了擴大業務基礎,去年在香港、上海和泉州收購了四家公司,今年又收購了兩家。它於去年7月進入美國,產品在總部位於加州的亞洲食品平台Yamibuy.com上架,後來在今年一季度,它又成立了U.S.DayDayCook,這兩個舉動都以「向世界傳遞亞洲烹飪美食文化」為使命。今年,該公司收購了總部位於舊金山的亞洲食品品牌Nona Lim,進一步擴大了在美國的業務。後者在美國擁有成熟的分銷網絡。

公司表示,加上最近的收購貢獻,2023年上半年的收入將增至1.24億元,遠超半年報里的8,900萬元營業收入。

雖然公司仍在虧損,但隨著成本的控制,虧損正在減少。日日煮的淨虧損從2022年上半年的8,350萬元大幅下降至2023年同期的890萬元。成本控制幫助其同期利潤率從20.2%提高到26.2%。

美國公司Blue Apron (APRN.US)可能是一個很好的比較對象,自2017年上市以來,它的股價已經下跌了98%。這使得Blue Apron的市銷率僅為0.18倍,由此可見,儘管日日煮目前的市銷率高達4.29倍,但若要保持投資者的青睞,它可能面臨一場艱苦的戰鬥。比日日煮早數周上市的鍋圈食品(2517.HK)的市盈率介於兩者之間,目前為2.21倍。

這似乎表明,投資者對預製菜製造公司的胃口相當㨂擇。因此,它們能否繼續取悅投資者,可能取決於能否找到一種有效的增長模式,將口味和不同的全球市場完美結合起來。

有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

Iluvatar Corex is a company

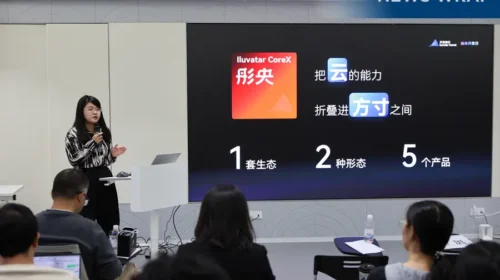
天數智芯展示自研軟件棧和彤央邊緣終端

AI芯片設計商天數智芯表示,其全新彤央TY1200邊緣終端的性能,是搭載英偉達Jetson Thor T5000同類產品的1.2倍   陽歌 上海天數智芯半導體股份有限公司(9903.HK)在10月28日的媒體活動中展示了自研軟件棧和彤央端側算力終端的最新進展,並同步披露了雲端算力產品的最新佈局。公司表示,這些產品將把中國的AI計算水平推向新高度。 雲端側,天垓300實機演示承接大模型訓練與推理負載;與之配套的IXL144超節點方案以高密度集成強化集群交付與Token經濟性。公司稱IXL 144超節點是目前業界密度最高的單機櫃GPU超節點。 端側算力終端是此次展示的重點之一。在Qwen3.8-27B、Qwen3.6-35B-A3B等LLM模型實測中,彤央TY1200性能達到英偉達Thor T5000的1.2倍;其標稱稠密算力為300 TOPS——該數據基於稠密運算,而非業內通常引用的峰值稀疏算力,口徑上更為嚴格。 「雲端GPU廠商做端側,不僅僅是把芯片做小,而是把能力下沈。」彤央系列產品市場負責人宋遠盈表示。天數智芯同步預告了標稱算力達600T的下一代端側產品。 活動中,天數智芯首次系統展示了天數智算軟件棧全面擁抱Agentic AI的布局。該軟件棧將配置驗證、模型部署、性能調優等任務整合為AI智能體可調用的工具與技能,從而減輕開發人員的操作負擔。公司實測數據顯示,PD分離部署的環境準備與服務部署用時由1小時縮短至10分鐘;某大模型調優任務的工作週期由7天縮短至2小時內。 天數智芯同時表示,該軟件棧將自研性能分析工具與調優經驗相結合,利用AI識別瓶頸、提出方案並驗證結果,降低開發者的調優負擔。軟件棧與終端的配套組合可覆蓋從客戶端定制化集成到開箱即用部署的各種需求。 這些進展距天數智芯今年1月在香港IPO籌集約35億港元(4.46億美元)尚不足一年。IPO後首份財報顯示,公司今年上半年營收達9.46億元(1.42億美元),是去年同期3.24億元的近三倍。同時,公司交出了首次盈利的成績單,讓投資者眼前一亮:半年內實現利潤1.06億元,較去年同期的6.09億元虧損成功扭虧為盈。 11月2日,公司發布公告稱,截至2026年10月31日止10個月,芯片累計出貨量超過8萬片,體現業務持續穩步推進。 天數智芯表示,將繼續立足自身技術優勢,積極推進產品迭代與商業化進程,把握人工智能及國產算力產業發展機遇,持續提升產品競爭力及市場地位。 咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Direct Drive does AI

拓展海外市場  本末科技與Everybot達成合作

機器人技術公司本末動力(北京)科技股份有限公司(6731.HK)周二表示,與韓國拖地機器人製造商Everybot Inc.(270660.KS)結成戰略合作夥伴。雙方聯手在韓國市場開發新產品並進行推廣。 根據為期三年的協議,Everybot還將成為本末科技在韓國的經銷商,負責銷售其機器人及動力模組產品。公司表示,此舉是其拓展海外市場戰略的一部分。 本末科技在港股早盤交易中上漲1.9%,午間休市報收於41.08港元。該股較9月下旬21.60港元的上市價已近翻倍。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
ZhongAn does insurance

低價保障需求不減 眾安在綫逆勢增長

數碼保險公司眾安在綫的主打低價保單持續吸引需求,第三季度收入增速遠超整體行業 重點: 儘管經濟前景不明令消費者態度審慎,眾安第三季度保險業務收入仍增長約10%,遠超整體行業增速 公司的優勢來自數碼分銷能力,向大眾市場銷售低價保單   梁武仁 保險公司雖以保障為業,在中國目前動盪的經濟環境下,卻很難算得上穩妥的投資,尤其金融市場波動,正衝擊它們賴以支撐業務的多項投資產品。面對這些挑戰,眾安在綫財產保險股份有限公司(6060.HK)似乎仍能在風浪中穩步前行。 這家互聯網保險公司上周五公布季度償付能力相關關鍵指標,第三季度保險業務收入為78.1億元人民幣(下同),較去年同期增加約10%。眾安第三季度淨虧損7.93億元,由去年同期盈利轉為虧損,但這可能是按國際會計準則計算的持股公允價值大幅下降所致。 這樣的收入增長看似溫和,實際上卻遠超整體保險業。消費者態度審慎、削減非必要開支,令不少保險公司收入錄得雙位數跌幅。例如,中國最大的財產保險公司中國財險(2328.HK),第三季度收入下跌20.4%。 眾安的優勢來自數碼分銷能力,讓它能維持相對較低的成本,同時專注向大眾市場提供低價保單。這些特色,使其有別於高度依賴車險及商業保險的傳統財產保險公司。 中國消費信心不穩,但民眾仍需要保險,只是選擇更加審慎。面對持續低迷的房地產市場及整體經濟不確定性,中國家庭減少非必要的換車支出,避開投機性金融產品,轉而選擇基本保障。這些必要性較高的細分市場,正是眾安的強項。 首先,醫療成本上升,促使家庭尋找可靠的財務保障,以補充國家基本醫療保險的保障範圍。因此,全國對平價補充醫療保險的需求旺盛,帶動眾安主打的尊享e生醫療險系列,在2026年上半年保費收入按年增長超過60%。這表明,只要保單能直接回應迫切而重要的健康需求,中國消費者仍願意掏錢。 同樣,消費者務實的支出取向,也支撐眾安「數字生活」板塊增長,保障範圍涵蓋網購退貨運費、寵物健康及出行安排等。這些低價小額保障產品,透過眾安合作平台直接嵌入日常網上交易,銷售因而相對較少受到中國整體經濟低迷的影響。 眾安的分銷夥伴包括中國部分規模最大、最受歡迎的互聯網企業,其中以創始股東之一阿里巴巴為代表,其金融關聯企業螞蟻集團仍持有眾安6.4%股份。 除了個人健康及生活類小額保險,眾安亦以電動車保險打造新的高增長引擎。隨著中國電動車加快普及,眾安這項業務的上半年保費收入增至超過去年同期的兩倍,佔整體車險業務逾三分之一。直接對接電動車製造商的直銷網絡,讓眾安能避開成本高昂的傳統代理渠道,同時在快速增長的市場搶佔份額。 避開信貸風險 雖然基本保障需求在一定程度上保持韌性,中國目前的經濟環境仍迫使保險公司調整策略。對眾安而言,最明顯的轉變,是收縮曾經作為主要增長動力之一的個人借款人信用保證保險。2026年上半年,眾安消費金融保險保費收入大跌近79%,該業務未到期保單的承保責任總額亦減半。這項收縮有助改善眾安的承保利潤率。 中國的經濟環境,也讓保險公司在資產端管理上面臨難題。 降息令長期國債收益率維持在接近歷史低位,中國保險公司在高收益固定收益資產到期後,被迫轉投收益較低的資產,持續面臨再投資風險,投資回報亦因而受壓。 在此背景下,今年上半年中國股市上漲,對眾安等尋求更高回報的保險公司而言是一大利好。截至6月底,公司股票持倉佔總投資資產的比例,由六個月前的9%提高至13%。 按照國際會計準則,股票持倉的價值變動,會以按市價計算的收益或虧損,直接反映在保險公司的損益表中。今年上半年中國股市大漲,帶動眾安期內總投資收益飆升150%,淨利潤亦大增132%。 但好景顯然不會永遠持續。過去幾個月,多數股指下跌,曾經推高眾安及同業業績的策略,已在下半年開始顯露反噬跡象。香港基準恒生指數目前較8月高位下跌10%。 當市況像現在般轉差,股票投資便可能重創保險公司的盈利,眾安第三季度淨虧損便是一例。規模較大的傳統同業中,同時經營財產險及壽險的中國平安(2318.HK;601318.SH),第三季度盈利亦按年大跌94%。 金融市場波動亦影響保險公司的資本緩衝,因為投資公允價值虧損會即時減少資產負債表上的淨資產。不過,儘管季度內投資估值下調,眾安截至9月底的資本狀況仍然穩健,償付能力充足率遠高於監管最低要求。 眾安最新披露數據後,股價連升兩日,顯示投資者更關注公司的業務實力,而非市場波動難以避免地帶來的盈利起伏。其市盈率為6.9倍,與中國財險的6.7倍相若。 對中國整體保險業而言,眾安的表現或可為規模較小的業者提供應對經濟疲弱的參考:避開高風險業務,專注於消費者願意付費的領域。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

瑞幸第三季多賺45% 淨增2,599家門店

連鎖咖啡企業瑞幸咖啡(LKNCY.US)周二公布,第三季度淨收入按年增長17%至178.91億元(26.66億美元),淨利潤增45.4%至18.59億元。非美國通用會計準則淨利潤增50.9%至21.45億元。 期內營業利潤增55.1%至27.56億元,營業利潤率由去年同期11.6%升至15.4%;淨利潤率亦由8.4%升至10.4%,盈利增速高於收入。 公司單季淨增2,599家門店,其中中國市場(含香港)增加2,543家,新加坡、馬來西亞及美國分別增加14家、40家及2家。9月底全球門店總數達38,909家,包括25,402家自營店及13,507家聯營店。月均交易客戶數按年增9.6%至1.23億,創歷史新高。 瑞幸美股周二升5.13%,收報32.8美元,今年至今累跌2.09%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏