
市場重科技輕消費 袁記雲餃上不逢時?
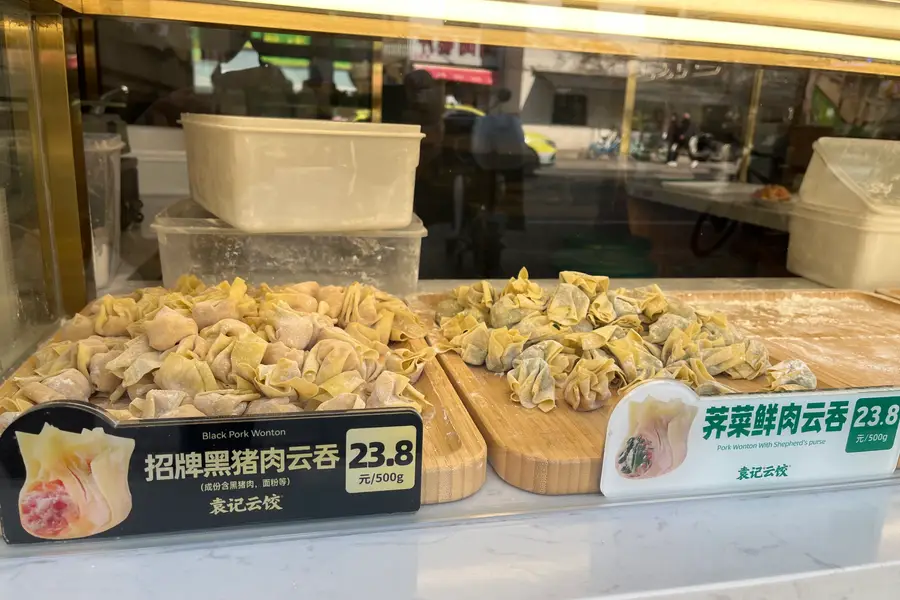
中國最大餃子連鎖品牌袁記雲餃赴港上市,但在消費股投資熱度偏低的背景下,市場反應或趨審慎
重點:
- 袁記雲餃已向港交所遞交上市申請,此前兩年門店數量快速擴張後,公司於2025年的收入增速明顯放緩
- 公司未來或可在冷凍餃子零售及海外市場拓展中,尋找新的增長動能
陽歌
對於美食愛好者而言,若說漢堡定義了西方的快餐文化,那麼在中國,餃子無疑是最具代表性的日常速食。如今這個代表性的中式食品可能很快將出現在資本市場,複製過往速食快餐在股市掀起的熱潮。這或是袁記食品集團股份有限公司周一遞交香港上市申請所欲達成的目標。
在麥當勞(MCD.US)以及美國的漢堡王、日本的MOS Burger等連鎖品牌推動下,漢堡目前或許仍是全球最受歡迎的快餐。但若論歷史,僅有百多年歷史的漢堡,與中國的餃子相比仍相距甚遠。
相傳這款最具代表性的中式快餐,歷史可追溯至約1,800年前的漢代。傳說中醫張仲景在返鄉途中,為醫治百姓寒疾而發明了餃子。自此,餃子逐漸成為中國社會中無處不在的飲食存在,不僅是日常主食,也是在春節、冬至等節慶中不可或缺的傳統食品,從普及性的角度上看,餃子或可堪稱中國的「漢堡」。
袁記食品將這段悠久的飲食歷史,巧妙包裝成一個投資故事,並以「中國最大餃子及雲吞連鎖品牌」自居。根據招股書,截至去年9月底,公司在全國擁有4,266家門店,成為去年中國規模最大的中式快餐(QSR)連鎖經營者。作為對照,當時排名第二的競爭對手僅有3,076家門店。不過也須指出,行業龍頭百勝中國(YUMC.US; 9987.HK)旗下的肯德基,截至去年9月底門店數達12,640家,幾乎是袁記食品的兩倍。
整體而言,袁記食品的財務表現相當穩健,不僅擁有不錯的利潤率與盈利能力,其海外擴張故事亦剛剛起步,且看來具備加速潛力。稍具隱憂之處在於,公司去年增長明顯放緩,同時由於銀行借款突然增加,負債水平亦有所上升。
儘管袁記食品經營的是中國歷史最悠久的家常食品之一,且門店網絡龐大,但公司自身的發展歷史其實相當短暫。袁記食品成立於2017年,總部位於廣東佛山,成立僅一年便擴展至100家門店,並於2021年透過加盟模式突破1,000店規模,實現快速擴張。
公司於2023年迎來最迅猛的成長期,當年門店數按年大增58%,至年底達到3,141家。不過,其後擴張速度明顯放慢,2024年門店增速降至26%,而截至去年9月底止的九個月,按年增幅僅為7.9%。
袁記食品過去曾進行多輪融資,但至今尚未引入具代表性的重量級投資者。這一點在其上市申請中亦有所體現,本次IPO由華泰國際及廣發證券擔任聯席保薦人,均屬於次一線券商。缺乏大牌機構加持,某程度上反映出在目前以科技股為主導的香港IPO市場中,投資者對此類傳統消費企業的興趣相對有限。
增長放緩
不過,餐飲股整體吸引力不足,也反映在估值層面,這或令袁記食品難以突破被視為「獨角獸」門檻的100億元估值。以同業作比較,百勝中國目前的市銷率(P/S)約為1.53倍;而經營中國達美樂的達勢股份(1405.HK),以及主打快餐麵食的遇見小麵(2408.HK),市銷率亦大致介乎1.7至2.1倍之間,水平並不算高。
即使袁記食品能以接近上述區間上限、約2倍市銷率估值,憑藉其在中國最受歡迎本土快餐之一的領先地位,按去年預測收入計算,其估值亦僅約53億元(約7.6億美元)。
公司的財務表現,與其門店擴張節奏大致同步。2024年收入按年增長26%,但至2025年前九個月,增速明顯放緩至11%,收入為19.8億元。公司大部分收入仍來自餐飲業務,主要透過遍布全國的五個中央工廠及24個倉庫,向加盟商銷售餡料與麵皮等核心原材料。
儘管餐飲主業增速放緩,但旗下「袁記味享」品牌的預包裝冷凍餃子與雲吞業務,則展現出一定亮點。該業務於去年前九個月按年增長46.4%,收入達5,240萬元,惟佔總收入比重仍僅為2.6%。
另一個正面因素來自海外拓展,未來或可成為新的收入動能。公司於2024年在新加坡開設大中華區以外的首家門店,並迅速擴展至10家;近期亦在泰國開出首店。公司表示,計劃將部分上市集資用於短期內擴張東南亞市場,並於中長期考慮進軍東亞、歐洲及美國等地。
從成本控制角度看,袁記食品表現尚算穩健,毛利率維持在約25%的水平,明顯高於百勝中國的17.1%。不過,與達勢股份及遇見小麵均約45%的毛利率相比,仍有明顯差距。
另一個潛在關注點在於資本結構。袁記食品的資產負債比率於去年9月底升至20.9%,高於一年前的14.8%。公司披露,去年前九個月銀行借款由9,500萬元大幅增至2.5億元,但未詳細解釋增幅原因。不過,即便如此,20.9%的比率仍屬於市場普遍認為健康的範圍。
對袁記食品而言,最大的變數或許並非基本面,而是當前香港投資者對餐飲股的整體興趣不足。遇見小麵正是這一趨勢的寫照,儘管其財務表現同樣穩健,但自上月上市以來股價已累跌近四成,迫使公司於上周宣布回購股份計劃。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬



