
十年打造城市礦山 格林美能否迎來豐收期?
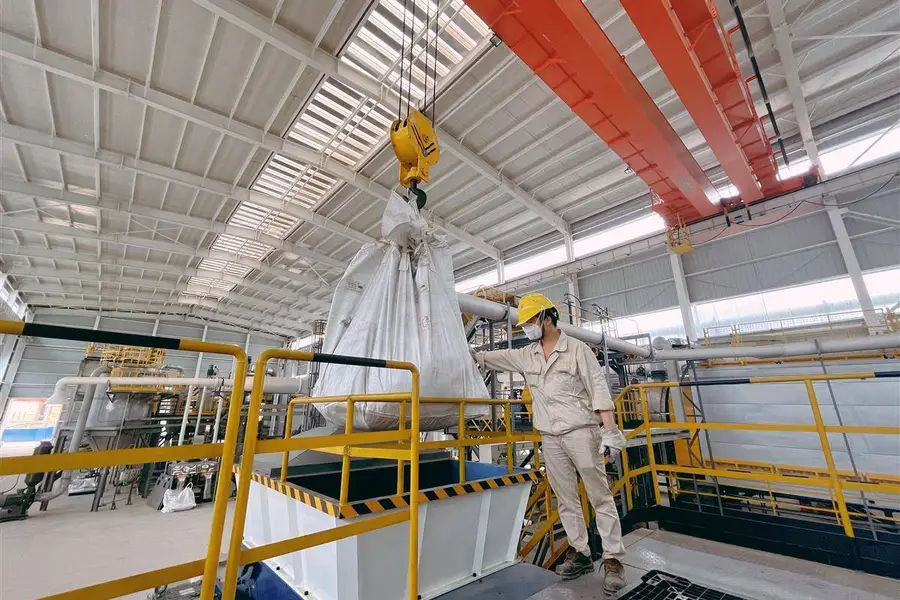
新能源車快速放量,電池報廢潮也在逼近,站在這波循環經濟浪潮前沿的格林美,正式向港交所提出上市申請
重點:
- 2026年中國動力電池或將迎來規模化報廢階段
- 上半年回收退役鋰電池2.24萬噸,同比增長37%
李世達
你淘汰的手機電池,很可能正在一家工廠裡被拆解、提煉,然後以全新的面貌重新回到一台新能源車的動力系統之中。這樣的「重生」正在中國湖北上演,這正是格林美股份有限公司(002340.SZ)的主要業務。對於一個14億人口的市場來說,廢棄物利用無疑是個龐大商機。
一塊電動車的動力電池質保期為八年,以中國新能源車銷量在2018年首次突破百萬輛計算,到了明年,動力電池將會進入規模化報廢階段,未來數年有望迎來爆發式增長。乘著這個龐大商機帶來的潛力,格林美向港交所提交上市申請,為今年港股市場的熱度再添一把柴火。
格林美的業務同時涵蓋「回收」與「再造」的角色。一端是報廢電池、廢舊金屬,另一端則是高端的三元前驅體與正極材料。這種「雙輪驅動」模式使它能夠在原材料價格波動的行業中保持一定的韌性,也迎合了當前ESG與碳中和趨勢的大背景。
申請文件引用弗若斯特沙利文數據指出,格林美在2024年的三元前驅體出貨量全球排名第二,市佔率超過19.7%;在超細鈷粉領域,市佔率則已連續12年穩居全球第一。
產業鏈「金礦」
依照中國新能源車發展趨勢,到2030年,中國動力電池退役量有望達到230 萬噸,屆時全球約三成的電池原料——鎳、鈷、鋰將來自回收。而格林美在 2015年已著手布局廢舊電池回收與利用,實現高於行業平均的拆解良率,並已與寧德時代、比亞迪、小米、吉利等頭部企業建立定向回收合作。這意味著未來報廢潮來臨時,它將坐擁產業鏈的「金礦」。
2024年,格林美的收入體量已經達到332億元,較2017年的107.5億元翻了兩倍。2022至2024年雖持續增長,但增速已放緩至年複合約6%。同期淨利潤分別為12.96億、9.35億與10.2億,略為波動。到了今年上半年,公司收入175.61億元,同比僅增長1.28%,但淨利潤按年增13.9%至7.99億元。
毛利率方面,由2022年的14.5%增至去年的15.3%,但今年上半年放緩至12.5%。其中,新能源材料與鋰電池回收業務毛利率分別約13.1%和10.1%,並不算高。
申請文件顯示,今年上半年公司回收動力電池2.24萬噸,同比增長37.4%%。除了來自回收的「城市礦山」,格林美在印尼青美邦也擁有礦產項目,已形成 15萬噸MHP(氫氧化鎳中間品)年產能,提供穩定原料來源;2024年公司自供鎳26,563金屬噸、鈷10,672金屬噸,並透過內供與外購靈活調配,逐步提高原料自給率。
固態電池的想像
而在技術路線上, 2025年上半年公司研發投入5.1億元,同比增長6.1%,佔淨利潤約64%,持有專利累計超過5,500件。研發成果也在逐步落地,超高鎳 9系核殼三元前驅體已通過認證並實現量產;富鋰錳基前驅體材料也已進入噸級認證、出貨階段,覆蓋3C消費電子、無人機、機器人等下游主流應用場景。
值得注意的是,高鎳、超高鎳三元正極材料和富鋰錳基正極材料均為未來固態電池材料的主流研發方向,同時也是競爭相當激烈的領域。
公司的問題也顯而易見,那就是利潤率不高,2024年淨利率僅約4%,賺得是辛苦錢,無法與高附加值的科技公司相比。不過,在EBITDA margin層面則有12.4%,今年上半年更進一步到升至14%,顯示盈利質量正逐步改善。
格林美在A股的市值約382億元,市盈率約34倍,高於華友鈷業(603799.SH)的17倍和中偉股份(300919.SZ)的31倍,但低於容百科技(688005.SH)的80倍。公司股價今年以來累升19.6%。考慮到港股估值通常較A股低兩到三成,若遵循這一規律,投資者或能以更合理的估值參與。
對市場來說,格林美似乎兼具了故事性與落地性。其研發固態電池用的部分材料已獲得客戶認證,雖然短期內對財務影響有限,但已足夠支撐市場給予它更高的估值與敘事空間,就看未來能否在一眾競爭者中脫穎而出。
有句格言這樣說:「種下一棵樹最好的時間是20年前,其次是現在。」在格林美的故事里,他們在10年前種下了「電池回收」這棵樹,如今正在逐漸進入收穫期,而港股市場或許正是它迎來果實的另一片土壤。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


