
十年打造城市矿山 格林美能否迎来丰收期?
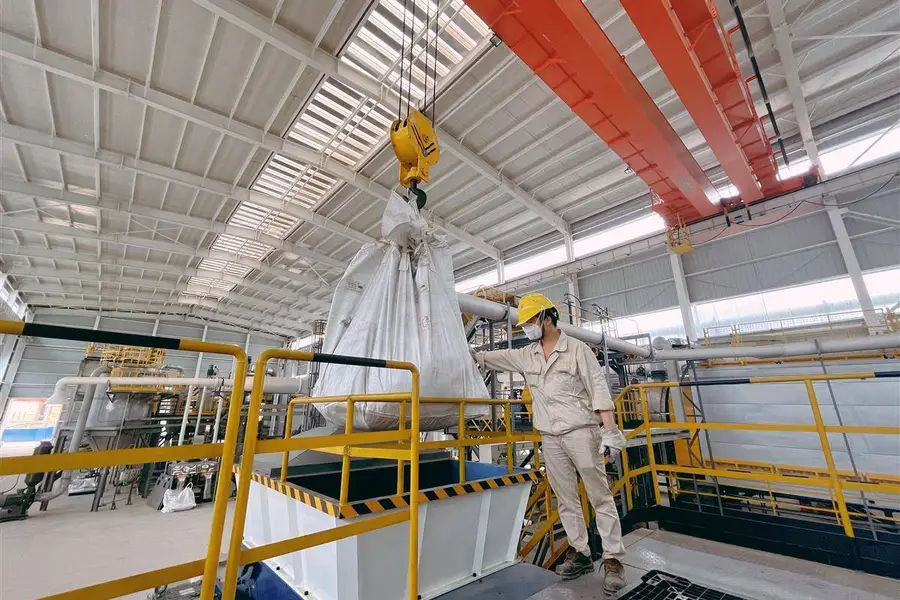
新能源车快速放量,电池报废潮也在逼近,站在这波循环经济浪潮前沿的格林美,正式向港交所提出上市申请
重点:
- 2026年中国动力电池或将迎来规模化报废阶段
- 上半年回收退役锂电池2.24万吨,同比增长37%
李世达
你淘汰的手机电池,很可能正在一家工厂里被拆解、提炼,然后以全新的面貌重新回到一台新能源车的动力系统之中。这样的“重生”正在中国湖北上演,这正是格林美股份有限公司(002340.SZ)的主要业务。对于一个14亿人口的市场来说,废弃物利用无疑是个庞大商机。
一块电动车的动力电池质保期为八年,以中国新能源车销量在2018年首次突破百万辆计算,到了明年,动力电池将会进入规模化报废阶段,未来数年有望迎来爆发式增长。乘着这个庞大商机带来的潜力,格林美向港交所提交上市申请,为今年港股市场的热度再添一把柴火。
格林美的业务同时涵盖“回收”与“再造”的角色。一端是报废电池、废旧金属,另一端则是高端的三元前驱体与正极材料。这种“双轮驱动”模式使它能够在原材料价格波动的行业中保持一定的韧性,也迎合了当前ESG与碳中和趋势的大背景。
申请文件引用弗若斯特沙利文数据指出,格林美在2024年的三元前驱体出货量全球排名第二,市占率超过19.7%;在超细钴粉领域,市占率则已连续12年稳居全球第一。
产业链“金矿”
依照中国新能源车发展趋势,到2030年,中国动力电池退役量有望达到230 万吨,届时全球约三成的电池原料——镍、钴、锂将来自回收。而格林美在 2015年已着手布局废旧电池回收与利用,实现高于行业平均的拆解良率,并已与宁德时代、比亚迪、小米、吉利等头部企业建立定向回收合作。这意味着未来报废潮来临时,它将坐拥产业链的“金矿”。
2024年,格林美的收入体量已经达到332亿元,较2017年的107.5亿元翻了两倍。2022至2024年虽持续增长,但增速已放缓至年复合约6%。同期净利润分别为12.96亿、9.35亿与10.2亿,略为波动。到了今年上半年,公司收入175.61亿元,同比仅增长1.28%,但净利润按年增13.9%至7.99亿元。
毛利率方面,由2022年的14.5%增至去年的15.3%,但今年上半年放缓至12.5%。其中,新能源材料与锂电池回收业务毛利率分别约13.1%和10.1%,并不算高。
申请文件显示,今年上半年公司回收动力电池2.24万吨,同比增长37.4%%。除了来自回收的“城市矿山”,格林美在印尼青美邦也拥有矿产项目,已形成 15万吨MHP(氢氧化镍中间品)年产能,提供稳定原料来源;2024年公司自供镍26,563金属吨、钴10,672金属吨,并透过内供与外购灵活调配,逐步提高原料自给率。
固态电池的想象
而在技术路线上, 2025年上半年公司研发投入5.1亿元,同比增长6.1%,占净利润约64%,持有专利累计超过5,500件。研发成果也在逐步落地,超高镍 9系核壳三元前驱体已通过认证并实现量产;富锂锰基前驱体材料也已进入吨级认证、出货阶段,覆盖3C消费电子、无人机、机器人等下游主流应用场景。
值得注意的是,高镍、超高镍三元正极材料和富锂锰基正极材料均为未来固态电池材料的主流研发方向,同时也是竞争相当激烈的领域。
公司的问题也显而易见,那就是利润率不高,2024年净利率仅约4%,赚得是辛苦钱,无法与高附加值的科技公司相比。不过,在EBITDA margin层面则有12.4%,今年上半年更进一步到升至14%,显示盈利质量正逐步改善。
格林美在A股的市值约382亿元,市盈率约34倍,高于华友钴业(603799.SH)的17倍和中伟股份(300919.SZ)的31倍,但低于容百科技(688005.SH)的80倍。公司股价今年以来累升19.6%。考虑到港股估值通常较A股低两到三成,若遵循这一规律,投资者或能以更合理的估值参与。
对市场来说,格林美似乎兼具了故事性与落地性。其研发固态电池用的部分材料已获得客户认证,虽然短期内对财务影响有限,但已足够支撑市场给予它更高的估值与叙事空间,就看未来能否在一众竞争者中脱颖而出。
有句格言这样说:“种下一棵树最好的时间是20年前,其次是现在。”在格林美的故事里,他们在10年前种下了“电池回收”这棵树,如今正在逐渐进入收获期,而港股市场或正是它迎来果实的另一片土壤。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

至源跨界进军数据中心 投资者反应冷淡
庆铃卖车兼助融资 老牌车厂重写生意经
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行
机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存




