
不再捧著鐵飯碗 信義能源預告少賺35%
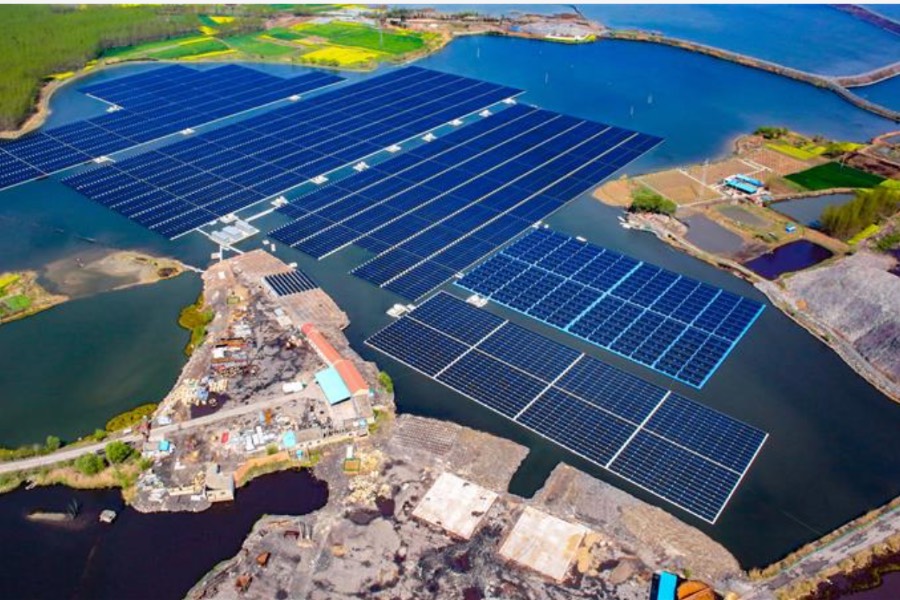
中國內地太陽能發電裝機量快速增加,經營太陽能發電場的信義能源受影響愈賺愈少
重點:
- 公司表示,上半年純利預期將減少25%至35%
- 中國太陽能發電已呈現供過於求的情況
李世達
在去年創下太陽能發電裝機容量新高之後,太陽能利用率卻出現下降的跡象。專營太陽能發電場的「信義系」旗下公司信義能源控股有限公司(3868.HK),近日就上半年業績發出盈警。公司表示,與2023年同期純利(期內溢利)5.7億港元(5.3億元)相比,今年上半年預期將減少25%至35%。
公司表示,雖然今年上半年公司擁有的太陽能電場數量增加,擴大了資產基礎與收益來源,但因為中國部分省份電網消納量限制,導致電力銷售收益減少,加上去年及今年上半年收購新電場後折舊費用增加,以及人民幣兌港元匯率貶值等因素,令上半年純利受到不利影響。盈警後首個交易日股價挫4%,報0.96港元。
從玻璃到太陽能
信義能源是一家專門經營太陽能電場業務的公司,最大收入來源即為發電收入。2023年,公司營收25.2億港元(23.4億元),較2022年上升8.7%。股東應佔溢利年增2.2%至9.9億港元。來自電力銷售與電價調整(補貼)的收入,佔公司整體收入的99.6%。
信義能源的母企是中國最大太陽能玻璃製造商信義光能(0968.HK)。「信義系」創辦人李賢義,與中國「玻璃大王」、中國前首富曹德旺是福建同鄉。李賢義年輕時從福建去香港,靠經營汽車配件買賣起家,後來在深圳開始專營汽車玻璃,成立當時第一家汽車玻璃公司。
2005年,信義玻璃(0868.HK)在港交所上市,公司旗下做太陽能玻璃的子公司信義光能則在2013年獨立上市。信義光能不僅做玻璃,也開始建設太陽能電站,2019年,電站業務獨立上市,便是信義能源。
信義能源業務其實很單純,從信義光能手中收購電站,並將太陽能電力賣給電網企業。中國對可再生能源實施「全額保障性收購」政策,換句話說,經營太陽能發電場等於捧著「鐵飯碗」。
不過,自去年以來,隨著光伏組件與儲能價格大幅下降,中國太陽能發電裝機容量開始飛速增長,正在侵蝕發電場的收益。
數據顯示,2023年全國太陽能發電裝機容量(機組額定發電功率)約6.1億千瓦,按年增長55.2%。2023年一年的裝機量幾乎是前四年的總和。大量的裝機卻不代表所有發電均能被有效利用。新能源發電具有波動性、隨機性、間歇性以及時間錯配等特性,電網企業需要使用儲能設備儲存或將電力跨區輸送。若電網調配的能力不足,便會產生「棄電」情況。
棄電率限制放寬
根據有關規定,棄電率應限制在5%以內,也就是太陽能發電利用率應達到95%。今年第一季度,全國平均棄電率達4%,按年上升兩個百分點。惠譽指出,可再生能源裝機量屢創新高,棄電率將持續攀升。
電網配套建設跟不上,新能源電力消納壓力大,也間接造成太陽能發電裝機的阻礙,給去庫存帶來不利影響。國務院於今年5月29日出台新規,將再生能源發電的棄電率限制由5%放寬到10%,意即最低發電利用率可降至90%。
與此同時,據路透報道,國家能源局最新公布的全國電力工業統計資料中,不再公布不同發電方式的利用率。路透認為,這顯示中國太陽能發電已出現供過於求、利用率下降的情況。
對發電企業來說,雖然有保障全額收購的規定,但實際上往往是「保價不保量」或「保量不保價」,在棄電率提升後,更難獲電網保證收購。
國家發改委在今年3月出台新規,將新能源發電收購分為「保障收購」和「市場交易」。前者相當於「底薪」,後者則是由「電力市場成員收購」。新規特別指出,因電網安全、電網檢修、或不可抗力因素影響電量收購者,可不計入保障性收購範圍。
新能源電力的市場化,將導致發電企業收益減少。不過,只要政府持續補貼,實現盈利並不困難,但在供過於求的大環境下,短期內業績恐難見大幅增長。
背後有「信義系」支撐的信義能源,目前市盈率約為7.3倍,高於新天綠色能源(0956.HK)的6.3倍及協和新能源(0182.HK)的5.4倍。信義能源原本主打高派息以吸引投資人,但自去年中盈利下降後,派息率一再縮水,去年全年每股派息6仙,按年減少60.2%。投資人失望,股價也應聲下跌。如今盈利再降,預料中期息可能又創新低。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景



