
不再捧着铁饭碗 信义能源预告少赚35%
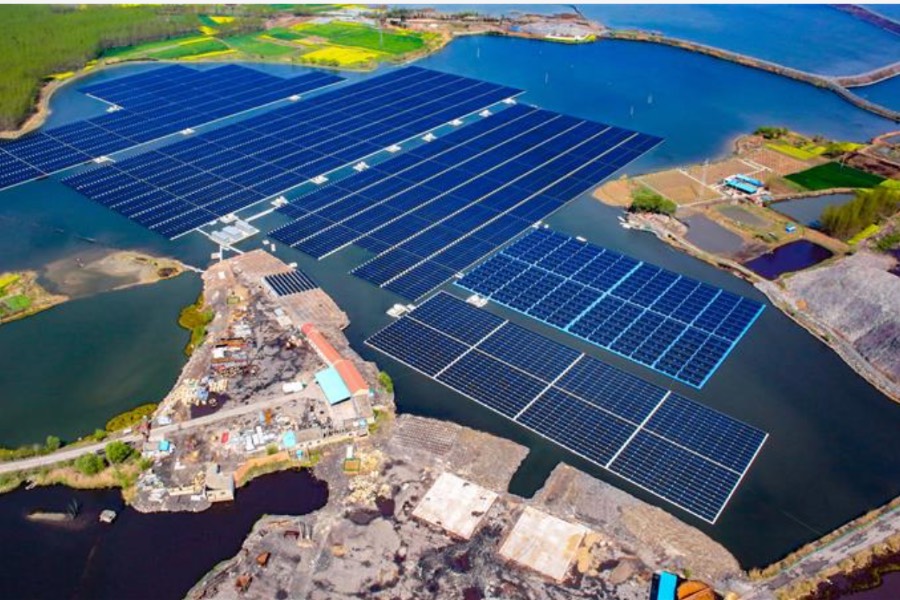
中国内地太阳能发电装机量快速增加,经营太阳能发电场的信义能源受影响愈赚愈少
重点:
- 公司表示,上半年纯利预期将减少25%至35%
- 中国太阳能发电已呈现供过于求的情况
李世达
在去年创下太阳能发电装机容量新高之后,太阳能利用率却出现下降的迹象。专营太阳能发电场的“信义系”旗下公司信义能源控股有限公司(3868.HK),近日就上半年业绩发出盈警。公司表示,与2023年同期纯利(期内溢利)5.7亿港元(5.3亿元)相比,今年上半年预期将减少25%至35%。
公司表示,虽然今年上半年公司拥有的太阳能电场数量增加,扩大了资产基础与收益来源,但因为中国部分省份电网消纳量限制,导致电力销售收益减少,加上去年及今年上半年收购新电场后折旧费用增加,以及人民币兑港元汇率贬值等因素,令上半年纯利受到不利影响。盈警后首个交易日股价挫4%,报0.96港元。
从玻璃到太阳能
信义能源是一家专门经营太阳能电场业务的公司,最大收入来源即为发电收入。2023年,公司营收25.2亿港元(23.4亿元),较2022年上升8.7%。股东应占溢利年增2.2%至9.9亿港元。来自电力销售与电价调整(补贴)的收入,占公司整体收入的99.6%。
信义能源的母企是中国最大太阳能玻璃制造商信义光能(0968.HK)。“信义系”创办人李贤义,与中国“玻璃大王”、中国前首富曹德旺是福建同乡。李贤义年轻时从福建去香港,靠经营汽车配件买卖起家,后来在深圳开始专营汽车玻璃,成立当时第一家汽车玻璃公司。
2005年,信义玻璃(0868.HK)在港交所上市,公司旗下做太阳能玻璃的子公司信义光能,则在2013年独立上市。信义光能不仅做玻璃,也开始建设太阳能电站,2019年,电站业务独立上市,便是信义能源。
信义能源业务其实很单纯,从信义光能手中收购电站,并将太阳能电力卖给电网企业。中国对可再生能源实施“全额保障性收购”政策,换句话说,经营太阳能发电场等于捧着“铁饭碗”。
不过,自去年以来,随着光伏组件与储能价格大幅下降,中国太阳能发电装机容量开始飞速增长,正在侵蚀发电场的收益。
数据显示,2023年全国太阳能发电装机容量(机组额定发电功率)约6.1亿千瓦,按年增长55.2%。2023年一年的装机量几乎是前四年的总和。大量的装机却不代表所有发电均能被有效利用。新能源发电具有波动性、随机性、间歇性以及时间错配等特性,电网企业需要使用储能设备储存或将电力跨区输送。若电网调配的能力不足,便会产生“弃电”情况。
弃电率限制放宽
根据有关规定,弃电率应限制在5%以内,也就是太阳能发电利用率应达到95%。今年第一季度,全国平均弃电率达4%,按年上升两个百分点。惠誉指出,可再生能源装机量屡创新高,弃电率将持续攀升。
电网配套建设跟不上,新能源电力消纳压力大,也间接造成太阳能发电装机的阻碍,给去库存带来不利影响。国务院于今年5月29日出台新规,将再生能源发电的弃电率限制由5%放宽到10%,意即最低发电利用率可降至90%。
与此同时,据路透报道,国家能源局最新公布的全国电力工业统计资料中,不再公布不同发电方式的利用率。路透认为,这显示中国太阳能发电已出现供过于求、利用率下降的情况。
对发电企业来说,虽然有保障全额收购的规定,但实际上往往是“保价不保量”或“保量不保价”,在弃电率提升后,更难获电网保证收购。
国家发改委在今年3月出台新规,将新能源发电收购分为“保障收购”和“市场交易”。前者相当于“底薪”,后者则是由“电力市场成员收购”。新规特别指出,因电网安全、电网检修、或不可抗力因素影响电量收购者,可不计入保障性收购范围。
新能源电力的市场化,将导致发电企业收益减少。不过,只要政府持续补贴,实现盈利并不困难,但在供过于求的大环境下,短期内业绩恐难见大幅增长。
背后有“信义系”支撑的信义能源,目前市盈率约为7.3倍,高于新天绿色能源(0956.HK)的6.3倍及协和新能源(0182.HK)的5.4倍。信义能源原本主打高派息以吸引投资人,但自去年中盈利下降后,派息率一再缩水,去年全年每股派息6仙,按年减少60.2%。投资人失望,股价也应声下跌。如今盈利再降,预料中期息可能又创新低。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



