
走出非洲後去哪裡?傳音面臨成長新挑戰
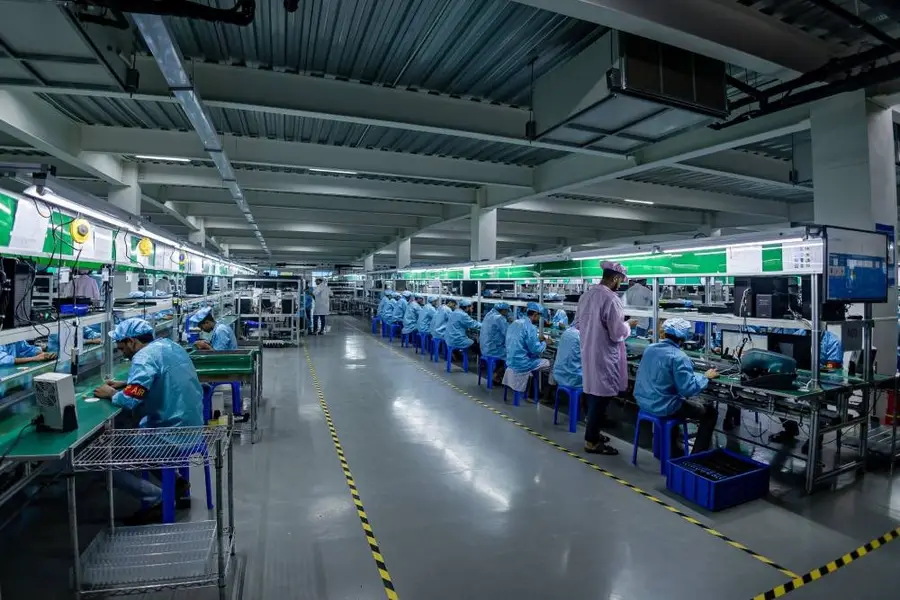
平價手機製造商傳音再次遞表申請在香港上市,公司披露,去年核心非洲市場收入錄得增長,但其他所有市場收入均告下跌
重點:
- 傳音已申請在香港上市,公司披露,繼去年下半年恢復增長後,2026年第一季收入增長25%
- 按出貨量計,這家平價手機製造商2024年在非洲智能手機市場的市佔率高達61.5%,但按收入計,市佔率僅為22.5%
陽歌
投資人紛紛追捧AI和晶片概念股,但這股對高科技產業的熱情並未延伸至較成熟的智能手機市場。對於正重啟香港上市計劃、尋求建立「A+H」融資平台的深圳傳音控股股份有限公司(688036.SH)而言,這恐怕不是一個好消息。
平心而論,公司上周提交的最新版港股上市申請文件所披露的財務數據並不算差。其收入自去年下半年開始回升,並於2026年第一季按年增長25%,扭轉此前長達一年的下滑趨勢。相比之下,其最接近的上市同業小米集團(1810.HK)同期核心智能手機業務收入下跌12.5%,傳音的表現顯得相當亮眼。
或許是市場認可其近期相對穩健的表現,傳音A股股價過去52周累計下跌34%,跌幅雖然不小,但仍優於小米同期54%的跌幅。不過,兩家公司股價大幅回落,也反映出投資人對中低階智能手機製造商的興趣正在減弱。
整體而言,智能手機正被視為一個日趨成熟的產品類別,留給重大創新的空間已相當有限。隨著產業逐步成熟,來自印度等低成本市場的新一代手機製造商幾乎勢必崛起,挑戰目前主導中低階市場的中國品牌,不僅包括傳音和小米,也包括vivo與OPPO等廠商。
除了上述產業因素外,整個智能手機產業目前還面臨記憶體價格飆升的挑戰,而記憶體正是大多數手機製造商最大的單項成本。傳音最新上市文件顯示,公司記憶體晶片採購成本去年上升約10%,此前2024年漲幅更大。在此過程中,記憶體成本佔其原材料成本比重由2023年的21%升至去年的28%。
蘋果(AAPL.US)與三星電子(005930.KS)等高端手機品牌,由於本身利潤率較高,可以透過壓縮部分利潤來吸收記憶體成本上漲,而不必提高售價。但像傳音這樣的平價品牌利潤空間較小,為避免陷入虧損,只能透過漲價轉嫁成本,進而對銷售表現造成壓力。
傳音由創辦人竺兆江創立。竺兆江早年曾任職於中國手機產業先驅波導股份(Ningbo Bird),其在中國移動通訊產業的資歷可追溯至功能手機時代。當時功能手機仍主導市場,竺兆江憑藉相關經驗,開發專為非洲市場設計的產品,切入當時多數大型手機廠商尚未重視的市場空白。
憑藉Tecno、Infinix及itel等品牌,傳音逐步稱霸非洲中低階智能手機市場。根據上市文件,按銷量計算,公司2024年在非洲手機市場市佔率高達61.5%,排名第一。但受限於平價品牌定位,按收入計算其市佔率僅為22.5%,當年排名第二。
向智能手機轉型
為擴大客群、提升利潤率並吸引消費能力不斷提高的用戶,傳音近年來逐步淡出功能手機業務,將重心轉向智能手機。同時,公司也積極推動「走出非洲」戰略,拓展非洲以外市場,但隨著當地競爭加劇,這項布局近期面臨不少阻力。
2025年,智能手機業務佔傳音總收入約84%,功能手機則僅佔5.5%。隨著公司向價值鏈上游移動,加上記憶體成本上升迫使其調高售價,其智能手機平均售價(ASP)由2024年的544元升至去年的566元(83.62美元)。不過,這一價格仍不到小米今年第一季智能手機平均售價1,310元的一半,顯示傳音仍處於智能手機市場的低價位區間。
根據公司此前公布的數據推算,在經歷2024年下半年及2025年上半年收入下滑後,傳音整體收入於去年下半年重回增長軌道。當期收入由上年同期的341億元增至365億元,增幅達7%。根據公司向上海證券交易所披露的最新季度業績,今年第一季收入進一步由130億元增至162億元,按年增長25%,增速明顯加快。
在2023年至2025年間持續下滑後,公司毛利率亦開始回升,今年第一季由上年同期的19.3%升至22.0%,顯示經營狀況逐漸趨穩。
不過從區域市場來看,傳音的「走出非洲」故事正迅速失去動能。去年,非洲是公司唯一錄得收入增長的主要市場,收入增長近10%,佔總收入約38%。相比之下,第二大市場新興亞太地區收入下跌3.6%,佔收入比重約36%;中東及拉丁美洲市場收入則分別下滑7.1%及24%。
除了市場競爭加劇外,傳音還面臨專利訴訟壓力。2025年至2026年間,電訊設備巨頭愛立信(Ericsson)及InterDigital先後在歐洲及東南亞對其提起多宗專利侵權訴訟。據報中國證監會今年4月曾要求公司補充相關訴訟資料,這可能為其取得港股上市所需監管批准增添新的障礙。
在盈利方面,傳音目前仍保持獲利,但過去一年波動較大。公司去年淨利潤由2024年的56億元降至26.1億元,跌幅達53%,主要與「其他收入」及「其他收益」大幅減少有關,而非智能手機主業表現惡化。今年第一季,公司淨利潤由上年同期的4.9億元增至7億元,按年增長43%。
即使傳音此次成功在香港上市,在眾多新興科技企業競逐資金的情況下,市場對其股票的需求未必強勁。不過,公司近期業績回升仍可能吸引部分投資者關注;若其H股定價較A股存在明顯折讓,也可能吸引尋求低估值標的的投資人。目前其A股市盈率(P/E)約22倍,市銷率(P/S)約0.9倍。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬


