虧損又虧損 如祺何時見盈利?
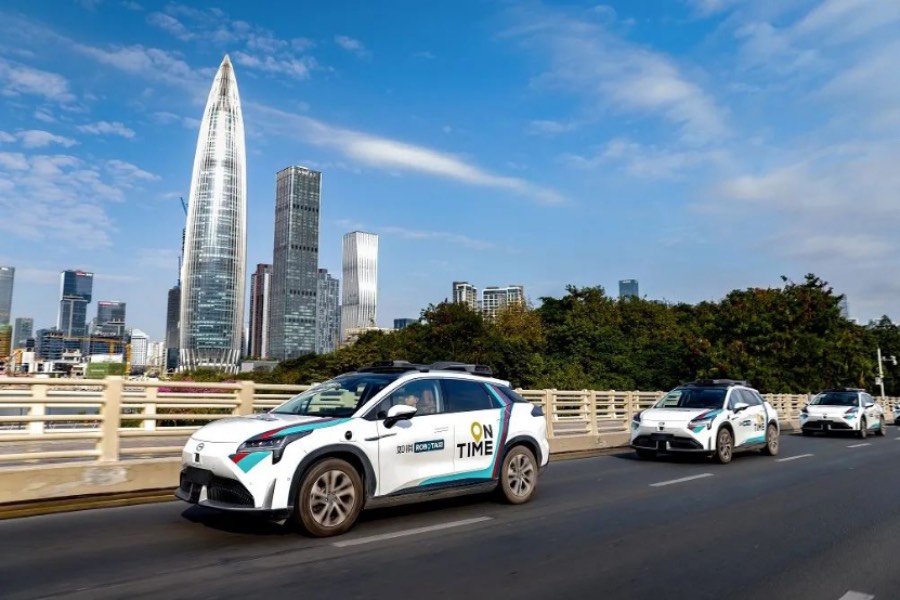
網約車平台如褀出行繼續錄得年度虧損,公司銳意發展的Robotaxi,暫時未見任何突破
重點:
- 去年持續虧損,蝕5.64億元
- Robotaxi的收入乏善可陳
劉智恒
去年7月挾Robotaxi(無人駕駛出租車)概念到港上市的如祺出行科技有限公司(9680.HK),在港交所成功敲鑼後的一周,股價直線下插,半年後較招股定價35港元下挫近七成,傷透一眾投資者的心。
公司近日交出新一份成績表,結果教人失望,整體業績雖有改善,但虧損仍達5.64億元。
香港電影《無間道》中,梁朝偉飾演的臥底探員陳永仁一句經典對白:「三年又三年,十年也快來了?」正如這句話,如祺的投資者還要等多少年,公司才可扭虧為盈?
虧損停不了
如祺出行2019年成立,距十年還有一段時間,但何時扭虧,我們沒一個底,或許只能看看去年招股書的表述:「我們預計在2024年、2025年、2026年及2027年將繼續產生淨虧損及經營淨現金流出。」
換言之如祺到2027年仍將錄虧損,之後能否收支平衡甚至扭虧為盈,相信今天管理層也未必可給出答案。
再看業務數據,公司去年註冊乘客3,450萬名,按年增長44%,交易金額29.8億元,上升8%,日訂單量則升15%至近31萬單。不過,每筆訂單平均交易金額,卻由2023年的28元跌至去年的26.4元。似乎訂單量及交易額的增加,是透過減低車資,或向司機讓利所致?
再者,從2021至2023年,如祺分別虧損6.85億元、6.27億元及6.93億元,連同去年,累計虧損25.7億元。雖然去年虧損收窄18%,但改善的步伐並不明顯,投資者難寄厚望。
百度做不到 如祺可做到?
如祺上市時曾高舉的Robotaxi更未成氣候, 其Robotaxi業務與順風車及推廣營銷均包含在「其它項目」內,收入僅有204萬元,相比24億元的總收入簡直微不足道,寄望如祺靠Robotaxi打翻身戰,仍是遙不可及。
當然Robotaxi若能成功,對公司來說將屬一大突破,問題是Robotaxi現仍在試行階段,別說為企業帶來盈利,何時能實際推出市場仍屬未知之數,甚至能否有效操作,也是一大疑問。
強如百度(9888.HK, BIDU.US),其無人駕駛「蘿蔔快跑」仍在摸索試行階段。現主要以武漢為試點,投放1,000輛車在路上經營自動駕駛服務。
然而「蘿蔔快跑」仍有許多未完善的問題,如不能準確到達指定上落車位置;於繁忙路段,又不懂變換路線,更偶有出問題而未能行駛。
可見Robotaxi尚有許多問題要克服,即使百度已率先進行大規模試行,至今仍未能全面投入在道路上營運;還在起步的如祺,你能相信在短期做到嗎?
資金技術落後對手
資金方面,經營網約車平台,屬輕資產模式,車輛是司機資產。相反經營Robotaxi,車輛就要由平台投資,即是說平台由輕資產變成重資產。
小馬智行(PONY.US)副總裁張寧曾對媒體說:「在像北上廣深這樣的城市中,當投放量在1,000台時,運營才會達到盈虧平衡點。」
換言之要發展Robotaxi業務,關鍵是規模,所需的車輛數量動輒數千甚至上萬計,再加車輛維修保養、充電、保險、以及運營等費用,單是資金的投入隨時數以十億計。
再看如祺去年的財報,上市集資的4成金額,即約3.9億港元用於Robotaxi的研發,以這個金額來說,實在是杯水車薪。
如祺往後當然可透過資本市場融資,但以公司現時的盈利及業務狀況,要進一步集資並不容易,特別上市後股價大幅下挫,要吸引投資者就有相當難度。
或許如祺未來只專注經營Robotaxi的網約平台,不帶重資產,但你去做,別的平台如滴滴等也能做,如祺的優勢又在那?
除了百度,小馬智行及文遠知行(WRD.US)亦正致力發展Robotaxi,兩家公司在L4及L5自動駕駛上擁有強勁的研發技術,如祺雖與小馬有合作,後者甚至是其投資者,但同行始終如敵國,雙方應是亦敵亦友的關係。
可以說,如祺只是一家網約平台車公司,並非專長於研發自動駕駛的企業,要在Robotaxi上與對手爭一日長短,論規模及財力遠遠不及百度,論技術與科研能力又難跟小馬與文遠媲美,最終要在Robotaxi賽道上跑出,實在不容易。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
AI改寫微短劇生態 映宇宙試水數據中心
樂動百萬歐元買歐門票 德國老牌入手先要補血
至源跨界進軍數據中心 投資者反應冷淡
峰岹科技收購荷蘭芯片商 在地緣政治風浪中前行