
全球最大養豬企業牧原股份擬藉赴港上市集資最多10億美元,有望成為今年消費板塊最具規模的IPO之一
重點:
- 牧原股份已遞表申請赴港上市,擬將集資所得用於在越南興建價值32億元的養豬項目,首次進軍海外市場
- 這家龍頭養豬企業近年拓展屠宰及肉類加工業務,開闢新的增長來源
譚英
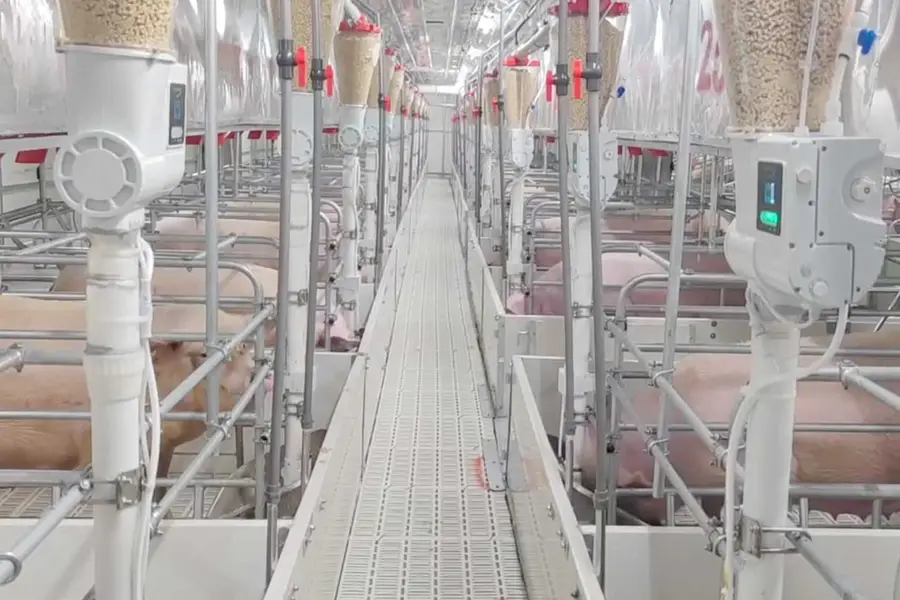
1995年,秦英林與妻子錢瑛在河南省內鄉縣這個中部小鎮創立首個養豬場時,幾乎無法想像,他們這個僅有200頭母豬、2,000頭仔豬的小型養殖場,日後會發展成為一間在全中國擁有1,000個養豬場,並佔據全球生豬養殖市場5.4%份額的巨型企業。
今年首九個月,牧原食品股份有限公司(002714.SZ)合共銷售5,730萬頭生豬及1,150萬頭仔豬。其中,公司位於內鄉的生豬屠宰加工與飼料一體化產業園,由21棟六層建築組成,年屠宰處理能力達210萬頭生豬,單棟年產能約10萬頭。
牧原對資本市場來說並不陌生,公司早於2014年已在深圳證券交易所上市。如今,公司正計劃於更具國際化導向的香港市場進行第二上市,目標集資規模可高達10億美元,保薦團隊包括摩根士丹利、中信證券及高盛。公司表示,所得資金將用於與BAF越南農業有限公司(BAF Vietnam Agriculture)合作開發其首個境外綜合養豬基地,並同時推動國內業務擴張。
牧原上周向港交所提交上市申請,這已是公司今年第二次遞表,此前於5月遞交的申請已經失效。公司正積極爭取把握近年來火熱的香港IPO窗口,力求完成這宗可能成為香港今年消費類企業中規模最大的上市案例之一。市場亦關注,牧原成功上市後,其市值有機會超越萬洲國際(0288.HK)——後者為美國史密斯菲爾德食品(SFD.US)的母公司——從而成為香港市場市值最高的豬肉相關企業。
估值分歧被認為是公司首度遞表後上市進程延誤的主因。市場券商對牧原2025年盈利預測存在顯著分歧——開源證券預測該年盈利為164億元(約23.2億美元),而華鑫證券的預測則高達202.4億元。按上述預測區間計算,牧原的市盈率(P/E)約為14至16倍,約為萬洲國際估值的一倍。萬洲今年1月通過分拆旗下史密斯菲爾德並於美國單獨上市,集資5.22億美元。
牧原表示,擬將IPO集資所得用於分散對中國波動性生豬市場的依賴,方式包括推動海外擴張,以及向下游屠宰與肉製品加工業務延伸布局。
該下游轉型計劃始於2019年,並在短時間內迅速成型。今年首三季度,公司旗下10個屠宰加工項目合計實現屠宰銷售量2,144萬噸,按年增長134%。牧原首席戰略官秦軍(Qin Jun)表示,公司將循序擴大產能,計劃每年新增1至2個屠宰工廠投產。
目前,屠宰及肉製品加工業務規模仍然相對較小,但增速顯著。在公司去年總收入1,379億元中,該業務錄得收入243億元,約佔總收入18%,其餘收入仍主要來自生豬養殖業務。
不過,屠宰與肉製品業務的增長勢頭明顯提速。該板塊收入由2024年上半年約100億元,大幅增至2025年同期的193億元,期內佔總收入比重提升至約25%。相比之下,同期生豬養殖業務僅錄得34%的增幅,增速顯著落後於下游加工業務。
展現強勁增長
牧原今年上半年總收入按年增長34%,由去年同期的569億元增至765億元。受惠於中國作為全球最大豬肉消費市場的地位,內地業務表現仍然相對穩健;同時,牧原亦開始積極開拓國際市場以尋求新機遇。
公司於9月在越南成立附屬公司,並與BAF越南農業合作,在越南西寧省(Tay Ninh)建設總投資32億元的高科技養殖項目。此外,公司於8月與泰國正大食品(CPF.BK)簽署戰略合作協議,雙方將在飼料及屠宰等領域探索全球合作機會。
牧原目前在深圳上市股份市值約2,700億元(約380億美元)。在這樣的規模下,今年稍早彭博引述消息稱其目標集資10億美元顯得屬於合理水平。安永最新報告指出,截至11月底,今年香港IPO市場已有8宗項目集資金額超過100億港元(約13億美元),顯示市場氣氛持續火熱。
不過,投資者態度或仍稍趨審慎。牧原深圳掛牌股份年初至今累升近30%,但較9月中旬高位回落約20%。同行方面,萬洲國際以及溫氏股份(300498.SZ)、新希望六和(New Hope Liuhe)今年上半年股價同樣表現良好,但其後走勢轉弱。市場情緒轉變,今年年中以來,豬價按年已下跌約30%,部分原因可能與母豬存欄量高企壓制豬價所致。
牧原向深圳證券交易所提交的最新經營數據似乎已反映出豬價疲弱的影響。根據申請文件所載的第三季度數據,公司第三季度收入開始轉為收縮,按年下跌11.5%至353億元,期內淨利潤更大幅下挫56%,降至42.5億元。
中國既是全球最大豬肉消費國,亦為最大生產國。2024年中國豬肉需求達5,820萬噸,約佔全球總需求1.152億噸的一半。整體市場仍在成長,但增速溫和,預測至2033年豬肉消費年均增長僅約0.5%。
行業最大的結構性變化,是養殖正加速向大型化、規模化方向轉型。2024年大型養殖場已佔中國豬肉產業70.1%產量,相比之下,美國該比例高達90%。規模優勢亦賦予牧原更強的市場緩衝能力,使其在面對價格劇烈波動時,較以往由個體及小型養殖戶主導的市場結構,擁有更高的抗波動能力與成本調適彈性。
不過從長期來看,牧原嘗試多元化布局、走出本土市場的策略顯得相當審慎精明。儘管中國仍是全球最大市場,但其產業競爭已迅速趨於擁擠與飽和,迫使龍頭企業必須尋求國際擴張及業務分散,以維持中長期成長動能。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
移卡海外交易飆升 盈利能否跟上?



