
全球最大养猪企业牧原股份拟借赴港上市集资最多10亿美元,有望成为今年消费板块最具规模的IPO之一
重点:
- 牧原股份已递表申请赴港上市,拟将集资所得用于在越南兴建价值32亿元的养猪项目,首次进军海外市场
- 这家龙头养猪企业近年拓展屠宰及肉类加工业务,开辟新的增长来源
谭英
1995年,秦英林与妻子钱瑛在河南省内乡县这个中部小镇创立首个养猪场时,几乎无法想像,他们这个仅有200头母猪、2,000头仔猪的小型养殖场,日后会发展成为一间在全中国拥有1,000个养猪场,并占据全球生猪养殖市场5.4%份额的巨型企业。
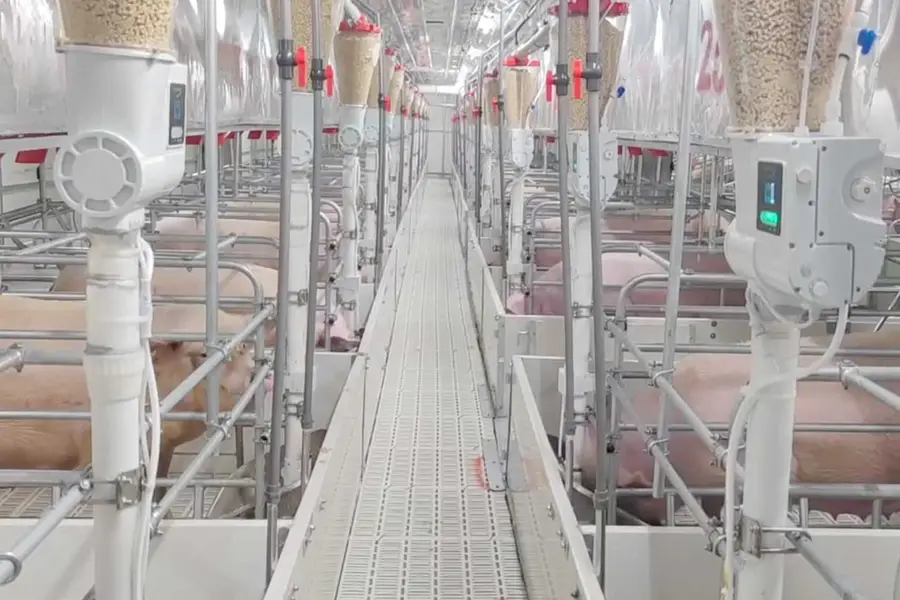
今年首九个月,牧原食品股份有限公司(002714.SZ)合共销售5,730万头生猪及1,150万头仔猪。其中,公司位于内乡的生猪屠宰加工与饲料一体化产业园,由21栋六层建筑组成,年屠宰处理能力达210万头生猪,单栋年产能约10万头。
牧原对资本市场来说并不陌生,公司早于2014年已在深圳证券交易所上市。如今,公司正计划于更具国际化导向的香港市场进行第二上市,目标集资规模可高达10亿美元,保荐团队包括摩根士丹利、中信证券及高盛。公司表示,所得资金将用于与BAF越南农业有限公司(BAF Vietnam Agriculture)合作开发其首个境外综合养猪基地,并同时推动国内业务扩张。
牧原上周向港交所提交上市申请,这已是公司今年第二次递表,此前于5月递交的申请已经失效。公司正积极争取把握近年来火热的香港IPO窗口,力求完成这宗可能成为香港今年消费类企业中规模最大的上市案例之一。市场亦关注,牧原成功上市后,其市值有机会超越万洲国际(0288.HK)——后者为美国史密斯菲尔德食品(SFD.US)的母公司——从而成为香港市场市值最高的猪肉相关企业。
估值分歧被认为是公司首度递表后上市进程延误的主因。市场券商对牧原2025年盈利预测存在显著分歧——开源证券预测该年盈利为164亿元(约23.2亿美元),而华鑫证券的预测则高达202.4亿元。按上述预测区间计算,牧原的市盈率(P/E)约为14至16倍,约为万洲国际估值的一倍。万洲今年1月通过分拆旗下史密斯菲尔德并于美国单独上市,集资5.22亿美元。
牧原表示,拟将IPO集资所得用于分散对中国波动性生猪市场的依赖,方式包括推动海外扩张,以及向下游屠宰与肉制品加工业务延伸布局。
该下游转型计划始于2019年,并在短时间内迅速成型。今年首三季度,公司旗下10个屠宰加工项目合计实现屠宰销售量2,144万吨,按年增长134%。牧原首席战略官秦军(Qin Jun)表示,公司将循序扩大产能,计划每年新增1至2个屠宰工厂投产。
目前,屠宰及肉制品加工业务规模仍然相对较小,但增速显著。在公司去年总收入1,379亿元中,该业务录得收入243亿元,约占总收入18%,其余收入仍主要来自生猪养殖业务。
不过,屠宰与肉制品业务的增长势头明显提速。该板块收入由2024年上半年约100亿元,大幅增至2025年同期的193亿元,期内占总收入比重提升至约25%。相比之下,同期生猪养殖业务仅录得34%的增幅,增速显著落后于下游加工业务。
展现强劲增长
牧原今年上半年总收入按年增长34%,由去年同期的569亿元增至765亿元。受惠于中国作为全球最大猪肉消费市场的地位,内地业务表现仍然相对稳健;同时,牧原亦开始积极开拓国际市场以寻求新机遇。
公司于9月在越南成立附属公司,并与BAF越南农业合作,在越南西宁省建设总投资32亿元的高科技养殖项目。此外,公司于8月与泰国正大食品(CPF.BK)签署战略合作协议,双方将在饲料及屠宰等领域探索全球合作机会。
牧原目前在深圳上市股份市值约2,700亿元(约380亿美元)。在这样的规模下,今年稍早彭博引述消息称其目标集资10亿美元显得属于合理水平。安永最新报告指出,截至11月底,今年香港IPO市场已有8宗项目集资金额超过100亿港元(约13亿美元),显示市场气氛持续火热。
不过,投资者态度或仍稍趋审慎。牧原深圳挂牌股份年初至今累升近30%,但较9月中旬高位回落约20%。同行方面,万洲国际以及温氏股份(300498.SZ)、新希望六和(New Hope Liuhe)今年上半年股价同样表现良好,但其后走势转弱。市场情绪转变,今年年中以来,猪价按年已下跌约30%,部分原因可能与母猪存栏量高企压制猪价所致。
牧原向深圳证券交易所提交的最新经营数据似乎已反映出猪价疲弱的影响。根据申请文件所载的第三季度数据,公司第三季度收入开始转为收缩,按年下跌11.5%至353亿元,期内净利润更大幅下挫56%,降至42.5亿元。
中国既是全球最大猪肉消费国,亦为最大生产国。2024年中国猪肉需求达5,820万吨,约占全球总需求1.152亿吨的一半。整体市场仍在成长,但增速温和,预测至2033年猪肉消费年均增长仅约0.5%。
行业最大的结构性变化,是养殖正加速向大型化、规模化方向转型。2024年大型养殖场已占中国猪肉产业70.1%产量,相比之下,美国该比例高达90%。规模优势亦赋予牧原更强的市场缓冲能力,使其在面对价格剧烈波动时,较以往由个体及小型养殖户主导的市场结构,拥有更高的抗波动能力与成本调适弹性。
不过从长期来看,牧原尝试多元化布局、走出本土市场的策略显得相当审慎精明。尽管中国仍是全球最大市场,但其产业竞争已迅速趋于拥挤与饱和,迫使龙头企业必须寻求国际扩张及业务分散,以维持中长期成长动能。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?




