
江波龍獲中證監開綠燈 香港上市邁進一大步
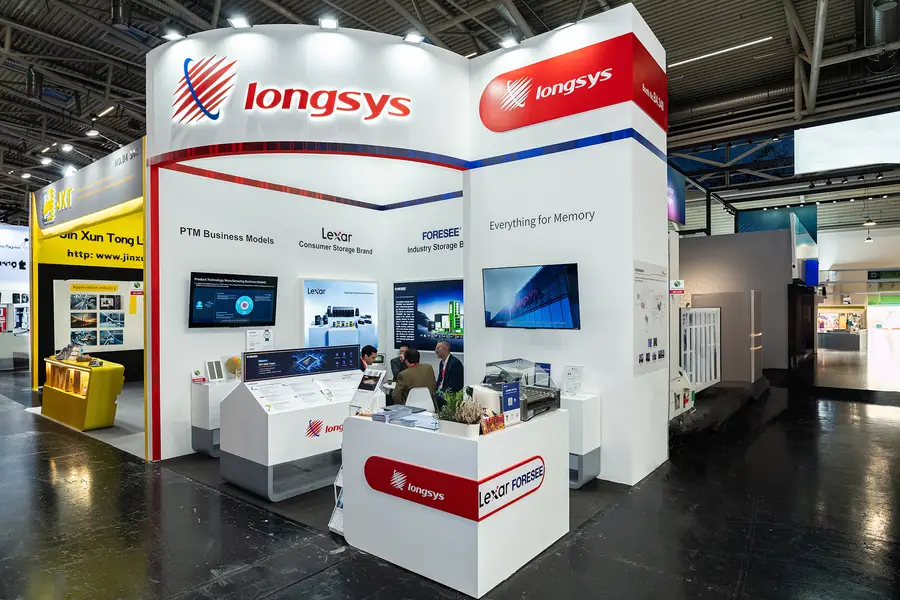
這家存儲器製造商獲准在香港進行第二次募股上市,作為A股上市的補充
重點:
- 江波龍在中國存儲器行業的低端定位,讓它有機成為相對穩健的投資
- 公司營收增長在年初疲軟後,隨著全球存儲器價格企穩回升,於第二季度顯著改善
陽歌
在中國半導體企業中,深圳市江波龍電子股份有限公司(301308.SZ)似乎更能規避地緣政治風險。這家存儲器製造商正籌備香港上市,這種優勢或成吸引國際投資者的關鍵。
上周三,公司香港上市計劃獲中國證監會備案,為推進上市計劃鋪平道路。2022年,江波龍登陸深交所創業板,今年3月提交香港二次上市申請。該申請是近期浪潮的一部分,眾多深滬上市公司,正通過香港二次上市提升國際影響力,吸引全球投資者。
遺憾的是,江波龍香港上市申請在獲中國證監會批准的幾日後,即觸及六個月有效期上限。2023年起,企業赴港上市需獲得證券監管機構備案,這很可能是該公司赴港上市計劃停滯的癥結。
獲證監會放行後,江波龍終於可推行上市計劃,預計下個月將提交更新版上市申請。此次延期反成利好,因去年開啓並延續至今年一季度的行業低谷後,江波龍所處的存儲器市場近月明顯回暖。
基於上述背景,我們重申此前觀點,相較於當前募資的其他中國半導體企業,此次上市風險更低。簡言之,江波龍並非真正意義上的晶片製造商,而是各類存儲模組及U盤等消費端存儲設備的龍頭供應商,其產品主要集成DRAM與NAND類型存儲晶片。
這意味著,在存儲晶片產業鏈中,這家公司技術門檻較低,體現在其毛利率顯著低於美光科技(MU.US)、韓國SK海力士(000660.KS)等實體晶片製造商,也不及長江存儲、長鑫存儲等中國新興企業。
江波龍從美光等供應商採購存儲芯片,意味其不太可能遭受美國此前對長江存儲、長鑫存儲實施的技術封鎖及投資限制。但也導致該公司自有技術儲備相對薄弱,毛利率因此受限。
公司通過Foresee、Lexar International及Zilia品牌,服務消費端與企業客戶。今年上半年,其毛利率僅為13.28%,遠低於美光約37%和SK海力士54%的水平。
晶片製造的雄心
儘管在存儲市場定位低端,江波龍確懷晶片製造的雄心。2023年,公司宣布從台灣封測巨頭力成科技(6239.TW)收購蘇州某存儲晶片封裝廠70%股權,已顯露此意圖。
在交易公告中,江波龍強調已推出自研SLC NAND閃存晶片,儘管目前對公司收入貢獻甚微。不過,晶片封裝作為原始晶片設計與製造的關鍵環節,可能推動其實現成為國內主要存儲晶片製造商的終極目標。
現階段,江波龍多數收入源於PC及手機等設備的嵌入式存儲產品,該品類去年貢獻約半數營收,固態硬盤佔比近25%,移動存儲約佔20%,其餘來自存儲模組。
需警醒的是,近年人工智能與雲計算迅猛發展,正使存儲需求從PC、智能手機等終端設備向雲端轉移,構成江波龍的重大風險。該趨勢或最終衝擊其消費端業務,但部分損失將被雲計算中心運營商等企業客戶的增量需求抵消。
因存儲行業強週期屬性,江波龍業務近兩年波動明顯。去年營收從2023年的101億元猛增73%至175億元人民幣(約合24.6億美元),較此前22%增速明顯加快。但今年上半年,增速驟降至12.8%,營收從上年同期的90.4億元增至102億元。
增速放緩的元兇仍是供需失衡,去年下半年延續至今年初的供應過剩壓低了存儲價格。但隨著二季度行業庫存出清,市場頹勢初現轉機。江波龍披露其二季度營收達59.4億元,環比較首季大增40%,創單季歷史新高。
需補充說明,江波龍海外業務盈利能力遠超境內業務,此現象在眾多高科技產業鏈中相當普遍。佔其總收入約70%的海外產品,上半年毛利率達15.02%,境內產品毛利率僅為8.37%。
受供給過剩拖累,上半年淨利潤由去年同期的5.94億元大跌98%至1,480萬元。但公司強調,剔除一次性項目後,二季度2.34億元的淨利潤已達首季利潤的兩倍左右。
投資者視角下,公司基本面總體向好。其存儲器領域的低端定位本可規避地緣政治風險,但涉足實體晶片製造或改變這一局面。同時,市場對中國晶片題材的強勁需求疊加存儲晶片行業復蘇,也構成潛在利好。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



