688223.SHG
JinkoSolar changes its name to Jinko Holdings

太陽能板製造商晶科能源將從英文名稱中刪去「Solar」,並透過投資前沿產業打造第二業務支柱

重點:

  • 晶科能源正透過投資人工智能等新興高科技產業,打造第二業務支柱,與目前承壓的傳統光伏業務形成互補
  • 公司這項轉型包括投資月之暗面、階躍星辰及硅基流動等AI初創企業,相關早期投資單筆通常為1億元或以下


陽歌

乍看之下,光伏組件龍頭晶科能源控股有限公司(JKS.US)這次改名似乎只是換個招牌,但「名字不只是名字」這件事,在此卻有了新的意義。細看公司公告便會發現,公司將分別從英文及中文名稱中刪去「solar」及「能源」字樣。對這家中國歷史最悠久的光伏製造商之一而言,這次改名其實預示著一次相當重大的轉變。

公司在上周三發布的公告中披露,主要光伏業務今後將成為兩大業務支柱之一,另一支柱則是投資人工智能、先進材料及其他「前沿技術」等新興高科技產業。為反映這項轉變,董事會已表決通過將公司英文名稱改為Jinko Holdings Ltd.,刪去「solar」一詞;同樣地,新的中文名稱也將刪去「能源」二字。

背後的大背景是,中國光伏行業在過去十年經歷政府主導的大規模擴產,目前正深受嚴重產能過剩困擾。這導致光伏組件及其生產材料價格暴跌,令整條供應鏈上的企業深陷虧損。

中國正採取措施改善局面,包括關閉或整合大量規模較小的業者,並要求企業淘汰用於生產較舊、效率較低光伏組件及零部件的產能。然而,這個過程進展相當緩慢,投資者早已對這批公司失去耐性。更重要的是,目前完全無法確定政府會否在這場艱難轉型中繼續支持所有現有製造商,意味最終可能有一家或多家大型企業被迫退出行業。

這些因素持續拖累光伏股,許多公司的股價在過去一年已蒸發一半甚至更多。晶科能源控股正是典型例子,單是今年股價便累跌57%,目前處於八年低位。公司在6月中還跨過一個不太光彩的里程碑,市值跌破新興行業「獨角獸」企業所界定的10億美元門檻。不過,也有人可能會認為,光伏行業早已相當成熟,無論市值多少,業內公司很久以前便已失去被稱為「獨角獸」的資格。

投資者對晶科能源控股最新轉型反應冷淡,上周公告發布後三個交易日,股價再跌8%。即使通常看法較為正面的分析師,對公司及其同業也相當悲觀。Yahoo Finance調查的七名分析師中,只有一人給予公司「買入」評級,四人評為「持有」,另有一人直接給予「賣出」評級。

公司的核心光伏業務將繼續由上海上市子公司晶科能源股份有限公司(688223.SH)持有。該業務收入由2023年的高峰至去年下跌45%,今年第二季再按年下降31.3%至124億元(18.5億美元)。晶科去年亦由盈轉虧,2026年第二季再錄得6.97億元淨虧損。

創投投資者

儘管面臨困境,晶科的現金仍相對充裕,而這顯然正是公司用來打造第二業務支柱、進軍創投領域的本錢。截至6月底,公司持有約170億元現金,但較三個月前的228億元有所下降。現金減少一部分無可避免是受到光伏業務所面臨挑戰影響,但另一部分可能也與公司新扮演的創投投資者角色有關。

行政總裁杜威表示,「擬議的新名稱反映了公司如今的定位:一家以世界級光伏及儲能業務為根基的控股公司,並透過戰略投資打造第二個價值增長引擎。」

晶科在8月底公布第二季業績時,其實已低調透露這項轉變。公告中設有「戰略投資亮點」一節,披露對拉普拉斯新能源及杭州高特電子兩家公司的投資。最新公告進一步顯示,晶科自今年初以來一直積極參股初創企業,目前已向八家公司投入約4億元,包括拉普拉斯及高特電子。

其餘六項投資中,規模最大的三筆分別是向階躍星辰投資約1億元、向硅基流動投資7,000萬元,以及向月之暗面投資6,900萬元。不出所料,三家公司均來自炙手可熱的人工智能行業,企業估值正在飆升,同時也投入巨額資金開發產品。晶科目前其他投資還包括向松延動力投資1,500萬元,以及向Jabon Metallic Materials投資860萬元。

晶科指出,公司已退出拉普拉斯的投資,錄得2.5億元已實現收益;其對高特電子的投資亦錄得4億元公允價值收益,後者近期已完成在深圳創業板上市。

這類投資最大的問題是風險極高,對晶科這種經驗較少的投資者而言,管理起來並不容易。在目前估值急升的市場環境下,這類投資要賺錢相當容易。但一旦形勢逆轉,而許多人認為這無可避免,估值很可能大幅回落。假如所投公司的估值跌破晶科入股時的水平,公司便可能蒙受巨額損失。

晶科並非唯一一家試圖擺脫光伏行業困境的公司。今年6月,光伏材料生產商大全新能源(DQ.US;688303.SH)也宣布類似轉型,進軍人工智能數據中心電氣設備業務,重新利用公司在轉向光伏用多晶硅製造之前累積的部分業務基礎。投資者對這項轉型同樣反應平淡,公告發布後三個月,大全新能源美股已累跌約30%。

總的來說,儘管我們理解這些光伏企業為何要採取這些行動,但對這些新的轉型仍很難感到太過興奮。實際上,晶科與大全新能源的做法,看起來都是要從一個已經破裂的泡沫跳進另一個正在膨脹、而且幾乎肯定也會破裂的泡沫。第二個人工智能泡沫一旦破裂,只會令其光伏業務不斷擴大的虧損雪上加霜。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

鍋圈第三季核心經營利潤跌最多57.3%

火鍋及居家餐飲食材供應商鍋圈食品(上海)股份有限公司(2517.HK)周四公布,第三季核心經營利潤約3,000萬至4,000萬元人民幣,按年減少43%至57.3%;收入約19億至20億元,按年下跌3.3%至增長1.8%。 公司表示,去年同期受惠於平台流量紅利,收入形成較高比較基數;今年持續加大品牌建設及創新業務投入,以吸引年輕消費者、拓展消費場景,亦影響期內盈利。 截至9月底,集團共有12,142家門店,按年淨增1,381家,其中鄉鎮門店3,478家,淨增916家。註冊會員增54.9%至約8,845萬名,第三季門店自有線上商城交易總額增逾50%。 公司股價周五低開,至中午休市報1.13港元,跌8.5%,年初至今累跌69%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

反應平淡低位定價 國星宇航午收僅升1.5%。

商業航天企業成都國星宇航科技股份有限公司(6935.HK)周五在香港掛牌,開盤即下跌1.85%至24.44元,之後股價一度倒升5%,午間收報25.26元,較上市定價微升1.45%。 國星宇航發售3,012.1萬股,每股招股價介乎24.9元至33.2元,最終只能以低位定價。公開發售超額認購只有2.4倍,國際配售輕微超額0.79倍。基石投資者只有兩位,認購約241萬股,佔發售股份的8%。 所得款項淨額6.52億元,約35.6%用於提升公司的研發能力、24.4%用於建設深圳的中心、20%用於尋求戰略投資及收購機會,10%用於償還銀行貸款,餘下一成作一般營運資金。 公司2026年上半年的收入約2.26億元人民幣(下同),按年下跌6.3%,期內虧損收窄至1.5億元,同比跌21.5%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Yum China opened 20,000th store

百勝中國迎上市十周年 門店突破20,000家

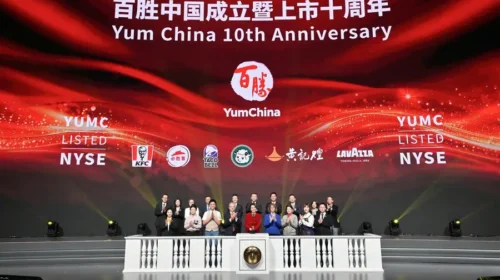
繼2020年開出第10,000家門店後,肯德基和必勝客背後的百勝中國僅用六年便達成最新里程碑 重點: 百勝中國開出第20,000家門店,計劃到2030年再增10,000家餐廳 百勝中國還推出了全新的「AI店長小助理」,旨在讓門店管理更輕鬆及高效   陽歌 周四,隨著六家新餐廳同時開業,百勝中國控股有限公司(YUMC.US; 9987.HK)迎來了重大里程碑,門店總數突破20,000家。差不多40年前,當公司帶著首家肯德基進入中國市場時,幾乎沒人能想到它最終會成長為中國最大的餐飲企業。現在,這一商業帝國不斷發展壯大——截至9月底,公司已擁有14,307家肯德基門店,另一大主力品牌必勝客門店達到4,740家。 百勝中國周四還迎來了另一個重要里程碑——從美國的百勝環球公司(YUM.US)分拆並獨立上市十周年。上市以後,公司在過去十年間為投資者帶來了可觀的回報:不僅股價翻倍,還通過派息和股票回購返還了超70億美元。 百勝中國同時展示了最新的AI應用——「AI店長小助理」,旨在為餐廳經理減負,同時提升餐廳運營效率。 對於正在加速擴張、計劃到2030年突破30,000家門店大關的公司而言,20,000家門店的里程碑只是最新的一站。1987年在北京開出首家肯德基後,公司用了33年時間,在2020年達到10,000家門店的規模。而接下來新增的10,000家門店則快得多,僅用了六年時間。根據最新目標,公司將在短短四年內再增加同樣數量的門店,相當於每三到四個小時就新開一家店。 這一擴張進程是多維度的。除了深耕北京、上海等先發市場,百勝中國還大力進軍眾多的下沉市場。在大城市中,公司面臨著麥當勞等同級別對手的競爭,本土連鎖品牌如塔斯汀等也虎視眈眈。為緩解壓力,公司正試圖通過開設新店來跑贏對手,其中許多新店都位於下沉市場。在截至今年9月的12個月里,肯德基新進駐了370多個城鎮,必勝客則新進駐了350多個城鎮。 百勝中國及其同行還在應對中國經濟放緩的挑戰,這一形勢促使消費者變得更加謹慎,也更注重性價比。受此影響,今年第三季度中國餐飲業收入的單月增幅僅為1%至2%,較第一季度的4.2%大幅放緩。在這樣的大環境下,剔除匯率的正面影響,百勝中國第三季度的系統銷售額仍同比增長3%,跑贏餐飲行業整體水平。 百勝中國CEO屈翠容在宣布這一最新里程碑的公告中表示:「在充滿變化的市場環境下,我們始終高度關注執行——想盡一切辦法解決問題,把策略落地,並實現可持續的盈利和業績增長。」 百勝中國旗下六大主要品牌各開出一家新店,借此達成了這一里程碑。這六大品牌包括核心品牌肯德基和必勝客、Lavazza咖啡連鎖、塔可鐘(Taco Bell)墨西哥風味連鎖、小肥羊火鍋連鎖,以及主打傳統中式燜鍋的黃記煌連鎖餐廳。 為慶祝這一時刻,公司還召集了近10,000名餐廳經理,在成都舉辦了餐廳經理年會。 新店型 新模塊 百勝中國的快速擴張,很大程度上歸功於多年來對新店型的探索以及深入的菜單本土化。 北京首家肯德基在當時頗具革命性意義。開業之初,一頓飯大約要花20元,相當於當時許多人平均月薪的五分之一,但是它提供了大多數中國人前所未見的服務水準。 公司最初堅持採用僅包含核心產品的簡單菜單,包括招牌的吮指原味雞、土豆泥、蔬菜沙拉以及幾款軟飲。快進到現在,肯德基中國的菜單上已出現了全雞、蛋撻和氣泡咖啡等產品。百勝中國的第二大品牌必勝客,也在菜單上推出了榴蓮比薩和比薩堡等創新單品。 百勝中國為肯德基和必勝客推出了一系列不同店型,包括在下沈市場更容易開設、更具成本效益的緊湊型門店。過去幾年,公司還開始推出與現有肯德基和必勝客門店肩並肩運營的新模塊,通過共享廚房等模式加快開店速度、提升運營效率。這類模塊包括:截至9月底門店數超4,000家的肯悅咖啡(KCOFFEE Cafe)、門店超700家的輕食店肯律輕食(KPRO),以及門店突破300家的必勝客旗下的必勝漢堡(Pizza Hut Burger Bar)。 為確保品質,公司多年來一直堅持自營模式,現在也開始擁抱加盟以加速增長。其肯德基和必勝客的加盟門店網絡,預計將從2018年的500多家增至2028年的5,000家以上。 在最新公告中,百勝中國還公佈了新推出的 「AI店長小助理」。該產品建立在去年開始試點的AI助手「Q睿」基礎之上,後者旨在協助餐廳經理處理數據密集型任務。而最新智能體的設計初衷是繼續減輕此類負擔並提升效率。它將AI和先進技術與餐廳運營數據及互聯廚房設備相結合,可根據餐廳客流、員工配置和庫存水平,給出諸如調整備餐和用工需求等建議。 有了AI的加成,以及其他增效措施發揮作用,加之大宗商品價格走低,百勝中國公佈今年第三季度餐廳利潤率同比上升0.5個百分點至17.8%。公司本月初發布的最新季報顯示,當季營收同比增長8%至34.8億美元,淨利潤增長10%至3.11億美元。公司在該季度淨新增692家門店,使門店總數達到19,989家,是其最接近的競爭對手麥當勞中國的兩倍多,後者門店數為8,395家。 儘管宏觀環境充滿挑戰,但關注百勝中國的市場人士仍對公司持相當積極的態度。在雅虎財經調查的21位分析師中,有20位給予公司「買入」或「強力買入」評級。此外,公司股價今年小幅上漲。在眾多中概股走低的市場環境下——香港恆生指數下跌5%,上證綜指更是下跌7%,百勝中國的表現已屬難得。…
Perfect Medical spruces up profits with cost-cutting makeover

完美醫療瘦身催旺盈利 高息能否撐起升勢?

醫療美容營運商完美醫療預計半年盈利增長逾五成,整合門店及控制成本開始見效;股價急升後,收入能否回升將成為下一個考驗 重點: 完美醫療上半年盈利預增50%至55%,有望收復去年同期跌幅 最新盈喜未披露收入表現,核心市場需求能否回穩仍待觀察    李世達 經歷兩年收入下滑,完美醫療健康管理有限公司(1830.HK)的整頓開始帶來回報。這家醫療美容營運商透過整合服務中心、調整人手及提高推廣效率,預計半年盈利增長逾五成,重新吸引市場目光。 公司周一公布,預計截至2026年9月底的半年股東應佔溢利為1.42億至1.47億港元,按年增加50%至55%。績後首個交易日,完美醫療股價大升24.17%至1.49港元,逼近52周高位,顯示市場對盈利改善作出正面反應。 這意味著公司有望收復上一年同期的盈利跌幅,並略高於2024年同期約1.408億港元的水平。對經歷需求放緩的服務企業而言,盈利恢復顯示營運調整已有成效,若收入進一步企穩,較精簡的成本結構亦有望提高盈利彈性。 完美醫療以服務中心為營運基礎,引進歐、美、日、韓的醫美儀器,按客戶需要提供個人化療程。這種模式的競爭力,除了設備及療程選擇,也取決於客戶是否持續到店,以及治療師、儀器和場地能否有效配合。相同的服務網絡若能承接更多療程,便有機會攤薄每次服務所負擔的固定成本。 公司亦透過不同品牌及服務拓闊客源。旗下Perfect Medical及New Beauty之外,集團與韓國醫美品牌Oracle合作,吸引較年輕的消費群體;痛症管理、止鼾及睡眠相關服務,則提供醫美以外的接觸點。公司希望藉此建立客戶關係,再創造交叉銷售機會,增加同一客戶在集團內使用不同服務的可能。 因此,整合低效中心與數碼化推廣,是同一套經營調整的兩個環節。前者集中場地、設備及人手,減少閒置和重複開支;後者利用會員資料及針對性推廣,提高獲客和續購效率。最新公告將盈利增長歸因於數碼化及流程精簡、服務網絡整合,以及澳洲、新加坡和澳門業務改善,顯示這些措施正逐步反映在業績上。 盈利修復 需求待驗 成本調整早已有跡可循,2025年同期,僱員福利開支減少23.1%,市場推廣開支減少29.3%,租金租賃相關開支下降9.8%。措施包括按客流調配人手、取消低效推廣及重新議租。不過,當期收入仍下跌21.7%,淨利亦減少32.7%,反映當時節流尚不足以抵銷需求放緩。 截至2026年3月底的上一財年,公司全年收入為9.62億港元,按年下降14.7%,股東應佔盈利則減少13.6%至1.79億港元。如今最新半年盈利明顯回升,說明此前整頓的效益正在延續,市場也開始期待收入能夠跟上。 成本結構的變化,亦反映收入回升的重要性。上一財年,僱員福利開支佔收入比例由36.3%降至34.7%,但租金租賃相關開支佔比由13.1%升至13.7%,顯示人手成本負擔減輕,場地開支仍受收入收縮影響。若銷售回升,現有網絡便有機會進一步攤薄成本。不過,最新盈喜尚未披露收入、客流及同店銷售,需求改善的程度仍待正式業績確認。 這項考驗尤其集中於香港。上一財年,香港收入由8.94億港元降至7.66億港元,減少約1.28億港元,佔集團全年收入減幅約四分之三。香港貢獻集團79.6%的收入,集中經營方便調配資源,也令本地需求變化對整體業績產生更大影響。澳洲、新加坡及澳門業務改善固然有幫助,但要扭轉集團收入跌勢,仍需香港這個最大市場企穩。 完美醫療市盈率約10.5倍,略低於美麗田園(2373.HK)的11.8倍。美麗田園的收入增長有併購擴張支持,完美醫療則主要靠營運調整修復盈利,香港收入能否回升尚未明朗,進一步重估或需要收入表現的改善來支撐。 派息則是完美醫療另一項吸引力。公司連續11年派息比率達100%或以上,按上一財年股息計算,歷史股息率約9.8%;同期經營現金流約3.39億港元,亦為分派提供支持。不過,每股派息已較兩年前下降逾一半,未來股息仍須盈利及扣除租賃、設備投入後的現金配合。對收息投資者,公司值得關注,但股價急升兩成多後,估值折讓並不寬裕,等待香港收入企穩或更低買入價格,會更具吸引力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏