6689.HK
Established in 2002, Hongjiu is one of the top three fruit sellers in China, and grew rapidly during the Covid pandemic, and capable of high revenue and profit growth between 2020 and 2022.

最新:水果分銷商重慶洪九果品股份有限公司(6689.HK)周四公布,控股股東兼董事長鄧洪九再度質押390萬股內資股,作為浙商銀行一筆總額2,948萬元貸款融資的質押,其質押的股份總數,已佔該公司已發行股份總數達11.26%。

利好:股東把公司股票質押換取貸款的做法較靈活,無需把股票賣出,就能得到一筆資金運用,並能於日後還款後贖回股份。

值得關注:由於鄧洪九累計質押的股份佔公司已發行股份比例頗高,如果他出現違約,該批股份便有機會被債主斬倉,連累股價表現。

深度:洪九果品成立於2002年,主要業務為水果分銷,是中國三大水果企業之一,公司近年瞄準中國消費升級,專注銷售高貨值果品。雖然中國於2020年起經歷新冠病毒疫情,但該公司在2020至2022年期間,收入及盈利仍能高速增長。該公司於2022年9月上市後出現不少負面新聞,除了大股東多次質押股份外,也因為延遲公布去年業績,自3月底已停牌,恒指公司最近更宣布,將其股份從恒生指數系列中剔除。

市場反應:洪九果品停牌前報1.74港元,比上市價40港元已累挫95.6%。

記者:歐美美

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

OPay does finance in Nigeria

繞過東南亞紅海 OPay憑尼日利亞支付業務硬闖華爾街

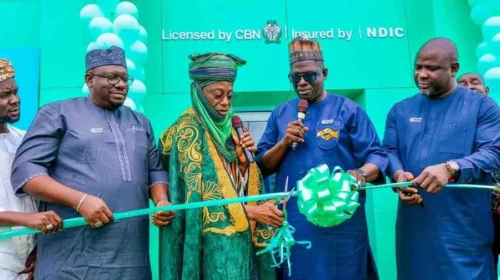
總部位於新加坡的數字支付公司OPay已申請在紐約上市,其在尼日利亞的數字支付服務盈利可觀 重點: OPay已提交赴美IPO申請。此前,公司在尼日利亞建立領先的數字支付服務,主要面向難以使用銀行服務的人群 這家新加坡公司的策略有別於區內同業,後者通常選擇競爭激烈的東南亞市場拓展版圖   陽歌 一家與中國淵源深厚、並在非洲建立起盈利業務據點的亞洲金融科技公司並不多見,足以引人注目。OPay Ltd.正是憑藉這一點向美國投資者推介自己,並提交規模可觀的IPO申請。 亞洲企業,尤其是與中國有淵源的公司,跨境尋找增長機會時,往往沿著一條熟悉的路徑進入東南亞。印尼、越南和泰國與中國貿易往來密切,當地華人社群規模龐大,數字經濟也迅速發展,加上地理位置相近,這些優勢通常主導企業的擴張策略。 自創立以來,OPay便沒有沿用這套地理擴張路線。這使公司對投資者而言顯得與眾不同,或也更具吸引力。媒體報道稱,公司正尋求在紐約上市,集資額可能高達5億美元。 這家總部位於新加坡的數字支付公司上周首次公開提交美國IPO申請,越過競爭激烈的東南亞近鄰市場,轉而進軍遙遠的非洲市場。對評估OPay前景的投資者而言,公司的核心投資論點不只是另一家新興市場金融科技公司,而是押注於更遙遠、銀行服務覆蓋不足的前沿市場;這些市場目前的發展水平,比中國和東南亞等市場落後10至20年。 這套策略帶來豐厚回報。OPay已成為非洲人口最多國家尼日利亞的重要金融科技業者。截至2026年7月,按日活躍用戶計,其應用程式在尼日利亞所有類別的數字金融平台中使用率排名第二。尼日利亞目前佔OPay總收入近九成,其餘收入來自埃及、巴基斯坦和印尼。 對OPay而言,從新加坡這個大本營向外擴張,東南亞似乎是理所當然的第一站。但許多企業也有相同想法,令當地成為競爭激烈、資金密集的戰場。 OPay獨特的地域布局,源自公司的創立背景。其前身可追溯至2017年,當時,挪威瀏覽器公司Opera在中國億萬富豪企業家、崑崙萬維創辦人周亞輝的主導下收購PayCom Nigeria,之後更名並於2018年推出OPay。 OPay沒有轉向東南亞,而是利用Opera原有的龐大非洲手機瀏覽器用戶基礎。當地傳統銀行基礎設施薄弱,許多金融交易仍以現金進行。OPay在尼日利亞採取積極的多服務超級App策略,除手機支付外,也經營摩托車叫車、外賣和小額貸款業務。然而,監管障礙及其他營運現實迫使OPay撤出交通和外賣相關業務,專注發展金融服務,監管障礙包括2020年商業摩托車載客禁令。 OPay將資源轉向實體支付網絡和個人轉帳服務,成為西非領先的金融服務入口,並為拓展埃及和巴基斯坦等其他前沿市場奠定基礎。 OPay在尼日利亞穩固的市場地位正轉化為財務回報。根據申請文件,公司去年收入增逾一倍至5.363億美元,總交易額則激增115%。增長勢頭延續至2026年上半年,收入已達4.67億美元,按年增長137%,相當於2025年全年收入的逾八成。 代理銀行業務 關鍵是,OPay已將高速增長轉化為淨利潤。公司2024年錄得5,100萬美元淨虧損,2025年轉為淨利潤7,250萬美元。今年上半年淨利潤超過9,000萬美元,是去年同期2,170萬美元的四倍多。 公司藉由積極擴大「代理銀行」網絡實現盈利。在尼日利亞這類以現金交易為主的國家,傳統銀行分行和ATM往往相距甚遠,還常見排隊時間長或設備頻繁故障等問題,代理銀行則提供另一套類似小型銀行分行的服務網絡。 金融科技公司無須興建成本高昂的實體分行,而是為一般商店店主、街角小亭經營者和藥房業者配備便攜式銷售點(POS)刷卡終端。這些當地商戶稱為「代理商」,實際上就像由人操作的ATM:客戶把現金交給代理商,便可即時將數字資金存入手機錢包;也可把數字資金轉至代理商帳戶,再從收銀處領取現金。 這種模式把交通便利的當地商店變成現金存取據點,解決了將實體紙鈔轉為數字資金的關鍵「最後一哩」問題。數以百萬計難以取得傳統銀行服務的民眾,因此無須前往銀行或使用ATM,也能參與網上經濟。 截至2026年6月底,OPay活躍POS終端網絡增長約43%至80萬台,當中包括類似ATM的服務亭及商戶支付終端;2024年底時的數量為約56萬台。 OPay透過代理銀行基礎設施收取服務費,將實體現金流轉轉化為持續收入。代理網絡業務的利潤率相對較低,毛利率為20%至25%。這個水平不算太差,但也稱不上理想。 代理銀行模式的真正價值,在於為OPay帶來龐大的客戶群,當中有人可能進一步使用貸款等利潤率較高的產品。自營貸款收入及合作銀行支付的貸款撮合費,毛利率均超過70%,合計約佔公司收入一半。 儘管OPay的故事發生在非洲,其企業基因無疑帶有中國色彩。除了董事長具有中國背景,公司管理層也包括來自電商巨頭阿里巴巴旗下金融企業螞蟻集團的前高層。OPay沒有照搬一套標準化產品,而是借鑑中國超級App的發展模式,並參考螞蟻集團旗下廣受歡迎的支付寶,針對尼日利亞的特定痛點調整服務。 雖然OPay具有一些中國背景,公司也強調自身與中國市場沒有財務聯繫,並表示相信赴美上市無須取得中國證券監督管理機構批准。OPay選擇以新加坡為基地,也反映愈來愈多中國金融科技企業家避開監管嚴格的本土市場,轉往監管較寬鬆的地區尋找發展機會。 據報道,OPay計劃集資5億美元,按此推算,公司市值約為40億美元。以2026年淨利潤年化計算,其估值超過20倍,與拉丁美洲數字銀行巨頭Nu Holdings(NU.US)大致相若,後者同樣專注新興市場的信貸和支付業務。…
LDRobot buys a European ticket for a million euros; newly acquired German legacy brand requires immediate cash infusion

樂動百萬歐元買歐門票 德國老牌入手先要補血

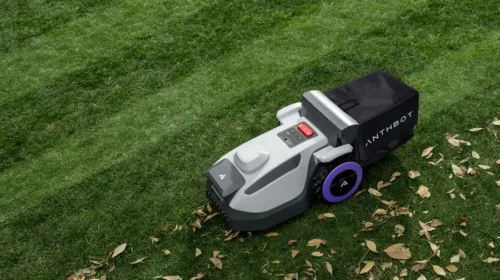
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制 重點: 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證   李世達 花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。 樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。 2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。 樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。 這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。 業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。 買品牌 更買渠道 成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。 樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。 不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。 根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。 樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。 此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。 收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Manus rasies $500 million

Manus獲老股東力撐 融資5億美元迎戰Meta

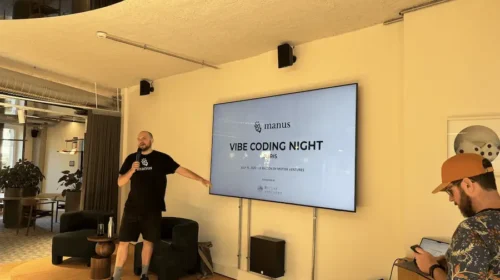
面對Meta等科技公司的競爭,AI智能體營運商Manus再獲老股東加碼,看好其團隊開發實用軟件、讓用戶願意付費的經驗 重點: Manus創辦人與早期投資者從Meta手中買回公司後,再獲逾5億美元融資 Manus新推出的個人智能體Cue與Meta的Muse直接競爭,中國科技巨頭亦正爭取同類客戶   胡鳴鶴 Manus原本有望在Meta Platforms(META.US)的生態體系內發展AI智能體業務,協助用戶處理訂票、網購等日常事務。如今,這家由中國團隊創辦、剛與Meta分道揚鑣的初創公司,已籌得逾5億美元,準備獨力開拓這門生意,而昔日買家也成了爭奪同一市場的對手。 Manus母公司蝴蝶效應於10月8日公布這筆融資,由博裕投資與IDG資本共同領投,騰訊(0700.HK)、紅杉中國及真格基金等知名老股東亦參與其中。 這筆資金為Manus增添了實力,讓它有機會將AI智能體的早期成果,發展成可持續經營的業務。這類應用不只回答問題,還能代用戶搜集研究資料、完成其他電腦操作。Manus於2025年3月首次公開亮相時,讓更多人看到了這種應用的潛力。然而,隨著愈來愈多大型公司提供類似功能,Manus的先發優勢正逐漸減弱。 Manus重返獨立經營,經歷了一番罕見的波折。Meta於2025年12月宣布收購Manus,當時被視為中國推動AI實際應用與商業化的一項重大成果。但中國國家發展和改革委員會其後於4月27日罕有地下令撤銷交易,Manus最終於9月1日正式恢復獨立營運。 據報,Manus創辦人與早期投資者以約20億美元的估值,從Meta手中買回公司。彭博社9月報道,Manus希望下一輪融資的估值達到40億美元,是回購時的兩倍。公司並未披露最新一輪融資的最終估值。 對這些再度出資的投資者而言,創辦團隊的吸引力早在AI智能體熱潮興起之前便已存在。他們看中的,是團隊開發實用軟件、並讓用戶願意付費的經驗——在仍處於發展初期的AI行業,這兩項能力都相對難得。 看重團隊實力 Manus行政總裁肖弘最初開發微信工具,協助用戶在這個中國主要社交平台上編輯公眾號文章及管理客戶。他於2022年創立蝴蝶效應,並著手開發透過瀏覽器擴充功能提供服務的AI助手Monica。 首席科學家季逸超擁有開發手機瀏覽器及搜尋技術的經驗。產品合夥人張濤曾在字節跳動參與國際化產品業務,其後在AI初創公司光年之外負責產品開發。三人的背景,結合了應用開發技術與產品銷售經驗。 部分投資者多年來一直關注團隊的發展。真格基金合夥人劉元於2025年6月表示,自2016年起,真格已先後五次投資肖弘及其團隊創辦的企業。肖弘探索開發AI瀏覽器時,也是由劉元牽線,認識季逸超。 隨著海外業務擴張,Manus於2025年將總部及核心團隊遷往新加坡。但據報,監管部門今年3月召見肖弘及季逸超到北京,就Meta收購交易進行審查,其後兩人被限制離開中國。 儘管如此,公司仍持續推進產品開發。肖弘、季逸超及張濤每天透過視像通話,與新加坡同事協調工作,公司也持續發布更新。與此同時,Manus的AI智能體業務迅速增長。據《晚點LatePost》8月報道,調查期間,其年度經常性收入已突破3億美元。 肖弘於9月下旬在中國社交平台即刻發文,表達重新出發的期盼。他寫道:「我原以為,我們的旅程會以一則註腳告終。也許,我們還有機會寫下一個篇章。」 這份抱負很快便有了具體進展。9月28日,Manus推出2.0版本,以及獨立的個人智能體應用Cue。Cue讓智能體擁有自己的電郵地址、電話號碼及電腦,代用戶處理事務。這也讓Manus與Meta的Muse正面交鋒;後者於同月較早時推出,同樣主打能代用戶完成工作的個人智能體。 重整旗鼓 隨著Meta與Manus完成分拆,據報肖弘及季逸超的出境限制截至10月8日已解除。Manus一面保留新加坡據點,一面擴充北京團隊,並準備推出面向中國市場的產品。中國市場監管嚴格,Manus 2.0及Cue尚未在當地提供服務,多數國際主要業者也未在當地開展業務。 與此同時,海外市場的對手早已不只Meta。OpenAI透過ChatGPT提供的dots,可研究各類主題、分析數據及製作文檔。Anthropic則於9月開始將Cowork與聊天功能整合至Claude,讓旗下主要助手承接更多工作,包括處理檔案,以及透過桌面應用操作用戶的電腦。 隨著競爭對手具備這些功能,除非Manus能交出明顯更好的成果,否則用戶另行付費訂閱的理由便會減少。同時,Manus也可能像TikTok一樣,因其中國背景而引發數據私隱疑慮,促使部分海外用戶選擇沒有這類背景的競爭產品。 中國為Manus提供了另一個可開拓的市場,但競爭同樣激烈。騰訊雖是Manus的重要投資者,也在中國推出處理辦公事務的WorkBuddy,以及用於軟件開發的CodeBuddy。阿里巴巴(BABA.US;9988.HK)提供Qoder編程工具及用於桌面協作的QoderWork;字節跳動的豆包工作亦可處理研究、文檔、試算表及數據分析。 肖弘的應對方式,是讓公司的發展方向保持開放。他在即刻的貼文中,將這門生意比作賣電腦:人們買電腦主要是為了工作,但也希望用來娛樂及創作。對採用其他開發商底層AI模型的Manus而言,這意味著它還有更多應用場景可供開拓。 新推出的Cascade系統,便是Manus朝這個方向努力的一個例子。Manus表示,該系統只會在任務需要時調用專門功能,以減少不必要的處理、節省算力。在一項測試配置中,Cascade的運行成本較舊系統低32%,不過這項結果由公司自行公布。 如果Manus能在各種日常任務中實現同樣的成本節省,便有更大空間提高利潤率,或提供更優惠的價格。另一項有力的競爭優勢,則是穩定、可靠地完成工作,讓客戶減少檢查及修正結果所花的時間。…
Fire sale of assets fails to cover hundreds of billions in debt; Aoyuan creditors may need to brace for the worst

賤賣資產難抵千億巨債 奧園債權人或需打定輸數

奧園2024完成境外債務重組後,今年又未能支付債息出現二次違約,前景令人擔憂 重點: 今年上半年營業額持續下跌 負債比率急升至404%   鄭瑞棠 近年中國房地產市道低迷,不少過往靠高槓桿擴張的地產企業深䧟債務危機,要進行債務重組。即便如此,隨著樓市復蘇緩慢,房企未能透過增加售樓收益減輕債務。 曾以奧林匹克花園打響名堂的中國奧園集團股份有限公司(3883.HK)近年也出現連環債務違約,被債權人接管的香港商廈物業剛也要以極低價出售還債,較當年買入價低逾8成。 集團近日發出通告,物業位於葵涌國瑞路,於2018年以9.5億港元(約1.2億美元)買入,但因未能支付恒生銀行的按揭供款,今年7月已淪為銀主盤,最終以1.5億港元賣給經營急凍海鮮進口的上市公司大洋環球,呎價僅約1,250港元。 今次賤賣資產所得,相對集團千億負債只是杯水車薪,也顯示奧園的財務極為緊絀。今年3月,奧園因不能支付三筆分別於2029年、2030年、2031年到期美元票據的利息而再次債務違約。 地產加體育概念 今天奧園的困境,一切源自公司的急速擴張。創辦人郭梓文1996年開始進軍房地產市場,1999年藉全國掀起體育熱,將房地產開發與體育連結,邀請國家體育總局旗下中體產業合作,開發廣州奧林匹克花園,更獲當時國際奧委主席薩馬蘭奇親題賀詞。結果項目2000年開售時全城轟動,買家排隊搶購,其後更將奧林匹克花園複製到其他城市,郭梓文於2001年被評為中國房地產十大風雲人物。 奧園於2007年在港交所上市,之後採取高槓桿、高周轉的激進擴展策略,一度被業界稱為併購大王,2019年首度躋身千億房地產企業,2020年銷售再升至1,330億元人民幣(下同) 高峯,市值最高超過300億港元。 隨著近年內地房地產企業深䧟債務危機,奧園亦經歷債務違約,雖於2024年初完成境外債務重組,將舊債延期轉換新債,又發行高達14億股普通股抵償部份債務。同年9月,郭梓文更將16.5%奧園股份售予阿聯酋投資機構Multi Gold。 不過重組債務後奧園經營仍未見起色,業績和負債情況未見改善。2024年曾經因債務重組帶來261.55億元收益,全年才有3,503萬元盈利,實際上核心業務仍見倒退,期內營業額大跌65%至96.75億元。 2025年時營業額減少4.3%至92.56億元,期內更加轉為虧損177.64億元。今年上半年公司營業額同比跌17%至37億元,虧損則為62.71億元,減少28.9%。 負債比率急升 奧園今年6月底的財務依然緊絀,期內集團資產總額約1,181.25億元,負債總額約1,702.69億元,出現資不抵債情況。而現金及銀行存款僅2.08億元,受限制銀行存款約11.42億元,但12個月到期償還債務差不多達700億元。資產負債比率更由2025年底約288%,急升至今年6月底的404%。 近期中央屢有刺激樓市措施,例如十月初政府首次為商業及個人住房貸款提供直接利息補貼,但亦只能帶來短暫刺激。況且樓市氣氛改善,買家傾向先選大發展商樓盤,主要受惠都是大型房企,奧園這類中小型發展商相信要市道全面復蘇才可受惠。 失去造血能力 而且奧園財政緊絀,已沒有本錢增加土地儲備,可說已失去造血能力,未來收入大幅增加空間有限。公司逾九成收入來自物業發展,缺乏穩定的租金收入,翻身的機會難上加難。 內房股債務重組方案,不外乎大幅削減債項本金、將債務展期、以新債取代舊債,以及債轉股等。這些措施實際上是以時間換空間,期望樓市復蘇使賣樓收入增加,到時才有錢還債。但在市場氣氛仍然薄弱,房企資產嚴重委縮情況下,所謂債務重組,往往只是將違約期推遲到下一個付息日而已。 特別房企常用的債轉股,實際意義也不大,例如奧園目前已經淪為仙股,股價較高峯期大跌九成九,之前接受以債轉股的債權人可說血本無歸。若再大規模發新股抵債,令每股權益大幅被攤薄,股價隨時下跌,債權人所收到的股份價值相信極低。 在這個困境下,相信債權人要打定輸數,將來只可取回本金一個極低的比例。 欲訂閱咏竹坊每周免費通訊,請點擊這裏