
智谱率先抢上市 成败还看能否续创收入
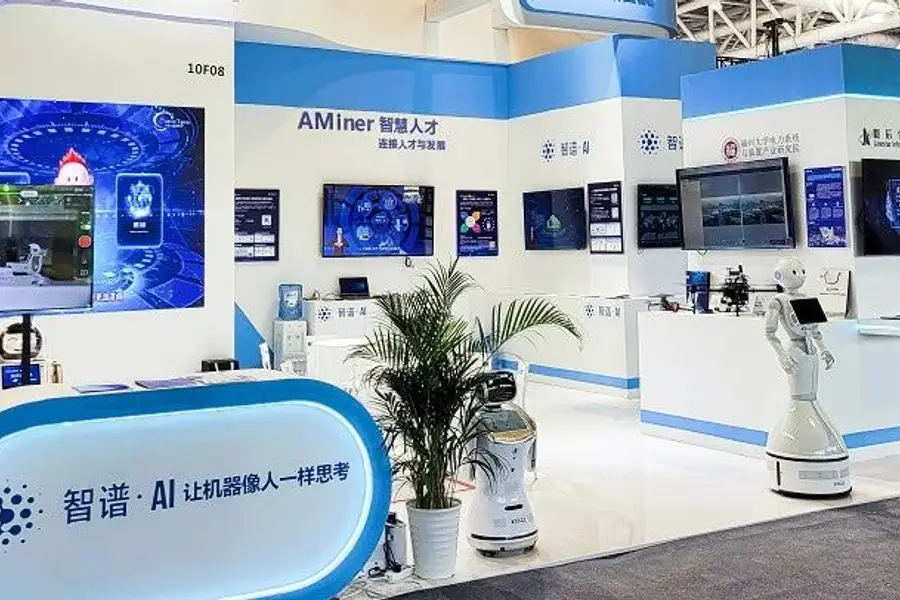
专注为企业客户提供大型语言模型的智谱,今年已向政府融资20亿元
重点:
- 智谱欲在中国AI“六小虎”中率先上市,而竞争对手正逐渐放弃成本高昂的基础模型
- 公司严重依赖政府扶持,但该策略存在风险,其他人工智能领军企业所受的教训,已充份证明此点
陈竹
识别型AI还是知识型AI?
这是横亘在中国数量众多的人工智能(AI)初创企业面前的问题,它们在努力探索既能规避争议及过度依赖政府,同时兼具强大增长潜力的道路。虽然很多早期参与者专注识别型AI(其最大的应用领域之一是监控),但新一代初创公司在基于知识的大型语言模型(LLM)中,发现了更大的潜力,而且争议也相对较少,比如OpenAI和最近的DeepSeek的模型。
据财经媒体财新报道,智谱正谋求在新一批纯LLM公司中拔得头筹,率先上市。公司上月向北京证监局办理辅导备案,迈出IPO的第一步。如果一切顺利,智谱有望在以LLM为依托的AI“六小虎”中,率先登陆资本市场。
在竞争激烈的中国人工智能领域,智谱普遍被认为是六家公司中,最有可能存活下来的。它们所处的LLM领域,最近被DeepSeek打破。后者不久前发布成本效益更高的模型,包括专注推理的R1,引起广泛关注。
尽管最近声名鹊起,但DeepSeek并不属于LLM领域的AI“六小虎”。“六小虎”中的其他五家公司分别是MiniMax、月之暗面、百川智能、阶跃星辰和零一万物,其中两家已经发出战略转移信号,不再专注于LLM所属的基础模型。由AI先驱、著名风险投资家、前谷歌大中华区总裁李开复创立的零一万物已表示,将停止投资基础模型的开发,因基础模型开发需要在AI芯片和研发方面投入巨资。
这些公司正转向以DeepSeek开发的基础模型而开发的应用程序,曾任搜狗的首席执行官王小川创立的百川智能,同样也表示将转变战略,专注医疗保健应用,而不是继续投资基础模型。
虽然其他三家公司近期并未就各自的战略发表评论,但智谱因对基础模型开发的坚定投入,终能脱颖而出。公司最近加大这方面的投入,于3月推出一款其专有GLM模型的通用AI代理。此外,它还采取类似DeepSeek的额外举措,开源其基础模型。
政府的支持
在大模型领域的AI“六小虎”中,智谱展现出惊人的融资能力。过去一年,同行在筹资方面相对沉寂,而智谱却成为了投资者的宠儿,仅在今年就获得至少20亿元(2.76亿美元)的资金。
这轮筹资始于3月初,作为浙江省会的杭州,市政府成为一轮10亿元融资的领投方。随后,中国其他三个城市也加入投资:广东珠海市出资5亿元;四川省会成都市投资3亿元;就在最近,北京市政府也投资了2亿元。
鉴于中国大力发展该领域,最近这波由政府支持的资金颇值得关注。智谱抓住这一政策红利,标志已改变公司对私人资本的依赖。
2019年由清华校友唐杰、张鹏创立的智谱原本是校企,后从清华脱离。其早期的融资轮吸引知名私营投资机构,如红杉(前身为红杉中国),以及中国互联网巨头阿里巴巴和腾讯。脱胎于中国最负盛名的理工科学府,在一定程度上,是它获得大量国有资本青睐的原因。
智谱是中国大语言模型开发领域的先驱之一,早在2022年末,OpenAI推出具有变革性的ChatGPT前就已成立。ChatGPT的推出,引发中国的人工智能热潮,众多公司竞相开发本土替代产品。智谱的所有主要竞争对手,都是在后ChatGPT时代成立。
从公司的融资历史,可以看出其财务实力。研究公司来觅的数据,自成立以来,智谱已完成14轮融资,筹集资金超过90亿元。在中国竞争激烈的人工智能领域,其强大的筹资能力以及早期对大语言模型的专注,使其在竞争中占据优势。
然而,智谱真正的竞争并非来自其他人工智能初创企业,而是来自阿里巴巴、字节跳动和腾讯等科技巨头,以及迅速崛起的DeepSeek。虽然智谱拥有来自政府和风投的强大支持,但这些老牌企业借核心业务的造血能力,拥有更雄厚的资金储备。
虽然人工智能商业化仍处早期阶段,但争夺消费市场份额的竞争,揭示了当前的市场状况。根据人工智能产品追踪网站Aicpb.com4月的数据,智谱“清言“的月活用户为900万,排名第九,与市场领先者差距明显。阿里巴巴的夸克以1.49亿月活跃用户数领先,其次是字节跳动的豆包,月活跃用户数为1.07亿,Deepseek的月活跃用户数为9,600万。
话说回来,消费者应用程序并非智谱的主要关注点。公司的定位是为企业客户和政府机构,提供定制人工智能解决方案,这类业务往往比面向消费者更赚钱。
在中国的技术市场,政府机构以及国有和地方国有企业,是软件和数字解决方案的最大买家之一,由于智谱与政府关系紧密,这可能对其有利。
但严重依赖政府本身也存在风险。ChatGPT出现之前的“AI四小龙”,正是前车之鉴。彼时,AI主要与识别技术有关,涉及计算机视觉。
AI四小龙,即商汤(0020.HK)、旷视科技、云从科技(688327.SH)和依图科技,业务主要围绕政府工作开展,提供基于计算机视觉技术的监控系统。然而,随着政府削减监控相关项目的支出,这些公司已失去往日的辉煌。
由于无法实现客户群的多元化并拓展新的应用场景,这些曾经显赫一时的AI公司,如今面临业务萎缩和亏损加剧的困境。面对这一现实,商汤最近正将业务重心,从原来的识别技术迅速转向更具商业潜力的基础模型。
总而言之,在中国快速发展的人工智能领域,要与科技巨头一较高下,智谱凭借雄厚的财力,有望笑到最后。然而,准备在同类公司中拔得上市头筹之际,智谱仍面临着一项严峻挑战:如何向投资者证明能够通过自主研发的产品和服务,创造可持续的收入。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


