在电池巨头宁德时代(CATL)近10亿美元新投资支持下,中国历史最悠久的独立数据中心营运商世纪互联,正逐步在AI时代重新站稳脚步
重点:
- 曾一度落后于同业的世纪互联(VNET),透过与宁德时代达成重大合作,进一步推动自身转型为聚焦AI的大型批发型数据中心营运商
- 即使宁德时代投资近10亿美元,世纪互联创办人陈升仍牢牢掌控公司;而这笔投资亦显示宁德时代正从电池业务延伸至AI能源基建领域
胡鸣鹤
当人称Josh的陈升于1996年创立世纪互联集团(VNET.US)时,中国甚至还未出现首个独立民营数据中心。30年后,经历多次起伏与不稳定发展后,世纪互联认为自己终于找到成功方程式,那就是押注AI热潮,而数据中心容量如今已成为中美科技竞争中的关键战略资产。
这一新现实在上周得到充分体现。与动力电池龙头宁德时代新能源科技股份有限公司(300750.SZ;3750.HK)相关的财团,同意斥资近10亿美元收购世纪互联约38%股份。消息公布后,世纪互联股价飙升约25%,不仅反映市场对其前景的强烈信心,也显示宁德时代认为该股当时估值被严重低估。
从先行者到AI竞争者
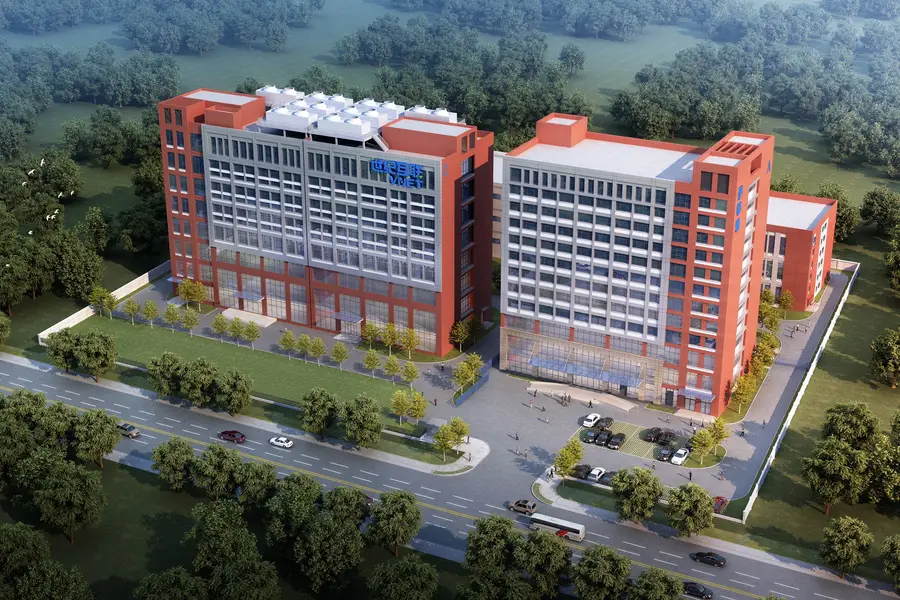
世纪互联早年靠着提供中国三大国有电信营运商体系之外的托管服务建立市场地位。当时,中国数据中心市场几乎由国有电信商垄断。如今,世纪互联已在中国超过30座城市营运逾50个数据中心,拥有889兆瓦(MW)批发型容量,以及超过4.9万个零售机柜。其客户包括字节跳动、阿里巴巴与腾讯等互联网与云服务巨头,而这些企业的AI布局,正持续推升对数据中心容量的需求。
但在近期AI热潮出现之前,世纪互联过去十年大部分时间都落后于增长更快、策略更成熟的竞争对手。沉重债务、公司治理疑虑,以及多次私有化失败,持续打击投资者信心,导致其估值长期低于同业万国数据(GDS.US;9698.HK)与秦淮数据(Chindata)。
世纪互联的翻身,建立在其转向专为AI运算负载打造的大型批发型数据中心。2025年,公司新增容量达创纪录的404兆瓦,使其已投入营运的批发型容量增至889兆瓦,另有452兆瓦正在建设中。新增批发型订单总计达135兆瓦,带动已投运容量承诺率升至95%,整体使用率则达70.1%。
随着公司预计2026年再新增450至500兆瓦容量,并计划今年投入100亿至120亿元(约14亿至17亿美元)资本开支,世纪互联以AI为核心的大型批发型业务,已迅速成为主要增长引擎。
宁德时代跨出电池业务
另一边,宁德时代则突然在世纪互联身上找到新的AI合作可能。宁德时代靠电动车电池与储能业务建立全球领先地位,但激烈竞争正迫使其寻求核心业务以外的新方向。今年春季,公司先后投资高压直流电供应商杭州中恒电气的母公司,并签下大型钠离子电池合约,其后再进一步投资世纪互联。
其战略逻辑相当直接:把宁德时代的储能技术与数据中心电力系统结合,建立一套“电池—供电—算力”生态系。这一模式的基础,在于数据中心本身就是高耗能产业,而随着高算力AI应用快速增加,耗电需求也持续攀升。许多数据中心目前已利用太阳能系统供电,但同时亦需要储能设备,确保即使在没有日照时仍能稳定供电。
宁德时代2025年共销售541吉瓦时(GWh)动力电池,以及121吉瓦时储能电池。但其储能系统电池出货量仅增长29%,远低于市场79%的整体增速,主要因比亚迪(002594.SZ;1211.HK)与亿纬锂能(300014.SZ)等竞争对手正积极扩张。此次投资世纪互联,除了可为宁德时代储能产品带来稳定客户,也为其新技术提供真实场景测试平台。
世纪互联仍姓“陈”
根据上周三公布的交易方案,两家与宁德时代有关联的投资公司,将以每股1.4486美元价格,最多收购6.504亿股世纪互联A类普通股,相当于每股美国存托股份(ADS)8.6914美元。若交易全面完成,宁德时代将持有世纪互联约38.1%已发行股份。
不过,宁德时代距离实际控制世纪互联仍有很大距离,因为另一项同步签署的协议规定,宁德时代需按照陈升的指示行使投票权。此外,投资者权益协议亦对股份转让设有一定期限限制。简单而言,宁德时代取得重要战略持股地位,但陈升仍继续掌控公司决策权。
考虑到世纪互联过去长期表现落后,这样的安排或许会令部分期待公司全面改革治理架构的投资者感到失望。但市场反应显示,投资者看到的并不只是一宗普通股份出售交易。随着宁德时代的背书,世纪互联的AI转型策略显得更具可信度,并且与一位深知AI产业最重要瓶颈之一——电力——的合作伙伴绑定在一起。
为AI扩张融资
这笔战略投资到来之际,正值世纪互联大幅增加对高资本密集型数据中心业务的投入。公司近年推动所谓“传送带式”融资模式,即先开发项目,再把成熟资产出售至私募房地产投资信托基金(REITs)以回收资金。2026年3月,公司在上海推出两只REITs产品,集资63.6亿元。这笔资金将用于支持世纪互联2026年的交付计划。公司亦表示,若没有资产循环机制,每年可能需要额外举债超过80亿元,才能支撑现有项目储备。
此外,公司仍面临其他风险。世纪互联的大型批发型业务高度依赖少数大型客户,若这些客户放缓AI基建投资,或转向自建数据中心,均可能对订单造成压力。同时,若REITs出售进度延迟,亦可能加重公司资产负债表压力。
不过,整体市场环境仍然有利。弗若斯特沙利文预计,在IT外包、5G、云服务及AI需求带动下,中国中立数据中心服务市场于2025年至2030年间,年均增长率将达18.5%。
能源 AI与全球竞争
宁德时代投资世纪互联,亦反映更深层的产业变化。在AI竞赛中,电力正逐渐变得与支撑AI运算的GPU晶片同样重要。国际能源署(IEA)估计,到2030年,美国数据中心用电需求将倍增至4,260亿度电(TWh),而中国需求亦可能翻倍至约2,770亿度电。
中国的优势,在于能快速扩张电力基建。目前中国发电量已超过美国两倍,并且具备西方难以匹敌的输电建设速度。把世纪互联的数据中心营运基础,与宁德时代的储能及电力转换技术结合,正好符合中国建立全国高容量数据中心网络、支撑AI发展的战略方向。
这一点尤其重要,因为中美目前仍处于科技对峙状态。上周于北京举行的习特会,虽然达成一些有限经济合作,但在先进AI晶片出口问题上仍未取得突破。在这样的背景下,世纪互联与宁德时代的合作,看起来已不只是一宗企业交易,更反映中国在全球AI竞赛中,在追赶GPU晶片技术同时,正试图建立自身的基建优势。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量