Romomo is owned by BMax

在前身为红杉中国的HSG支持下,中国第二大电商运营服务商百秋尚美正筹资加码直播电商业务

重点:

  • 百秋尚美已递交香港上市申请,公司凭藉在直播电商服务领域的先发布局,于全球最大线上零售市场建立优势
  • 公司核心的传统电商运营服务业务于2023年至2025年间仅增长10%,相比之下,其直播电商相关业务则大增64%


谭英

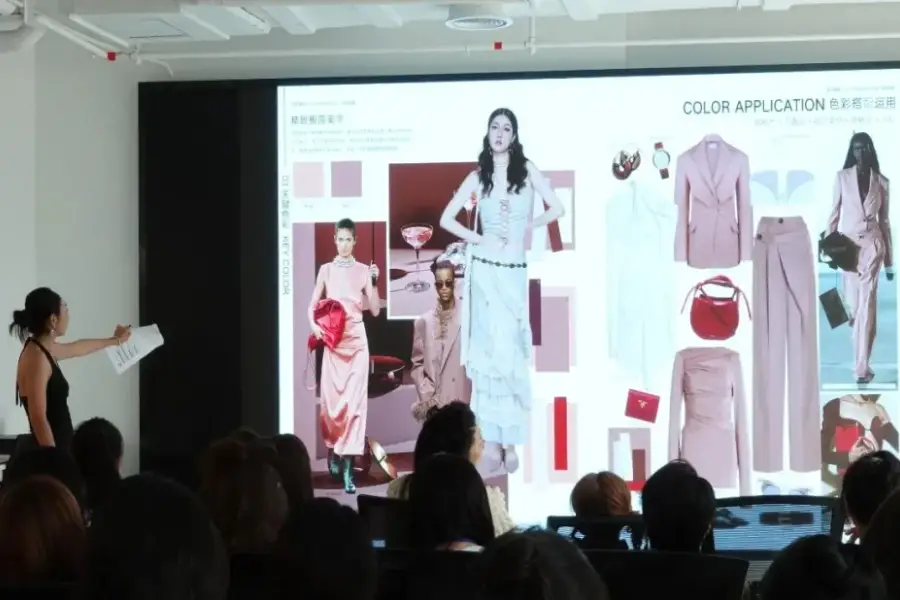
在上海西部绿树成荫的长宁区一座园区内,容么么直播中心展示了当下中国电商市场最火热的直播技术。该中心由两栋建筑组成,设有150间直播间及300名常驻主播,每天向消费者推介国际高端时尚与鞋履品牌。这些品牌均为容么么母公司——上海百秋尚美科技服务集团股份有限公司的客户。

如今,百秋尚美正把其电商运营服务故事带向资本市场。公司上周申请赴港上市,旨在集资扩展其快速增长的直播电商业务。此次上市由中信证券担任承销商、中信里昂证券(CLSA)担任协调人,并获前身为红杉中国的HSG作为主要股东支持,显示此次IPO规模可能相对较大,集资额或达1亿美元以上。

百秋尚美并非普通的电商运营服务商,而是专注于中高端至奢侈品市场。公司去年服务的客户包括全球20大高端时尚品牌中的70%,因此被形容为引领LVMH、雅诗兰黛等品牌接触线上消费者的“摆渡人”。

按电商运营服务商品交易总额(GMV)计算,百秋尚美目前位居中国第二。公司去年GMV达397亿元(58.2亿美元),市占率为2.7%。根据申请文件引用的第三方数据,其规模仅次于市占率达5.3%的宝尊电商(9991.HK; BZUN.US)。

不过,百秋尚美面对的竞争相当激烈,对手不仅包括宝尊电商,还有微盟集团(2013.HK)、青木科技(301110.SZ)、碧橙数字等企业,众多公司争夺这个庞大市场的一席之地,结果便是价格压力加剧。作为这些服务商主要客户的品牌方,正寻找服务费与佣金率更低的合作伙伴,同时也开始建立自有电商团队。另一方面,中国整体电商市场正迅速走向成熟,令整体增长放缓,并导致不少电商服务商陷入亏损。

依赖传统电商运营业务

传统电商运营服务仍是百秋尚美的核心业务,去年约占总收入三分之二。相比之下,较新的直播电商业务占总收入21.9%。不过,后者于2025年按年增长30%,远高于传统电商运营服务业务仅12.6%的增幅。

过去三年,百秋尚美收入保持稳定增长,虽算不上特别亮眼,但仍由2023年的13.2亿元(1.94亿美元)增至去年的15.9亿元,增幅约20%。然而,其核心业务增长同期明显放缓。百秋尚美为品牌商在天猫及京东等传统电商平台提供的运营服务,于2023年至2025年间仅增长逾10%;相比之下,直播电商业务同期则大增64%。

百秋尚美核心业务放缓,也拖累其毛利率与盈利表现。公司毛利率由2023年的37.2%降至去年的33.4%;同期利润则由2.5亿元下降18%至2.04亿元。

好消息是,百秋尚美已在快速增长的直播电商服务市场中取得领先地位。2025年,公司在中国“兴趣电商”市场的市占率达4.6%。所谓兴趣电商,是指消费者透过抖音及小红书等社交媒体渠道购买商品的模式。

如今,透过社交媒体销售商品,尤其是借由知名主播与明星进行直播带货,已成为中国最流行的零售模式之一,并逐渐侵蚀拼多多、京东及天猫等线上商城的传统电商消费。根据百秋尚美申请文件引用的独立研究数据,2021年至2025年间,中国直播电商服务市场年均增长率达37.5%,相比之下,传统电商服务同期年均增长率仅15%。

根据百秋尚美的上市申请文件,直播电商业务占公司收入比重亦持续提升,由2023年的16.1%增至去年的21.9%。

直播园区

位于上海临空园区的一座直播基地,是上海20个直播园区之一,亦是百秋尚美于2021年切入直播市场的重要据点。百秋尚美政府事务负责人赵美玲近日接受中国媒体访问时表示:“四年前,我们还只是位于一楼超市旁边的一个小直播间。如今,我们已成长为拥有300名主播及150间专业直播间的行业龙头。”

相比起较晚才布局直播业务的宝尊电商,以及虽依靠与腾讯微信的紧密合作而专注社交媒体、但缺乏其他线上渠道能力的微盟集团,百秋尚美在直播电商领域具有明显优势。宝尊直到2023年才开始发展直播业务,包括推出创意内容商业中心,以及收购抖音合作伙伴洛氪迅。然而,相关投资至今仍未见明显成效,其包括直播业务在内的服务收入去年仅增长2.4%至60亿元。

百秋尚美另一项竞争优势,在于公司自成立以来便采取多渠道服务模式;不同于与阿里巴巴及其大型平台天猫深度绑定的宝尊,也有别于高度依赖微信生态、规模较小的微盟集团。

相比之下,百秋尚美在过去15年一直横跨多个电商平台提供服务,最初协助品牌商透过天猫、京东等传统电商平台,以及品牌官方网站与微信小程序销售产品。公司在申请文件中指出,为配合中国电商市场最新趋势,公司已策略性地演进至社交媒体渠道。

百秋尚美于2023年推出自主研发的多渠道数字零售运营系统Futail。该系统可连接所有主流平台数据,整合从供应链到市场营销的管理流程。百秋尚美亦针对高端客户的设计需求,设有自家设计中心、内部创意中心,以及由208名全职主播组成的直播团队。

尽管香港IPO热潮令不少科技企业受惠,但电商及相关服务企业至今仍未真正搭上这波行情,原因可能在于,相较AI及机器人等更具吸引力的新兴领域,电商市场已相对成熟。宝尊便是典型例子,公司目前仍处亏损状态,股价较2020年9月在香港第二上市时的价格低逾91%;微盟集团同样仍未盈利,其股价亦较2019年1月IPO价格低约50%。

凭藉盈利能力及在直播电商市场的领先地位,百秋尚美看起来较上述两家公司更具优势。不过,即使市场给予其5倍市销率(P/S),高于微盟的2.9倍及宝尊偏低的0.11倍,其估值亦仅略高于10亿美元,刚好跻身科技独角兽行列。

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

研发与实验室业务拖累 燃石医学营收下滑

癌症检测公司燃石医学(BNR.US)周四发布财报表示,由于院内业务的增长未能抵消中央实验室和研发业务的下滑,公司第二季度营收同比下降9.3%至1.35亿元。 公司的中央实验室业务营收同比下降10%至3,680万元,约占总营收的27%。院内业务营收增长7.4%至6,710万元,贡献约一半的营收。其余营收来自药物研发服务,该业务同比下滑31.8%至3,080万元。 在最新报告期内,公司的毛利率由去年同期的72.8%微降至72.6%,营业费用则下降3.2%至1.16亿元。期内燃石医学的净亏损从去年同期的970万元扩大至1,840万元。 财报公布后,燃石医学股价周四下跌3.1%,报收于11.62美元。在过去52周内,该股累计上涨了31%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

手机需求下滑 8月丘钛镜头模组销量跌14.9%

摄像头生产商丘钛科技(集团)有限公司(1478.HK)周四公布,8月手机摄像头模组销售量约3,784.6万件,按月增长5.3%,但按年下跌14.9%;生物识别模组销量约1,330.6万件,按月增25%,按年则跌35.3%。整体手机产品销量约5,115.2万件,按年减少21.3%。 公司表示,手机产品销量按年下滑,主要由于智能手机市场受到存储价格上涨影响,市场需求欠佳。相较之下,汽车及物联网(IoT)产品表现较佳,8月销量分别约89万件及237万件,按年增长33%及20.7%,主要受惠于智能汽车、具身机器人相关激光雷达产品销量明显增加,以及手持影像终端产品销售良好。 今年首8个月,丘钛科技手机产品累计销量约4.23亿件,汽车及IoT产品则分别约571.6万件及1,294.1万件。印度丘钛8月摄像头模组销量约1,030.2万件,按年大增130.4%,生物识别模组则按年跌39.4%。 公司股价周五低开,至中午休市报5.46港元,跌2.06%。该股过去六个月累跌约34%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

星环信息公开发售募资8.5亿

AI基础设施软件提供商星环信息科技(上海)股份有限公司(6727.HK)周五在香港公开发售1,401万股,每股售价介于49港元至61港元,每手100股,最低申购金额6,161.51港元,最高可募资8.5亿港元。本月16日截止申购,21日上市。 星环信息主要向企业及政府销售AI与大数据基础设施软件产品,以及提供相关服务。按收入计,公司是中国AI基础设施软件第五大提供商,去年的市场份额达2.7%,目前客户超过1,800家。 去年公司收入4.47亿元,同比上升20.6%,但仍亏损2.45亿元。今年一季度,收入同比上升26.5%至8,124万元,期内亏损收窄33%至5,600万元。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Bilibili planning a $700 million capital restructuring

腾讯退场未离席 B站融资7亿美元冲刺增长

腾讯几乎清仓哔哩哔哩并转持可换股债,B站以7亿美元零息融资配合股份回购,有望化解减持阴霾,但仍面对摊薄及增长压力 重点: 哔哩哔哩发行7亿美元零息可换股债,腾讯出售几乎全部9.6%持股,同时认购其中2亿美元票据 公司拟购回并注销约2,039万股,潜在净股权摊薄约3.5%    李世达 尽管影音平台哔哩哔哩股份有限公司(09626.HK;BILI.US)花了数年时间走出亏损,市场对公司的疑问并未随之减弱,收入增速能否提高、盈利空间能否扩大,仍是这家“中国版YouTube”尚待回答的问题。 在这个时间点上,公司多年的战略投资者腾讯(0700.HK),选择几乎全面退出。哔哩哔哩(下称B站)9月4日公布一项结合可换股债、股份配售和回购的交易:公司发行7亿美元零息可换股优先票据,并计划把其中3亿美元用于同步股份回购;腾讯则出售所持约9.6%股权,同时认购2亿美元票据。 简单而言,腾讯把部分B站股份出售给市场,其余卖回公司注销,再把部分所得转投可换股债,由普通股股东转为保留换股权的债权人。B站则以发债所得吸收部分沽压及降低潜在摊薄。 7亿美元票据将于2031年到期,其中5亿美元售予机构投资者,腾讯认购其余2亿美元。票据不计付定期利息,初始换股价为155.79港元,较9月4日收市价溢价28.3%,较同步配售价溢价35%。持有人可在到期前换股,并于2029年9月要求B站按本金购回。 腾讯原本持有约4,001万股B站Z类普通股,占公司股本9.6%。这批股份中,约2,637万股以每股115.38港元透过二级配售出售给其他投资者,另外约1,359万股由B站斥资2亿美元购回。若相关交易完成,腾讯只余约4.8万股,持股比例接近零。 回购部分抵销摊薄 腾讯出售股份总值接近6亿美元,认购2亿美元票据后实际回笼约4亿美元,认购款将与B站支付的回购款互相抵销。部分市场人士将换股价解读为信心表现,但股价低于换股价时,腾讯仍可保持债权人身分,并于2029年要求收回本金。 可换股债投资者通常会沽空相关股票进行对冲,承销银行因此借入约698万股配售,B站则斥资约1亿美元购回其中约680万股,以减轻对冲交易带来的沽压。若两项回购均完成,公司将合共购回并注销约2,039万股,占原有股本约4.9%。 票据若全数转换,B站最多发行3,523.6万股,相当于原有股本约8.4%。扣除同步回购后,潜在净增股份约1,485万股,净摊薄约3.5%,股价接近换股价时还可能面对额外对冲沽压。 B站预计票据净集资6.904亿美元,扣除3亿美元回购开支后,余下约3.904亿美元可用于AI驱动的业务增长及一般企业用途。 野村认为,腾讯有序退出有助消除技术性沽压,并估算潜在净摊薄约3.5%,但仍维持B站美股“中性”评级及18美元目标价。消息公布后首个港股交易日,B站一度跌至116.4港元,随后收报123.8港元,倒升1.98%;该股今年仍累跌约35%,反映市场对增长前景依然审慎。 增长问题仍待解决 B站具备承担这场资本操作的财务基础。截至2026年6月底,B站持有现金、定期存款及短期投资243亿元,去年发行可换股债所得亦有3.367亿美元尚未使用。公司流动性充足,新融资能否创造高于摊薄及偿债成本的回报,因而更受关注。 第二季度,B站收入按年增长8%至79.4亿元,净利润增长55%至3.39亿元,毛利率升至37.2%,连续第16个季度改善。广告收入增长28%至31.3亿元,首次成为最大收入来源;日活跃用户增长7%至1.165亿,日均使用时间达113分钟,带动总使用时长增长14%。 但公司业务增长结构仍不平衡,第二季度增值服务收入只增长5%,手游收入下跌14%至13.9亿元,广告遂成为主要增长引擎。AI可改善内容推荐、创作及广告投放效率,但公司未单独披露AI投入金额及预期回报。野村预期下半年广告增速放慢,加上AI投入增加,早前已把目标价由22.5美元降至18美元。 若交易顺利完成,B站不仅可留下约4亿美元资金,也能一次处理腾讯持股可能带来的持续沽压。这笔融资是否划算,最终取决于B站能否在广告以外找到新的增长动力,并把AI投入转化为实际收入和现金流。这项资本操作为公司争取了时间,下一步仍要靠业绩证明其价值。 欲订阅咏竹坊每周免费通讯,请点击这里