
业务依赖少数客户 瑞泰环保增长中见隐忧
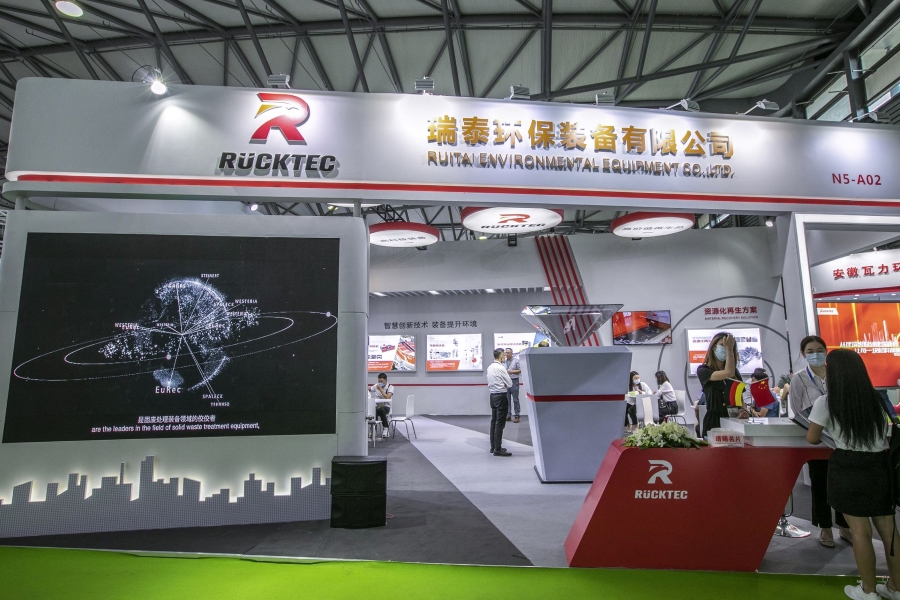
受国家政策扶持下,专注于建筑废物处理的瑞泰环保近年收入高速增长,并向港交所提交上市申请,以加快扩张步伐
重点:
- 成立仅四年的瑞泰环保,正踏入营收及利润高速增长期,希望上市筹资加速发展,以捕捉固体废物处理行业的庞大商机
- 该公司业务严重依赖个别客户,过去三年,其收入差不多全数来自五名大客户
罗小芹
“绿水青山就是金山银山”,是中国政府对绿色经济政策的期许,也预示着环保产业的庞大商机。其中,在国策积极扶持下,处理建筑垃圾的生意,近年宛如环保业务的小绿洲。
瑞泰环保科技集团有限公司是一家从上海起家、专营一站式固态废物处理与资源化利用系统的解决方案商。上海于2018年被中国政府选定为开展建筑垃圾处理活动的试点城市之一,在同年成立的瑞泰环保,当时承接了当地10个建筑垃圾处理项目中的4个,为业务快速增长打下基础,现时公司更已扩展至参与南京、青岛及佛山等城市的项目。
瑞泰环保在初步招股书中声称,按去年产生的收入计,该公司在中国建筑垃圾处理与资源化利用系统解决方案市场排名第一,但市场份额仅为2.1%,反映市场结构相当分散,没有明显的头部企业。
虽然如此,但从该公司的财务数据,可看到它正处于高速增长期。其营收由2019年的3,346万元、大增244%至2020年的1.15亿元,再倍增至去年约2.2亿元;净利润增幅亦相若,从2019年的978万元,稳步上升至去年的6,428万元。巧合的是,过去三年,两者的复合年增长率同样为156%。
中国政府近年来出台了更严格的污染控制要求,并加强建筑垃圾处理服务环保合规的执法力度,其中较受关注的有2020年9月生效的《中国固体废物污染环境防治法》,间接促进了对建筑垃圾处理服务的需求。
毛利率达44.8%
受国策加持下,去年度瑞泰环保在处理建筑垃圾的营收为1.34亿元。同比增长23%,占总体营收六成以上,其毛利率更高达54.8%,引领公司整体毛利率达到44.8%的高水平。该业务利钱丰厚,主要原因是建筑垃圾经过处理后,可以产生作为建筑材料及道路材料的再生骨料,为公司增加额外收入。
再生骨料的商业价值受到去年3月国家发改委、生态环境部等十个部门联合发布《关于十四五大宗固体废弃物综合利用的指导意见 》的进一步肯定,该《意见》鼓励建筑垃圾再生骨料及制品在建筑工程和道路工程中的应用。
除了处理建筑垃圾外,瑞泰环保近年也加强城市生活垃圾的处理量,以实现业务多元化的目标,去年这方面营收达8,539万元,占整体营收38.8%,毛利率则为29.1%。
一般来说,处理固体废物项目的客户,大多是以城区为单位的政府机构,被选定的运营商都有较深的政府背景,所以这类项目的毛利率,一般比其他环保业务为高。
不过要留意的是,这个高毛利优势是一把“双刃剑”,因为瑞泰环保的五大客户在过去三年占其总收入比例高达96%至100%,在严重依赖少数客户的不利背景下,若公司无法维持与主要客户的关系,其业务恐承受重大不利影响。
相比之下,在中国从事水资源及处理金属废料的毛利率较低,前者因为水项目的回报受严格管控,而金属废料的再生成本非常高,小公司难有利润可图。
以东江环保(002672.SZ)及首创环保(600008.SZ)两家有参与废水处理的A股公司为例,去年毛利率只有6.9%及10.1%;处理金属废料的齐合环保(0976.HK)去年毛利率也低至8.6%。
另外,专注垃圾焚烧发电厂的建设及运营的粤丰环保(1381.HK),去年毛利率为31.1%;参与危险废料处理及生物质综合利用项目运营的光大绿色环保(1257.HK),去年毛利率亦只有27.8%。因此,各类环保业务中,始终以处理固体废物的毛利表现较出色。
市场潜力庞大
由此看来,瑞泰环保正身处一个具备优势的行业,那么公司的业务前景会怎样呢?
据招股文件引述弗若斯特沙利文报告的预计,中国建筑垃圾处理衍生的市场规模将由去年的66亿元,增至2026年约167亿元;城市生活垃圾处理衍生的市场规模,也将由去年的91亿元增至2026年约151亿元;至于建筑垃圾资源化利用再生骨料销售的收入,亦会由去年的38亿元增至2026年约102亿元。上述市场规模于未来5年的年复合增长率分别为10.7%至21.8%,实在不难理解为何瑞泰环保决定在此刻上市筹资,以准备持续扩张,进一步争取市场份额。
瑞泰环保未有招股详情,要估计其上市市值,可与业务稍为接近、而且同样于港股上市的粤丰环保、光大绿色环保及齐合环保作比较,三者目前的市盈率为3.8倍至6.9倍。若取其平均5.6倍,以瑞泰环保去年全年净利润6,428万元计算,估计其市值仅为4.3亿港元。虽然看起来有点低估,但从它拥有高毛利率的优势,说不定将来上市时,能获得市场给予较高的估值。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景


