
多晶硅寒冬未散 大全新能源押注AI电力基建
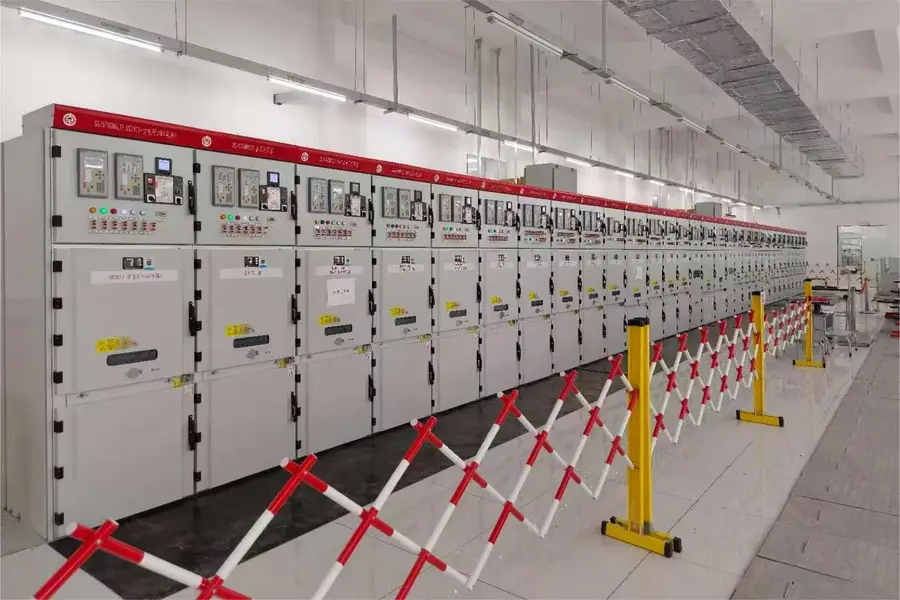
多晶硅生产商大全新能源将与昆山市政府合作,投资60亿元兴建生产基地,制造供AI数据中心使用的电力设备
重点:
- 大全新能源将与昆山经济技术开发区合作,投资60亿元建设生产基地,生产AI数据中心所需的电力设备
- 此举距离徐翔从父亲手中接掌公司仅三年,也意味着公司重新回到以电力设备制造起家的业务根基
阳歌
中国历史上从不缺乏子承父业的故事,不少企业家二代都试图超越父辈打造的商业帝国,但结果往往喜忧参半。如今,这样的故事似乎正在大全新能源股份有限公司(DQ.US;688303.SH)上演。该公司是全球主要多晶硅生产商之一,而多晶硅正是制造太阳能板的核心原材料,太阳能发电也正迅速成为全球最重要的清洁能源来源之一。
这是我们对大全新能源最新动向的判断。公司周四宣布一项重大且颇为特殊的战略转型,将进军未来AI数据中心所需的电力基础设施制造领域。近年来,AI数据中心突然成为开发商与投资人追逐的热门赛道,市场普遍押注,随着人工智能应用快速普及,对庞大算力与电力的需求将同步激增。
这项重大转型的推手,是现年50多岁的徐翔。2023年8月,他接任大全新能源董事长兼首席执行官,从现年80多岁的创办人徐广福手中接过董事长职位,而徐广福正是他的父亲。在此之前,CEO一职由职业经理人张龙根担任长达五年。
与徐翔一同进入公司权力核心的,还有其妹妹徐晓宇。她于2023年5月加入大全新能源担任投资者关系主管。毫不意外地,徐晓宇在公司内迅速晋升,加入半年后便获委任为董事,并于2024年10月升任副首席执行官。
这对兄妹档的高层组合看来颇具互补性。徐翔显然是在中国教育体系下成长,且至少自2000年起便已在大全新能源任职,意味着他很可能早已被培养为接班人。相比之下,徐晓宇加入公司时间较短,但拥有更鲜明的国际背景,持有宾夕法尼亚大学沃顿商学院金融MBA学位,以及加州大学伯克利分校学士学位。
了解这段家族背景后,再来看这对兄妹主导的战略转型。根据规划,大全新能源将在昆山经济技术开发区设立新的制造基地。从地理位置来看,昆山与大全新能源过去主要位于新疆和内蒙古等中国内陆地区的多晶硅生产基地形成鲜明对比。相较于较偏远、发展程度较低的西部地区,昆山紧邻中国金融中心上海,也是全国最富裕的城市群之一。
根据公告,双方合作将聚焦AI数据中心的新一代能源解决方案及相关设备,包括储能系统、固态变压器、固态断路器以及固态电池等产品。整个项目将分两期建设,总投资约60亿元(约8.86亿美元),首期投资额约21亿元。
徐翔表示:“凭借我们及关联企业在变压器和断路器技术领域深厚的专业积累与成熟的技术能力,我们有充分优势把握这一庞大的增长机遇。”他补充道:“此次投资协议是公司推动产品组合多元化战略的重要基石,也将有助于把握全球能源转型带来的巨大市场机会。”
死猫弹?
乍看之下,投资人对这项看似重大的消息反应相当正面。消息公布后,大全新能源股价周四上涨5.1%。然而,这波反弹也颇有“死猫反弹”的味道,因为该股今年以来仍累计下跌43%。过去两至三年间,大全新能源及同业大举扩产,导致全球多晶硅市场供应严重过剩,公司也因此持续承受压力。
大全新能源正是这波扩产潮的典型代表,过去三年间,公司斥资177亿元在内蒙古建设新生产基地,将年产能由7.5万吨大幅提升四倍至目前的30万吨。随着整个行业产能急剧膨胀,多晶硅价格崩跌,大全新能源及大部分同业相继陷入亏损。今年第一季度,大全新能源录得8,840万美元净亏损。
去年不少市场人士原本期待行业复苏,当时中国政府鼓励企业淘汰老旧且效率较低的产能,并推动大型企业整合部分中小厂商,组建新的产业平台。然而,相关进展远较市场预期缓慢,目前大多数企业生产多晶硅的成本仍高于产品售价。
这也让我们回到大全新能源最新的转型计划。对许多人而言,这项决定或许令人摸不着头脑,尤其是那些只熟悉其多晶硅业务的人。毕竟,多晶硅一直是这家纽约上市公司的核心资产。但事实上,大全新能源的历史根源其实来自电力设备产业。其未上市母公司大全集团目前业务涵盖中低压电气设备、变压器及开关设备等领域。相关业务主要由南京大全变压器有限公司及镇江大全电力变压器有限公司等附属公司经营,而这些资产并不属于纽约上市的大全新能源。
这显示大全确实具备生产相关电力设备所需的技术与经验。更重要的是,虽然新项目总投资额达60亿元,金额并不算小,但相比此前177亿元的多晶硅扩产计划,仍属相对温和。
根据公司最新季度报告,截至今年3月底,大全新能源拥有约20亿美元可轻易转换为现金的资产,因此具备充足财力推动这项新投资。此外,大全并不需要独自承担全部资金支出。财力雄厚的昆山市政府几乎可以确定将承担其中相当大的一部分成本。
总体而言,徐翔这项决策,很可能也吸纳了父亲徐广福及妹妹徐晓宇的意见,看来是一项相对审慎的多元化布局,希望降低大全新能源对多晶硅产业的依赖。毕竟,即使在景气最好的时候,多晶硅行业本身仍具有高度周期性。然而,瞄准这些新商机的企业并不只有大全一家,尤其是在储能领域。最终的结果或许是,大全成功摆脱了一个供应过剩的产业,却又踏入另一个同样可能供过于求的市场。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景
相关新闻
-
简讯:首季营收暴跌 大全新能源亏损续扩大
 DQ.US688303.SHG


