机器人走进工厂 为何难走入家庭?
机器人能否成为一门好生意,工厂看效率与成本,家庭看用途与体验。从技术展示走向持续付费,两个市场各有难关 财联社Marketwatch专栏 机器人产业正成为当前的热门领域。一方面,工业制造领域对自动化、智能化的需求持续释放,搬运、分拣等任务成为机器人"上岗"的重要切入点;另一方面,消费市场对陪伴、互动与家庭服务的想象不断升温,收获公众热捧。然而,从工厂车间到家庭客厅,机器人面对的是截然不同的环境复杂度、需求明确性与评价标准。在此背景下,围绕机器人的商业化探索正徐徐展开。 工厂看效益 工业场景被普遍视为机器人商业化落地的优先方向,其原因在于需求相对明确、评价标准相对可量化。在工厂环境中,机器人完成动作只是第一步,客户是否愿意采购,取决于持续作业效率、稳定性以及综合成本能否形成对传统人工的替代优势。这意味着,即便机器人能够完成搬运、分拣等任务,若无法在成本上取得优势,商业化仍难以实现。 其中,汽车制造与3C轻工业是最易率先规模化应用的场景,原因在于这两类场景工序标准化、作业重复度高、用工密集且工况稳定,与机器人当前的能力水平和迭代需求较为匹配。不过,工业场景的约束同样不容忽视:有效数据仍较为碎片化,模型自主作业能力有限,适配周期较长、调试成本较高,设备连续作业的可靠性也有待进一步提升。 家庭问用途 与工业场景需求明确不同,消费级机器人的市场需求相对更模糊。中国知名机器人品牌启元将儿童家庭、科技爱好者和开发者列为主要目标群体,但不同群体对机器人的期待本身就并不统一,产品价值难以用单一功能定义。同时,家庭环境则高度复杂、非结构化,切入方式因而成为最关键的问题。这揭示了家庭机器人商业化的核心难点——技术并非主要追求,产品价值能否被用户感知并转化为购买决策才是症结所在。 一个值得关注的现实是,听音乐、学英语、查询信息等需求已有手机等成熟设备承接,因此机器人若仅在这些功能上叠加,难以构成独立购买理由。其价值必须建立在移动、感知与实体互动能力之上,提供既有设备难以替代的体验,而这仍是消费场景需要进一步验证的问题。 此外,制造构成了另一重系统性门槛。机器人被视为一大复杂工程,硬件、AI与生态层层嵌套。样机制作相对容易,保证一万台机器人的批次一致性却非常困难。为此,启元引入汽车工业的制造节拍与质量管理方式,实现每2.5分钟下线一台机器人;2026年预计投入5亿元人民币(7,500万美元)研发费用,推进全栈研发。 以此来看,消费级机器人的商业化不仅是产品问题,更是制造一致性、应用内容与IP生态协同支撑的系统工程。而对于消费级机器人产品的定价,新近发布的启元Q1与启元T1售价均为19,999元(3,009美元),启元Q1探索版为26,999元(4,062美元),启元T1 Pro售价为29,999元(4,514美元)。 可靠才长久 从技术演进路径看,机器人智能可区分为交互智能、运动智能与作业智能三个层次。交互智能承担人与机器人沟通入口的功能,帮助机器人理解人的行为、习惯与生活环境;作业智能则指向真正用双手完成任务,如衣物整理等,其背后依赖大模型与数据的持续投入。当前,机器人主要通过交互智能产生价值,作业智能也需以交互智能成熟为前提。 在能力评估标准上,具身智能同样存在Scaling Law,但表现形式与大语言模型有所差异。以一个任务为基准,Scaling Law能较快收敛,真正的难点在于泛化性。这由此引出了一个更具体的问题:衡量机器人能力时,应看其能展示多少种技能,还是看某项任务能够被稳定完成多少次。因此,较为务实的路径是先将少数任务做到高成功率,再以此为基础扩充任务范围。 此外,家庭场景还提出了额外的安全要求。除本体硬件安全外,电源安全需予以保障;数据安全同样关键,因为机器人在家庭中的使用涉及老人、儿童等多种家庭成员的隐私数据。 综合来看,当前机器人的商业化正在全面展开。其中,工业场景需求明确、评价标准相对可量化;家庭场景则依赖于明确且吸引人的价值定位,并需跨越泛化性、稳定性、安全与隐私等多重检验。两条路径的并行推进,正共同勾勒出机器人从"能动作"走向"被需要"的产业进程。 财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn 欲订阅咏竹坊每周免费通讯,请点击这里
新闻概要:京东物流发力扩展,收入与利润齐增
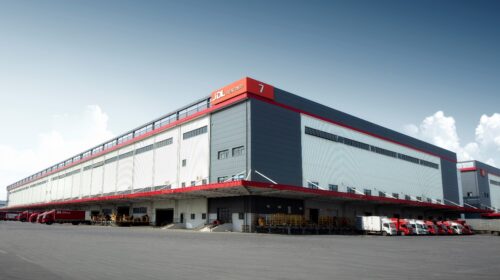
2025年上半年,京东物流的一体化供应链解决方案业务实现强劲增长,持续效率优化也提升了其盈利能力 余特莉 京东物流股份有限公司(2618.HK)周四报告称,得益于稳定的市场扩展势头,2025年上半年,其营收同比增长14.1%至985亿元(137亿美元)。且其一体化供应链(ISC)解决方案业务的客户规模与单客户支出均实现稳健增长。 据周四发布的半年报显示,京东物流的一体化供应链解决方案收入在六个月内达到501亿元,占总收入超过一半,同比增长19.9%。在为母公司京东集团(JD.US;9618.HK)提供服务之外,其外部ISC客户群扩大至73,713家客户,增长14.5%,持续业务多元化。来自外部ISC客户的单客户平均收入约为239,000元。 来自其他客户的收入(包括快递与货运服务)也同比增长8.7%,达484亿元。期间,京东物流进一步强化了荔枝、樱桃等生鲜产品的端到端解决方案,并在港、澳市场实现快速增长。第二季度,公司已启动招募及管理全职骑手参与京东外卖配送服务,旨在与最后一公里快运服务形成更高的协同效应与效率提升。 京东物流在上半年录得非国际财务报告准则(non-IFRS)利润33亿元,同比增长7.1%,主要源于资源利用效率的改善。 CEO胡伟表示:“随着我国经济回升向好,市场需求逐渐释放,京东物流持续提升供应链服务能力,成为企业高质量发展的重要动力。” 京东物流在二季度营收达516亿元,占京东集团总收入约15%,同比增长16.6%。非国际财务报告准则利润为26亿元,同比增长5.4%。 公司正积极拓展全球市场。6月,其在沙特推出自营B2C快递服务JoyExpress,提供最后一公里配送服务,最快可当日或次日达,并全程由内部配送团队完成履约,还包含暂存退货等增值功能。 京东物流还在上半年扩展自营仓库,覆盖美国、英国、沙特、韩国及越南等地,使其全球物流服务扩至数百个国家与地区。 作为全球拓展的一环,京东物流在波兰华沙启用了第三个仓库,并于香港开设运营中心,进一步提升一体化物流解决方案能力。 公司强调,科技仍是提升其服务效率的关键。其“货到人”自动化仓储解决方案——“智狼”已开始在仓库部署,以实现高量级订单履约及供应链大部无人化操作。 京东物流是竞争白热化的中国物流行业的头部企业,以成本效益与快速投递著称,脱胎于母公司京东集团,并于2021年独立上市。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里