
泡泡玛特潮流玩具登陆海外
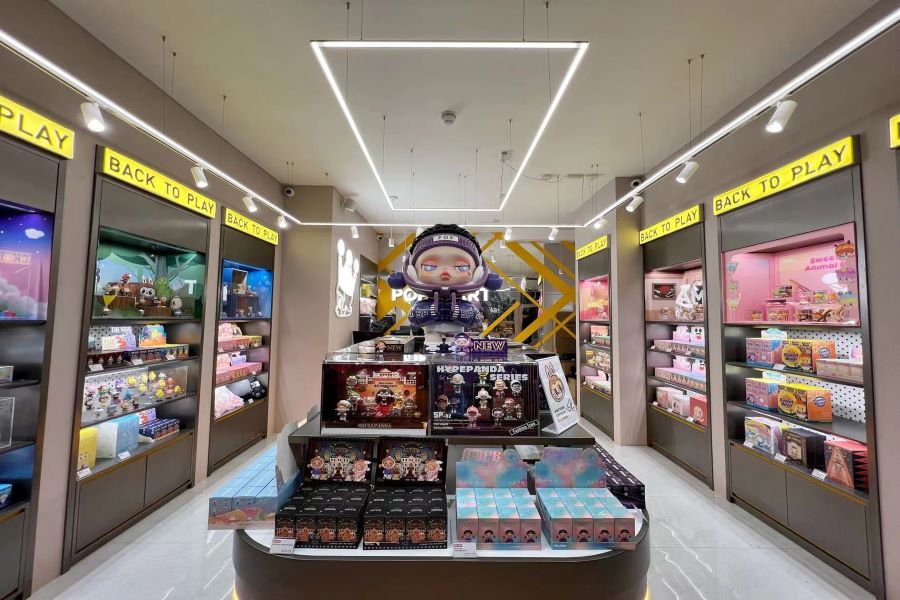
销售“盲盒”收藏玩具的泡泡玛特在伦敦开店,正式涉足欧洲
重点:
- 泡泡玛特通过在伦敦开店进入欧洲市场,自从一年前开拓第一家海外店之后,它的足迹已遍及23个国家
- 公司希望复制在国内的成功模式——通过网络和自动贩卖机等低成本渠道销售潮流玩具,再辅以社交媒体攻势推动销量
阳歌
全世界擦亮眼睛!一开始,来自中国的字节跳动给我们带来了TikTok——一款风靡全球青少年群体的短视频应用。如今,规模小得多但同样时髦的泡泡玛特国际集团有限公司(9992.HK)试图将它在国内已圈粉无数的玩具推向全球受众,希望能将Dimoo、Pucky等玩偶系列带给我们。
根据公司网站上的一则公告,上周四它在英国伦敦开店,正式涉足利润丰厚的欧洲市场。自2020年底在韩国开设第一家海外门店以来,泡泡玛特的全球足迹已经到达了23个国家。
泡泡玛特相当引人注目的是,它有能力将普通玩具点石成金,同时利用一个非常具有成本效益的分销网络,将高利润的在线和自动贩卖机销售网与成本较高的传统实体店结合。它还大量利用社交媒体工具,使其噱头十足的最新玩具成为网络社区热议的话题,以促进此类商品的交易,也为即将推出的新产品带来关注。
与同行相比,它成本低,同时却可以为它的可收藏玩具标出高价,这样的组合使其获得了极其令人羡慕的利润率。去年上半年,该公司的毛利率达到了令人瞠目结舌的63.4%,比国内时尚零售业竞争对手名创优品(MNSO.US)最新的27.4%高出一倍以上。同样风靡的美国零售巨头塔吉特(TGT.US)公布的毛利率与名创优品相似,为28%,而泡泡玛特的毛利率也远远高于全球玩具巨头美泰(MAT.US)的47.8%。
投资者对泡泡玛特的回报是高达74倍的历史市盈率,这同样也远高于名创优品的58倍,塔吉特的18倍和美泰的9倍。
到目前为止,泡泡玛特的成功主要得益于中国本土市场,它采用“盲盒”的销售模式,让粉丝购买不透明盒子包装的玩具。粉丝们只有在买到手并打开盒子后,才能看到他们到手的究竟是什么玩具,从而给产品增添了惊喜元素。
但现在,它希望能将这一成功模式引入它的全球扩张之旅。它在2018年底推出了一个国际部门,由韩国人文德一(Moon Duk Il,英文名Justin Moon)领导。它国际扩张之旅的第一站是韩国,这毫不意外。韩国与中国有许多文化上的相似之处,通常是许多面向消费者的中国公司国际扩张的先行站。
该公司最新的年报显示,它目前在韩国以及日本、新加坡都有海外分公司。除了在英国开的新店外,该公司称其他的市场还包括了加拿大和美国。
它在2019年底正式宣布进军欧洲市场,采用与当地商业合作的形式。它当时表示,它将首先着眼法国市场,现在看来这一计划有所耽搁,导致它改从英国进入欧洲市场。
早期阶段
除了告诉我们它进入了多少个国家,并一再提到韩国、新加坡、日本、加拿大、美国和现在的英国是它的全球市场之外,泡泡玛特对扩张的其他细节相对吝啬。这让我们猜测,到目前为止,它大部分的扩张仅限于在线销售,也许还有一些自动贩卖机销售,用公司行话说就是“无人贩卖机”,而实体店的实际数量可能相当有限。
去年10月,它启动了“全球品牌大使”计划,表明该公司正在复制网红加社交媒体的成功模式,推进它的海外雄心。在去年前六个月的最新财务报告中,该公司承认国际销售额占其同期总销售额的比例不足10%,因此它不会提供这部分业务的更多具体数据。
它还在各种采访和公告中透露了迄今为止的各种实践。其中提到,该公司的全球扩张将包括与迪士尼(DIS.US)和拥有“Hello Kitty”特许经营权的三丽鸥(Sanrio)等公司合作开发的玩具,这表明该公司在这部分业务上不会过于依赖自家广受欢迎的中国玩具。
在接受《福布斯》采访时,文德一还指出,该公司将顺应当地口味,让北美和欧洲的消费者在付款前看到他们购买的东西,和它在亚洲非常受欢迎的“盲盒”策略有所不同。
到目前为止,该公司似乎还是直接拥有更多的海外业务,而不是像名创优品那样,采用严重依赖当地合作伙伴的特许经营模式。该公司拥有其韩国业务的80%,在其他海外公司可能也拥有类似比例的控股权。当扩张处于早期阶段时,这其实算是很正常的,一旦泡泡玛特为其海外业务找到合适的模式,它很可能就会开始更多采用特许经营模式。
要想了解泡泡玛特的全球足迹最终会是什么样子,我们可以拿名创优品做对比。泡泡玛特于2010年创办,直到10年后才开设了第一家海外门店,而名创优品在2013年成立,两年后就在海外开设了首家门店,速度要快得多。
截至9月底,名创优品在近90个国家拥有近1,800家门店。相比之下,它同期在中国有大约2,800家门店,占其总销售额的60%左右。但是在截至去年9月的三个月里,它的国际收入增长了78%,比它在国内的销售额增幅快出四倍多。由于这种快速增长,国际销售占其总收入的比例从一年前的17%增至23%。
毫无疑问,泡泡玛特很羡慕这些数字,希望自己在海外也能取得同样的成功。它的玩法与名创优品稍有不同,因为它依靠创造一种收藏者的文化来销售玩具并获得丰厚的利润。虽然它在中国取得了成功,但要说它在海外市场是否也能取得同样的成功,还为时过早。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
旅游平台监管未收兵 同程等企业成调查对象
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬



