
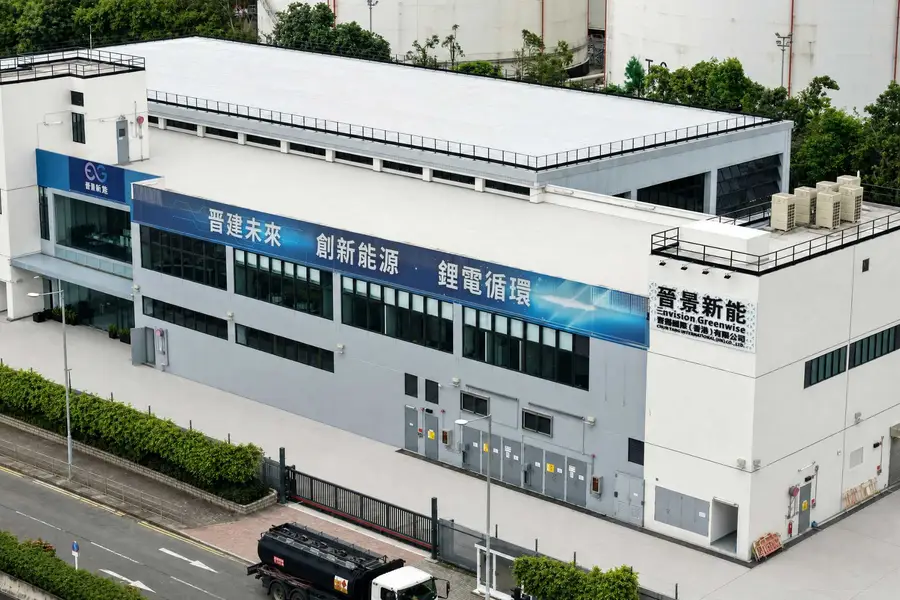
前称金仑控股的晋景新能近年频频变身,仿如史前人类大进化,从建筑工人一跃成为环保先锋,再而晋身为AI才俊
重点:
- 公司先后斥资近17亿元购入服务器
- 目标是短期内将算力增至16兆瓦
刘智恒
近日晋景新能控股有限公司(1783.HK)公布,斥资3.8亿元购入逾100台服务器,用于支持集团云计算及智能计算服务能力。
对于晋景新能你或许会十分陌生,但若你知道大模型龙头之一的MiniMax(0100.HK)都是她的投资者,那这家公司就并非吴下阿蒙。
“变幻原是永恒”,用这句话来形容晋景新能最适合不过,公司一直从事建筑工程,三年多前才踏入环保回收行业,今年突又进军炙手可热的AI领域,其对市场触觉的敏锐及转身之迅捷,实让人叹为观止。
前世今生
故事的开端来自金仑控股的陈金棠及其堂弟陈金明,两人于1985年收购承建商禧辉而开展上层建筑工程,经过三十年辛勤打拼,终于2018年成功将金仑上市。
建筑这个行业并非资本市场宠儿,毫无性感故事可言,估值又长期偏低,加上疫情及香港物业市场回软,金仑经营相当困难;2022年时引入郭晋昇,他在福建农业大学毕业,于环保科技及新能源有二十多年经验,2015年创立香港再生资源总商会,2021年担任深圳华润环保应用的董事。
郭晋昇加入不久反收购陈氏兄弟权益,成为大股东,随即着手将公司转型为绿色能源及循环经济平台。他看准当时新能源汽车发展得如火如荼,于是瞄准动力电池业务,开始经营电池回收、电池储能系统及电动车充电设施等业务。
由做建筑工地变为环保战士,郭晋昇最让人眼前一亮的是其人脉关系,总是能与头部企业拉扯一起。今年初才公布,与锂业巨头天齐锂业共同开发锂离子电池回收技术。
他的努力没白费,在逆向供应链管理及环保相关服务的收入带动下,去年度公司的收入同比大增183%至24.62亿港元,并实现扭亏为盈,录得盈利6,103万港元。虽然如此,环保项目的利润有限,去年整体毛利率下跌了3.8个百分点至8%。
又转赛道
这个微薄的毛利率让郭晋昇心有不甘,他看准近两年的AI热潮,背后最受惠是基础建设,于是在今年6月底时忽然宣布,斥资22亿港元购入从事云计算、数据中心及人工智能运算服务的上海有孚云计算,一脚踏进AI算力基础设施的领域。
上海有孚云计算最有价值的,是持有云计算服务的相关许可证,并具备购置高性能GPU资格。
晋景新能目前向客户提供的算力约1.5兆瓦,初步的如意算盘是短期内将算力增至16兆瓦,好让智能计算的收入在明年3月底时,占集团总收入的四成。为达目标,公司于8月6日以12.88亿元人民币,购入约400台服务器
连串收购要资金支持,8月11日公司以先旧后新配售1.18亿新股,每股作价4.66港元,集资近5.5亿港元。完成后,占公司总发行股份的3.92%。同时又发行总值近7,000万美元的可转换债券。即这次集资行动,为公司筹集近11亿港元。
前景未明
对于晋景新能的跨界别转型,我们始终有保留,毕竟公司并不是长于AI业务,郭晋昇的专业非在AI科技,收购后他是否有能力去管理及带领公司发展,仍属未知数。
而且,公司的变化实在太频繁,真正开展环保行业只是三年,又将重心转往算力,这次的热情又会维持多久?是否只是赶风口而作出的投机式收购?着实教市场疑虑。
事实上,在AI算力市场上,晋景新能只是处于初期阶段,即使如公司预计短期提升算力至16兆瓦,要挑战市场的对手,仍要加一大把劲。
再者要加力发展,投资肯定少不了,晋景新能的财务规模有限,今年3月底手头现金只有2.3亿港元,早前连串收购已进行了配股及发可转债集资,未来如何筹措资金,仍是一大问题。
今年五月晋景的股价突然从3港元水平一路狂奔,一个月后升至6.42港元,但公布收购后股价急跌,之后波动起伏,近日在4港元多水平。可见面对“变变变公司”,投资者较宜在转型消息刺激带动下作短期炒卖,若要长线持有,还是谋定而后动。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量
相关新闻
-
业务改善 晋景新能扭亏为盈

-
上市不足一年 林清轩3.7亿购理财产品
2657.HK
- 简讯:MiniMax拟申请内地科创板上市
-
Minimax撑起Miniso IP打造未成气候
9896.HKMNSO.US
- 上市不足半年 智谱谋返A股募资150亿
-
AI时代下图库求生 视觉中国如何盘活版权资产?
000681.SHE
- 中国模型抢占开放AI生态 普及优势能否转化为收入?



