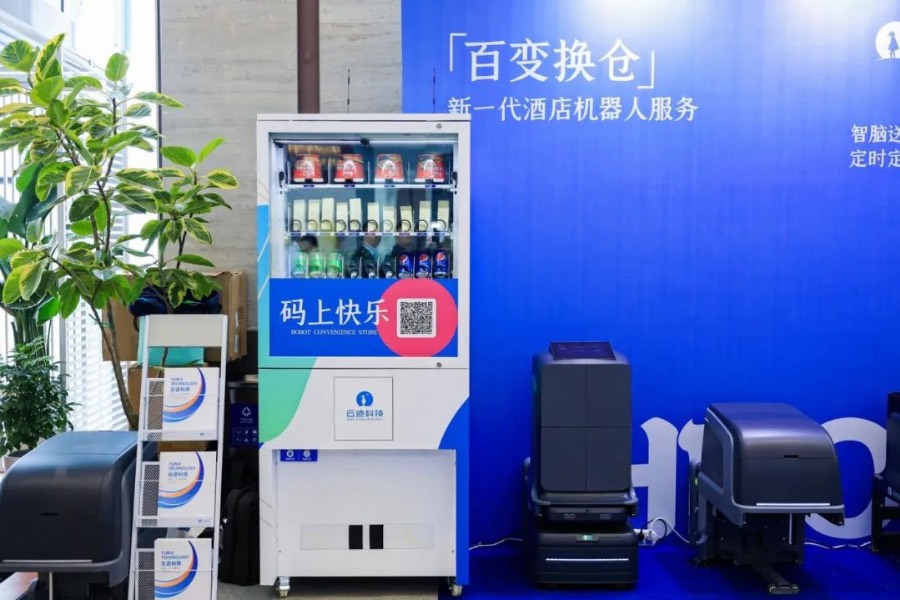
Yunji Technology, with strong backing from investors, is capitalizing the robotics fever to pursue a listing in Hong Kong

中国酒店业推进数字化转型,对酒店机器人需求庞大,云迹科技拟在港上市

重点:

  • 公司去年收入年增近69%
  • 获阿里巴巴、腾讯等科企入股


白芯蕊

英伟达行政总裁黄仁勋,近数月出席公开场合不断强调机器人时代即将降临,配合特斯拉人形机器人即将面世,刺激全球相关股份急升,当中越疆科技 (2432.HK)今年股价持续爆涨,同样拥有机器人概念的北京云迹科技股份有限公司,也趁近期机器人热潮,部署在香港上市。

上市申请文件中显示,主打机器人业务的云迹科技,于2014年由胡海骏、胡泉及吴明辉成立,目前由胡海骏配偶支涛为董事长、云迹科技产品用于酒店、医疗机构、工厂、社区等多个场景,当中以酒店机器人为主。

中国用于酒店的智能机器人市场发展迅速,以收入计,规模由2019年的15亿元,增至2023年的30亿元,复合年增长率达18.7%。随着人工智能技术提升,机器人多功能及可扩展性不断增强,市场预计到2028年酒店的智能机器人市场将达到97亿元。

酒店机器人市占第一

云迹科技开发服务型机器人,主力减轻重复性及劳动密集型工作,目前针对酒店场景为主,占集团总收入83%。酒店机器人可用于执行多项任务,包括客房服务及执行清洁任务,例如用吸尘器清扫走廊或清洁公共空间。此外机器人还可协助接待住客,包括为访客导航,提供前往客房、设施或活动场所路线,甚至提供入住或退房服务,提升住客便利性。

中国酒店业规模庞大,2023年底中国约有90,600家连锁酒店,1,650万间客房,为了提升住客体验、提高运营效率及降低成本,中国酒店业正大力推进数字化转型,当中超过五成半的酒店计划增加相关机器人技术投资。云迹科技目前在全球酒店机器人市占达9%,是行业最大龙头,因此迎来酒店机器人发展商机。

八轮融资巨企入股

由于行业前景佳,云迹科技成立后先后进行八轮融资,更引入多位知名股东,当中包括阿里巴巴旗下杭州灏月、腾讯旗下的林芝腾讯、联想集团合营的联想基金、由携程集团控制的上海科慧,还有无宝不落的启明创投、中信证券、中国光大控股持股的光控众盈、中国金茂持股的茂迹等,都有在上市前先后入股云迹科技。

云迹科技收入主要来自两大部分,包括机器人及功能套件,占集团2024总收入77.2%,余下22.8%则来自AI驱动的机器人基础服务。所谓机器人及功能套件收入,主要是销售产品收取付款,或在客户租赁产品获得经常性租金。AI数字化系统收入则是AI驱动的机器人提供基础服务,以收取订阅费或一次性服务费。

集团去年收入增长不俗,按年升68.6%至2.45亿元,毛利率更大升16.5个百分点至43.5%,推动毛利急增170%至1.06亿元,但受到研发开支、销售及营销开支等拖累,云迹科技去年收入仍要见红,但亏损已收窄三成至1.85亿元。

拓配送快递市场

为拓大商机,除了目前集中火力主攻酒店业务外,云迹科技亦开拓其他市场,包括与食品配送和快递公司合作,将机器人整合到配送系统中,特别是针对“最后一站”由机器人来处理,令快递员可避免长时间等待电梯,加快“最后一站”配送速度。

此外,生产成本持续下降,也有助云迹科技更快扭亏为盈。例如国产取代零件增加,令每台计算主控板已由2021年的1,800至2,500元,降到2024年只需1,000至1,800元,电机单价亦由2021年的400元至800元,降到250至500元,随着应用增加,规模效益扩大,配合更多零件国产替代,变相云迹科技毛利率有望进一步提升空间。

不过,云迹科技业绩也受季节影响,由于主要收入来自酒店相关业务,酒店为迎接国庆节、圣诞节及元旦等,才会增加采购量,因此云迹科技下半年收入会比上半年高。

总括来讲,机器人概念为AI应用落地一个主要战场,目前只是起步阶段,全球各大科技企业包括亚马逊、特斯拉、英伟达等都大力投资,特别是韩国现代汽车,2020年收购波士顿动力(Boston Dynamics),更有望成为机器人行业黑马。

至于目前港股机器人股中,优必选 (9880.HK)及越疆市销率为40倍和87倍,假设云迹科技以50倍估值挂牌,在多个知名投资者拱照下,相信能吸引投资者。

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

纳真科技启动7亿美元香港IPO

光通讯产品制造商纳真科技公司(9856.HK)周一启动香港首次公开招股,计划以每股32.96港元发售1.72亿股,集资约54.5亿港元(6.95亿美元)。招股将于9月17日截止,并定于9月22日挂牌上市。 纳真科技于2000年代初以光通讯企业起家,今年上半年收入由去年同期42.2亿元增长27.7%至53.9亿元(8.03亿美元)。其中约70%收入来自数据通讯光收发模块。同期公司盈利由5.10亿元增长29.6%至6.61亿元。 包括春华资本、未来资产证券及霸菱等近30名基石投资者,已同意共同认购本次发行约47%的股份。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

智谱配股及发可转债 净筹392.7亿港元

人工智能大模型公司北京智谱华章科技股份有限公司(2513.HK)周日公布,拟配售新H股并同步发行可换股债券,两项交易合计最多净筹约392.74亿港元(50.1亿美元),主要用于模型研发、算力基础设施及业务扩张。 其中,公司拟以每股714港元配售最多2,196.5万股新H股,较上周五收市价793港元折让9.96%,净筹约156.64亿港元;另发行本金201.4亿元、2027年到期的美元结算零息可换股债,初始换股价892.5港元,净筹约236.10亿港元。所得款项约60%用于下一代GLM模型研发、训练推理算力及基础设施,15%用于业务拓展、战略投资及潜在并购,25%用于营运资金及一般企业用途。 若不计年初IPO及超额配股,今次是智谱上市后第二次配股。公司7月曾以每股1,588港元配售1,978万股,净筹313.75亿港元;截至8月底已动用109.55亿港元,尚余204.20亿港元。连同今次交易,两次配股净筹最多约470.39亿港元。 智谱上半年收入按年增399.7%至9.54亿元,期内亏损20.72亿元;截至6月底现金及现金等价物39.94亿元。 公司股价周一低开,至中午休市报735.5港元,跌7.25%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

研发与实验室业务拖累 燃石医学营收下滑

癌症检测公司燃石医学(BNR.US)周四发布财报表示,由于院内业务的增长未能抵消中央实验室和研发业务的下滑,公司第二季度营收同比下降9.3%至1.35亿元。 公司的中央实验室业务营收同比下降10%至3,680万元,约占总营收的27%。院内业务营收增长7.4%至6,710万元,贡献约一半的营收。其余营收来自药物研发服务,该业务同比下滑31.8%至3,080万元。 在最新报告期内,公司的毛利率由去年同期的72.8%微降至72.6%,营业费用则下降3.2%至1.16亿元。期内燃石医学的净亏损从去年同期的970万元扩大至1,840万元。 财报公布后,燃石医学股价周四下跌3.1%,报收于11.62美元。在过去52周内,该股累计上涨了31%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

手机需求下滑 8月丘钛镜头模组销量跌14.9%

摄像头生产商丘钛科技(集团)有限公司(1478.HK)周四公布,8月手机摄像头模组销售量约3,784.6万件,按月增长5.3%,但按年下跌14.9%;生物识别模组销量约1,330.6万件,按月增25%,按年则跌35.3%。整体手机产品销量约5,115.2万件,按年减少21.3%。 公司表示,手机产品销量按年下滑,主要由于智能手机市场受到存储价格上涨影响,市场需求欠佳。相较之下,汽车及物联网(IoT)产品表现较佳,8月销量分别约89万件及237万件,按年增长33%及20.7%,主要受惠于智能汽车、具身机器人相关激光雷达产品销量明显增加,以及手持影像终端产品销售良好。 今年首8个月,丘钛科技手机产品累计销量约4.23亿件,汽车及IoT产品则分别约571.6万件及1,294.1万件。印度丘钛8月摄像头模组销量约1,030.2万件,按年大增130.4%,生物识别模组则按年跌39.4%。 公司股价周五低开,至中午休市报5.46港元,跌2.06%。该股过去六个月累跌约34%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
